猜你想问
这份化工月报的核心内容是什么?
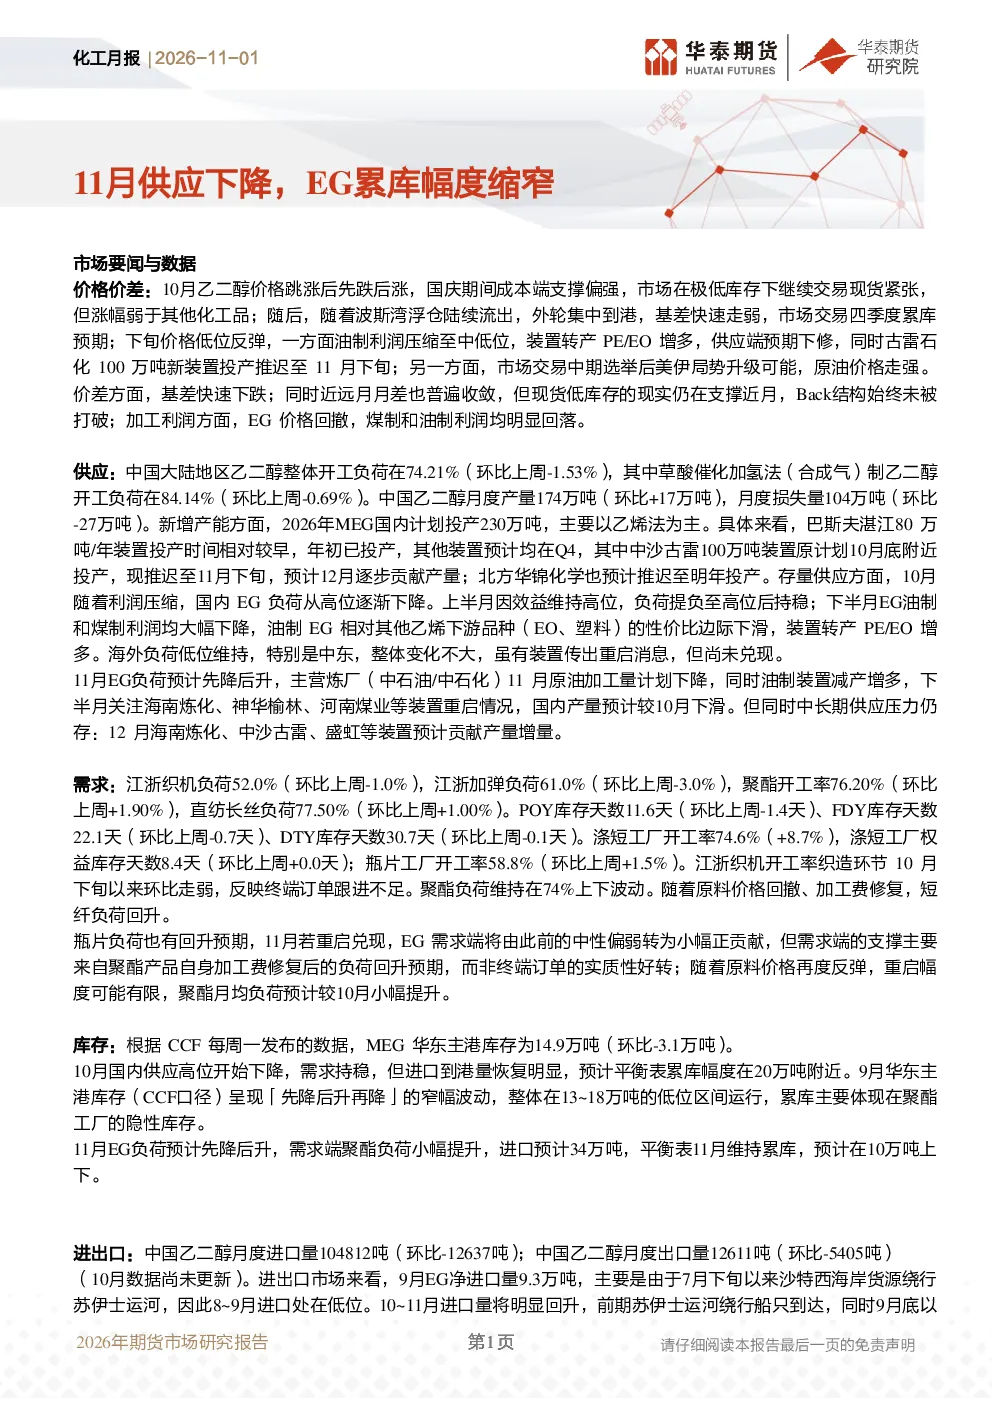
这份月报主要分析了11月份乙二醇(EG)市场的供需变化。报告指出,11月国内EG供应端因利润压缩、部分装置转产及新装置投产推迟而适度收缩,预计产量下滑。需求端,聚酯负荷维持高位,但终端订单不足,加工费修复支撑短纤负荷回升。库存方面,华东主港库存低位但10月开始累库,11月累库幅度预计缩窄至10万吨上下。进出口方面,10-11月EG进口量预计回升至30-35万吨。报告整体判断EG市场在供应收缩和累库预期下呈现震荡态势。
乙二醇赛道未来发展趋势如何?
乙二醇赛道未来发展趋势呈现多空因素交织的复杂局面。供应端,2026年国内新增产能计划约230万吨,但短期内油制装置减产增多,海南炼化等装置重启情况需关注,中长期供应压力仍存。需求端,聚酯负荷存在小幅提升预期,但受原料价格高位和终端订单不足制约,瓶片短纤负荷回升主要依赖加工费修复。库存方面,预计维持累库态势但幅度缩窄。进出口方面,海外装置负荷低位及海峡浮仓流出支撑进口。整体看,乙二醇市场供需边际改善但力度有限,价格波动将受成本端及地缘政治影响较大。
报告重点分析了哪些方向?
报告重点分析了乙二醇市场的供需平衡、库存变化及进出口动态。在供应端,详细解析了国内开工负荷变化、新增产能计划及存量装置运行情况,特别是中沙古雷装置投产推迟对市场的影响。需求端,考察了江浙织机、聚酯开工率及各品种库存天数,揭示终端订单不足与加工费修复的矛盾。库存方面,追踪华东主港库存变化及隐性库存情况,预计10月累库20万吨,11月缩窄至10万吨。进出口方面,分析了9月低位进口原因及10-11月进口量回升至30-35万吨的驱动因素。此外,报告还评估了美伊局势等外部风险对市场的影响。
当前乙二醇市场处于什么状态?
当前乙二醇市场处于供应收缩与累库预期并存的震荡状态。供应端,国内开工负荷下降,油制装置转产增多,新装置投产推迟,整体供应适度收缩。需求端,聚酯负荷维持高位但终端订单不足,加工费修复支撑短纤负荷,瓶片负荷存在回升预期。库存方面,华东主港库存低位但10月开始累库,预计11月累库幅度较10月缩窄。进出口方面,10-11月进口量预计明显回升至30-35万吨。市场整体呈现低库存支撑近月价格,但累库预期压制远月价格的格局,基差快速走弱,近远月月差普遍收敛。
研报提示了哪些风险因素?
研报提示了原油价格波动、煤价大幅波动及中美宏观政策超预期等主要风险因素。原油价格波动直接影响乙二醇成本端,可能引发市场供需节奏变化。煤价大幅波动将影响煤制EG装置盈利能力,进而影响开工负荷及市场供应。中美宏观政策超预期可能通过影响全球经济及大宗商品市场情绪,间接作用于乙二醇价格。此外,报告还关注美国中期选举后美伊局势升级可能带来的地缘政治风险,该风险可能加剧原油价格波动及海峡浮仓流出不确定性,对乙二醇市场产生外生冲击。这些风险因素需持续跟踪,评估其对市场走势的潜在影响。