猜你想问
这份研报主要分析了铅市场的哪些方面?
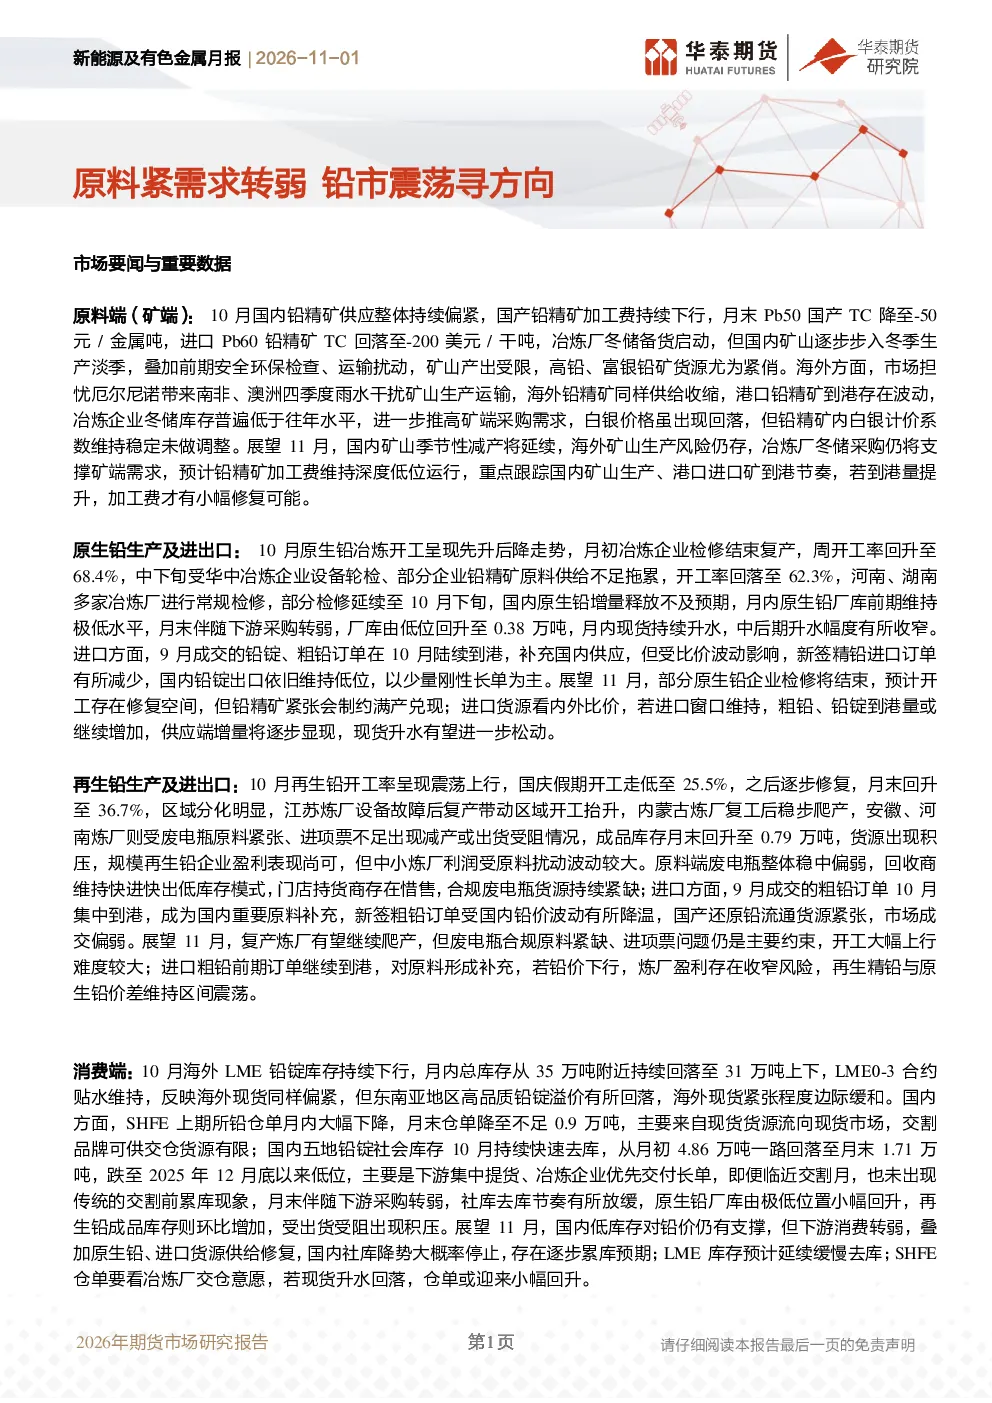
这份研报主要分析了铅市场的原料端供应与需求变化、原生铅及再生铅的生产与进出口情况、消费端的变化趋势以及库存数据。报告详细探讨了国内铅精矿供应持续偏紧、加工费下行、冶炼厂冬储备货启动但矿山产出受限、原生铅增量释放不及预期、再生铅原料紧缺、国内铅锭社会库存大幅去库等关键市场动态。
铅行业未来的发展趋势是什么?
铅行业未来的发展趋势显示原料紧平衡仍将延续,供应端有修复预期,但累库节奏和下游需求变化是核心变量。国内矿山季节性减产预计延续,海外矿山风险仍存,矿端需求支撑加工费维持低位。再生铅原料紧缺、合规原料持续紧张,若铅价下行,炼厂盈利存在收窄风险。下游消费转弱,社库降势或停止,存在累库预期。
研报重点分析了哪些方向?
研报重点分析了铅市场原料端(矿端)的供应紧张和加工费变化,原生铅和再生铅的生产、进出口及库存情况,消费端的库存变化和需求趋势,以及库存端对铅价的影响。报告特别关注了国内铅精矿供应持续偏紧、冶炼厂冬储库存低于往年、国内原生铅增量释放不及预期、再生铅原料紧缺、国内铅锭社会库存大幅去库等关键数据和市场动态。
当前铅市场的现状如何判断?
当前铅市场呈现供应端约束、终端消费转弱格局。矿端加工费深度贴水制约冶炼释放,原料问题扰动再生铅生产。国内铅锭社会库存大幅去库构成底部支撑,但下游需求走弱压制上行空间,内外盘整体以区间震荡为主。LME铅锭库存持续下行,东南亚高品质铅锭溢价回落,国内SHFE仓单大幅下降,五地铅锭社会库存快速去库。
研报提示了哪些风险?
研报提示的主要风险包括冶炼厂提产与下游消费持续偏差的风险,以及流动性踩踏风险。冶炼厂提产可能加剧供应过剩,而下游消费若持续转弱,将导致库存累积,对铅价形成压力。同时,市场流动性问题可能引发价格波动,增加市场风险。报告建议关注加工费、社库、蓄电池开工变化,以及冶炼厂交仓意愿等关键指标。
你可能感兴趣
新能源及有色金属月报:矿紧需弱 铅价或维持高位震荡格局
华泰期货2026-05-05
新能源及有色金属月报:铅市供需双弱 价格仍以震荡为主
华泰期货2026-08-02
新能源及有色金属月报:需求偏弱价格难有持续表现 铅价仍以震荡格局为主
华泰期货2026-06-07
新能源及有色金属月报:再生铅原料相对紧张 然旺季需求体现仍不明显
华泰期货2025-09-07
新能源及有色金属日报:现货成交转弱,铅价仍陷震荡格局
华泰期货2026-09-24
新能源及有色金属月报:原料紧张需求偏弱,铜价或难有大幅单边行情
华泰期货2026-06-07
新能源及有色金属周报:铅市供需双弱,节前震荡运行
华泰期货2026-04-26
新能源及有色金属周报:铅市供需双弱 短期震荡偏空
华泰期货2025-11-16
新能源及有色金属月报:下游补库意愿仍然偏弱 铅价陷入震荡格局
华泰期货2026-03-01
新能源及有色金属月报:旺季需求并不明显 铅价仍以震荡格局为主
华泰期货2025-08-03