猜你想问
这份研报主要分析了什么内容?
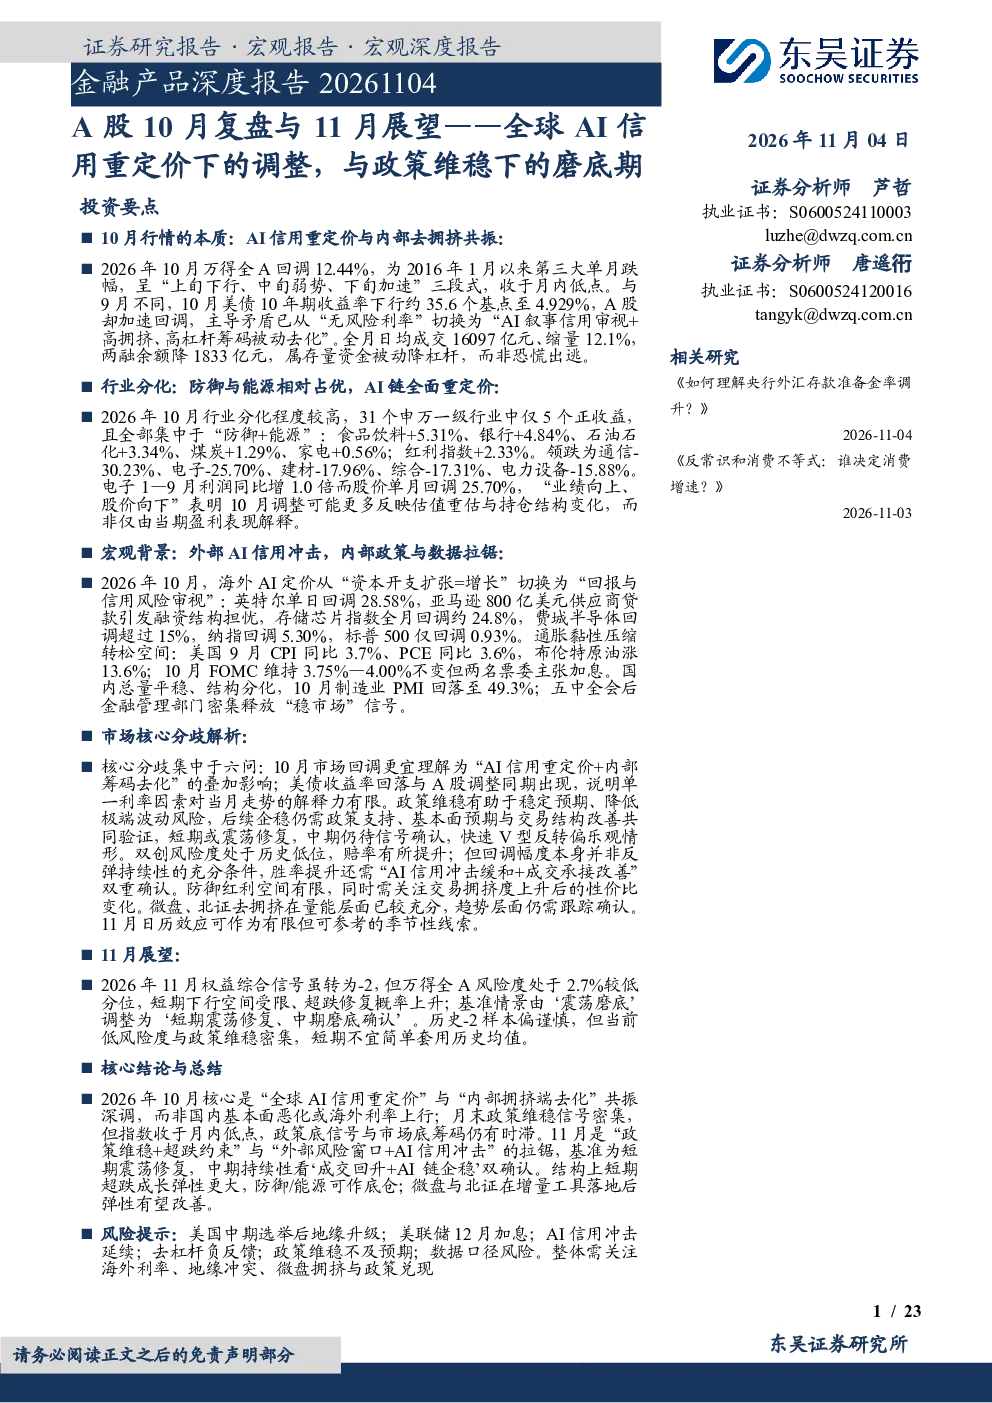
这份研报主要分析了A股在10月的复盘情况以及11月的展望。报告指出,A股回调主要是由AI信用重定价和内部去拥挤共振导致的。美债收益率下行未能带动A股修复,市场主导矛盾从无风险利率切换为AI叙事信用审视和高拥挤、高杠杆筹码被动去化。报告还分析了行业分化情况,防御与能源相对占优,AI链全面重定价。外部AI信用冲击和内部政策与数据拉锯是宏观背景的主要矛盾。此外,报告还展望了11月的市场走势,认为短期震荡修复,中期磨底确认,修复启动需要成交回升+AI链企稳双确认。多个量化指标和风格观察也被纳入分析。
报告对AI赛道的发展趋势有何分析?
报告指出,AI信用重定价是A股回调的主因之一,AI链全面重定价。外部AI信用冲击和内部政策与数据拉锯是宏观背景的主要矛盾。海外AI定价逻辑从资本开支扩张=增长切换为回报与信用风险审视,通胀黏性压缩转松空间。国内总量平稳、结构分化,政策密集释放“稳市场”信号。展望11月,报告认为AI链企稳是修复启动的重要条件之一,需要成交回升+AI链企稳双确认。报告中还观察到风格切换的量化确认信号,包括万得全A风险度回升、微盘股短期动量回升、单日成交额持续站上1.7万亿元。
报告重点分析了哪些方向?
报告重点分析了10月A股行情复盘、市场核心分歧解析以及11月展望。在复盘部分,报告指出AI信用重定价与内部拥挤端去化共振深调,政策底信号与市场底筹码仍有时滞。在市场核心分歧解析部分,报告分析了下跌主因、政策维稳效果、超跌成长反弹、防御与红利、微盘/北证去拥挤以及11月日历效应。在11月展望部分,报告认为短期震荡修复,中期磨底确认,修复启动需要成交回升+AI链企稳双确认。报告还观察了风格切换、行业观察以及量化跟踪阈值。
目前市场现状如何判断?
报告判断当前市场处于震荡修复阶段,中期磨底确认。主导矛盾从无风险利率切换为AI叙事信用审视和高拥挤、高杠杆筹码被动去化。市场核心分歧在于AI叙事信用重定价与内部结构去化,而非海外利率。政策维稳有助于稳定预期和流动性,但市场底筹码仍有时滞。报告中观察到风险收益结构整体低位,防御端已不再便宜;资金博弈结构处于缩量去杠杆的后半程。风格切换的量化确认信号包括万得全A风险度回升、微盘股短期动量回升、单日成交额持续站上1.7万亿元。
研报提到了哪些风险提示?
报告提示了多个风险点,包括美国中期选举后地缘升级、美联储12月加息、AI信用冲击延续、去杠杆负反馈、政策维稳不及预期以及数据口径风险。报告强调,AI信用重定价和内部拥挤端去化共振深调,政策底信号与市场底筹码仍有时滞。展望11月,报告认为修复启动需要成交回升+AI链企稳双确认。报告中还观察到多个关键跟踪变量,如美国中期选举、AI信用冲击减弱信号、两融余额与成交额、全国人大常委会、央行“换锚”、美联储12月会议、万得全A风险度与微盘短期动量。