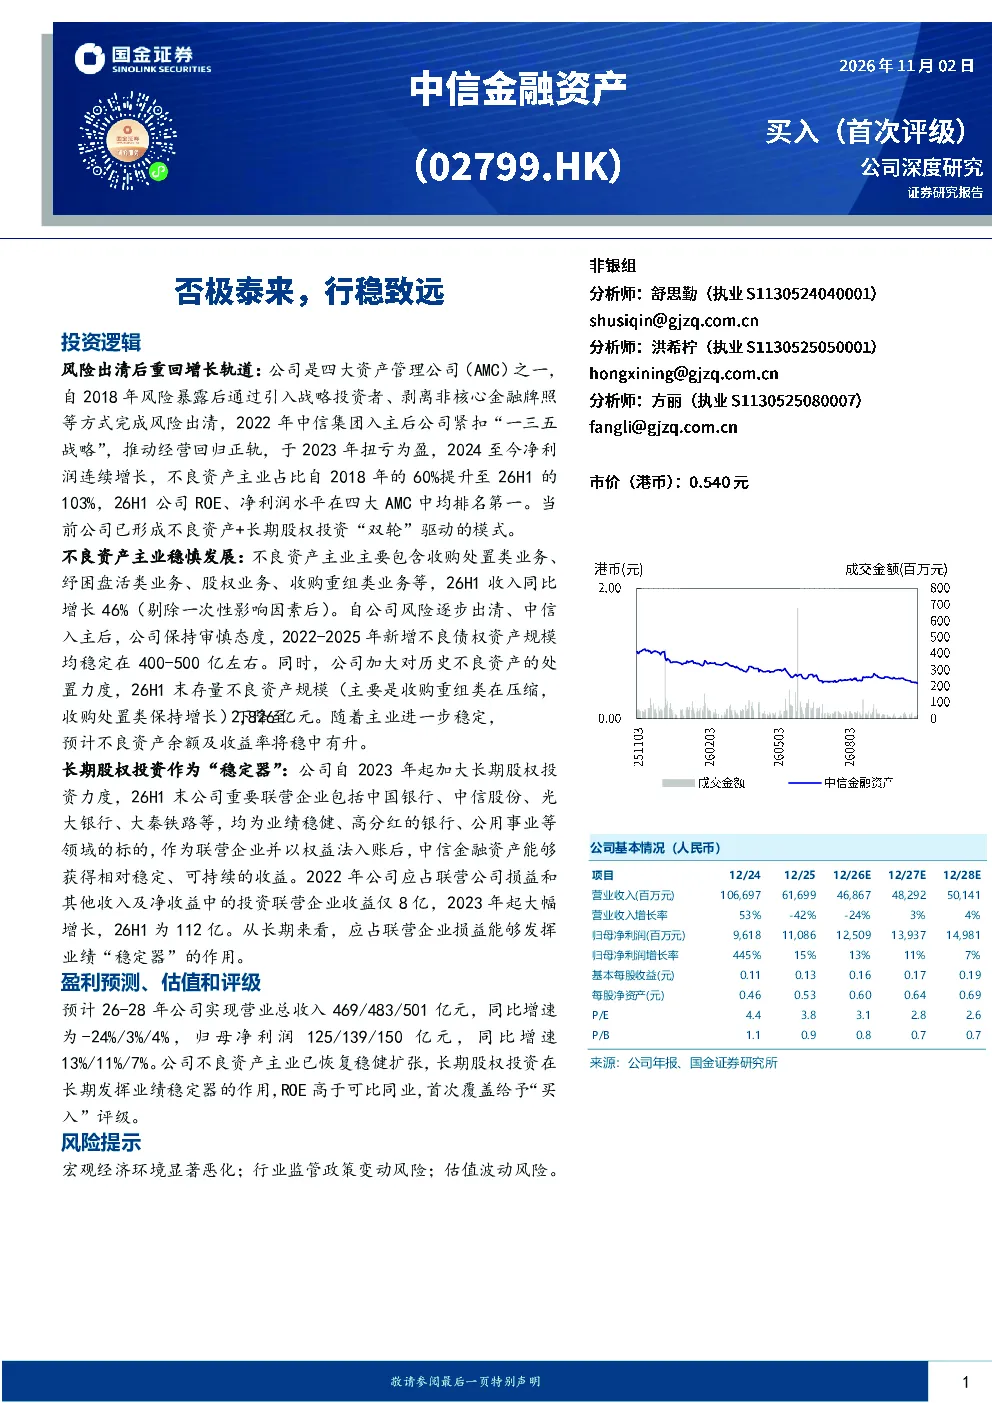
中信金融资产历经风险出清后重回增长轨道,已成为四大资产管理公司(AMC)之一。公司通过引入战略投资者、剥离非核心金融牌照等方式完成风险出清,2022年中信集团入主后,紧扣“一三五战略”,推动经营回归正轨,2023年扭亏为盈,2024至今净利润连续增长。26H1公司ROE、净利润水平在四大AMC中均排名第一。公司已形成不良资产+长期股权投资“双轮”驱动的模式。
公司概况
中信金融资产前身为中国华融资产管理公司,成立于1999年,历经政策性业务期、商业化转型期、风险暴露与改革转型期等阶段。2018年起,公司计提大额减值损失,出现巨额亏损。2021年引入中信集团等战略投资者,中信集团成为第一大股东,剥离非核心金融牌照,聚焦不良资产主业。2023年完成历史包袱出清,经营回归正常轨道,净利润转正。公司股权结构以国资为主,股权较为集中,大股东中信集团是金融+实业双轮驱动的大型综合集团,能够与中信金融资产形成有效协同。2023年以来,公司持续盈利,资产完成“瘦身”,26H1净利润达69亿元,同比增长11%,ROE向上修复至21.4%。
行业概况
AMC行业历经政策性时期(1999-2005年)、商业化转型时期(2006-2017年)、严监管下回归主业时期(2018年以来)。当前行业进入高质量发展阶段,AMC聚焦主业,服务国家战略。从营收、利润规模来看,26H1中信金融资产利润排名第一。从资产规模来看,信达资产最大,中信金融资产排名第三。盈利能力方面,中信金融资产显著领先。不良资产主业方面,除风险暴露期间低于中国信达外,其余年份公司该分部收入总额高于信达。
经营情况
不良资产管理业务是公司核心业务,包含收购处置类业务、纾困盘活类业务、股权业务、收购重组类业务等。2019年以来业务收入波动主要受联营企业投资影响,利润波动较大主要系计提减值力度提升所致。剔除一次性影响因素后,公司不良资产业务收入同比增长46%。自风险逐步出清、中信入主后,公司不良资产经营业务稳健发展,新增不良债权规模保持稳定,2022-2025年新增规模均在400-500亿左右。同时,公司加大对历史不良资产的处置力度,26H1末存量不良资产规模下降至2,826亿元。
- 收购处置类:2022-2025年新增收购处置类不良债权资产规模小幅提升,26H1为229亿元。公司收购处置类收入波动较大,主要受底层资产价格波动、处置过程中可能有减值转回等多重因素导致。从区域分布来看,存量不良债权资产中,长三角地区占比最高,2025年为25%。
- 纾困盘活类:26H1纾困类业务新增投放402亿元,同比增长3%,实现收入105亿元,同比增长149%。上半年末资产总额为2,021亿元,较年初增长13%。从区域分布来看,长三角、珠三角、环渤海等发达地区占比分别为23%/13%/24%。从行业分布来看,房地产、租赁和商务服务业占比较高,分别为33%/19%。
- 股权业务:2025年,公司将债转股业务与特殊机遇股权投资合并为股权业务,合并后收入为538亿元,同比减少10%,26H1收入同比增长39%(剔除一次性影响因素)。未来公司将把握有利时机、加大符合国家战略导向的资产配置。
- 收购重组类:公司主动调整资产结构,加快存量资产处置回收,持续压降重组类资产规模。2021-2025年新增不良债权资产规模逐步减少,2025年停止新增。26H1末,存量收购重组类项目减少至387个,资产余额减少至842亿元。由于新增规模下降以及对存量资产充分计提减值损失,相应收入同步减少。从区域分布来看,收购重组类不良债权资产主要分布在中部、西部地区,2024年占比分别为25%/24%。从行业分布来看,主要集中在房地产行业,2024年占比为48%。
资产管理和投资分部主要包括通过国际公司开展的国际业务以及财务性投资等其他业务,26H1收入下滑主要是因为资本市场波动导致该分部的股票市值有所降低,国际公司保持稳健经营的状态。国际业务是分部中的核心业务,主要通过中信金融资产国际控股开展,26H1国际公司收入同比基本持平,资产规模较年初小幅下降3%。
公司自2023年起加大长期股权投资力度,26H1末公司重要联营企业包括中国银行、中信股份、光大银行、大秦铁路等,均为业绩稳健、高分红的银行、公用事业等领域的标的,作为联营企业并以权益法入账后,中信金融资产能够获得相对稳定、可持续的收益。2022年公司应占联营公司损益及其他收入及净收益中的投资联营企业收益仅8亿,2023年起大幅增长,26H1为112亿。
盈利预测及估值
预计2026-2028年公司营业总收入分别为469/483/501亿元,同比增速分别为-24%/3%/4%;归母净利润分别为125/139/150亿元,同比增速分别为13%/11%/7%,利润增长主要受应占联营及合营公司损益增长驱动。
投资建议
中信集团入主后,公司2023年扭亏为盈,随后净利润连续增长。当前不良资产主业已恢复稳健扩张状态,长期股权投资在长期发挥业绩稳定器的作用,公司ROE高于可比同业,首次覆盖给予“买入”评级。
风险提示
1、宏观经济环境显著恶化风险;2、行业监管政策变动风险;3、估值波动风险。