猜你想问
这份研报主要分析了什么内容?
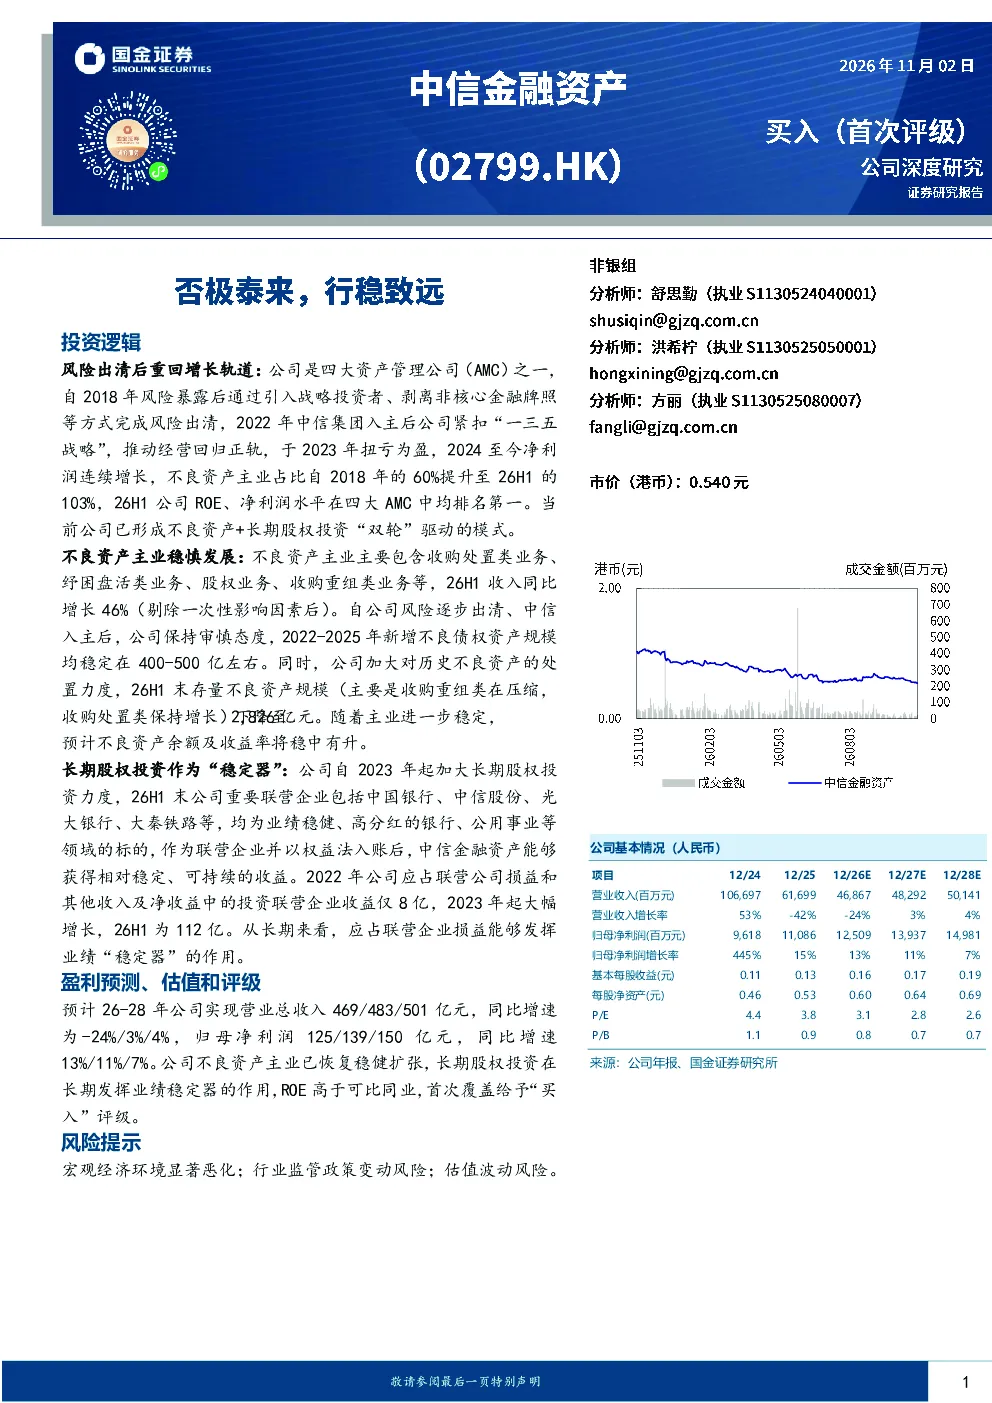
这份研报主要分析了中信金融资产的发展历程、股权结构、业绩概况,以及不良资产、股权投资等核心业务板块的经营情况。报告指出,中信金融资产在经历风险暴露后,通过引入战略投资者和剥离非核心业务完成风险出清,并在中信集团入主后实现扭亏为盈,净利润连续增长。报告还分析了不良资产主业占比提升、ROE和净利润在四大AMC中领先的情况,以及公司形成的“双轮”驱动模式。
AMC行业的发展趋势如何?
AMC行业经历了政策性时期、商业化转型时期和严监管下回归主业时期。当前行业正聚焦不良资产主业,加强风险管理,提升经营效率。从行业发展趋势看,AMC公司通过专业化运作和战略转型,在化解金融风险、服务实体经济方面发挥重要作用。未来,行业竞争将更加激烈,头部AMC有望通过规模优势和综合实力保持领先地位。
研报重点分析了哪些方面?
研报重点分析了中信金融资产的经营情况,包括不良资产业务(收购处置、纾困盘活、股权业务、收购重组)、资产管理和投资、长期股权投资等板块。报告详细阐述了各业务板块的收入构成、规模变化和盈利能力,特别关注了公司不良资产主业占比提升和长期股权投资作为业绩稳定器的双重驱动模式。
当前市场对中信金融资产的评价如何?
当前市场对中信金融资产的评价较为积极。报告显示,公司在中信集团入主后经营回归正轨,净利润连续增长,不良资产主业恢复稳健扩张,ROE和净利润在四大AMC中排名第一。公司形成的“双轮”驱动模式也受到市场认可。从行业对比来看,公司在利润规模和ROE方面表现突出,显示出较强的综合竞争力。
研报提示了哪些风险?
研报提示了宏观经济环境显著恶化、行业监管政策变动、估值波动等风险。宏观经济环境的变化可能影响公司不良资产业务和投资收益,监管政策调整可能对公司业务模式产生不确定性,估值波动则可能影响公司市场表现。这些风险因素需要投资者关注,并综合考虑公司长期发展潜力。
你可能感兴趣
否极泰来,行稳致远 中信金融资产深度研究
国金证券2026-11-02
公司深度报告:充电运营否极泰来,传统设备行稳致远
电气设备东海证券2024-01-31
深度研究报告:行稳致远,未艾方兴
华创证券2023-05-28
行稳致远的CRDMO龙头,全方位助力药物开发
医药生物开源证券2023-08-17
监管趋严或成常态,国资视听平台行稳致远
文化传媒华西证券2021-05-09
B端稳行致远,C端扬帆起航
国联证券2022-04-05
2021年信用债市场展望:行稳且致远,于微澜之间
金融东兴证券2020-12-23
乘长风 破万里浪──毕马威助力中国企业出海,行稳致远
信息技术毕马威2017-06-22
深度研究报告:十年百城,行稳致远
公用事业华创证券2021-08-12
深度报告:平台内容篇:从海内外视频格局看芒果模式,内容端行稳致远
文化传媒国信证券2021-06-21