猜你想问
白电2026Q3财报核心内容有哪些?
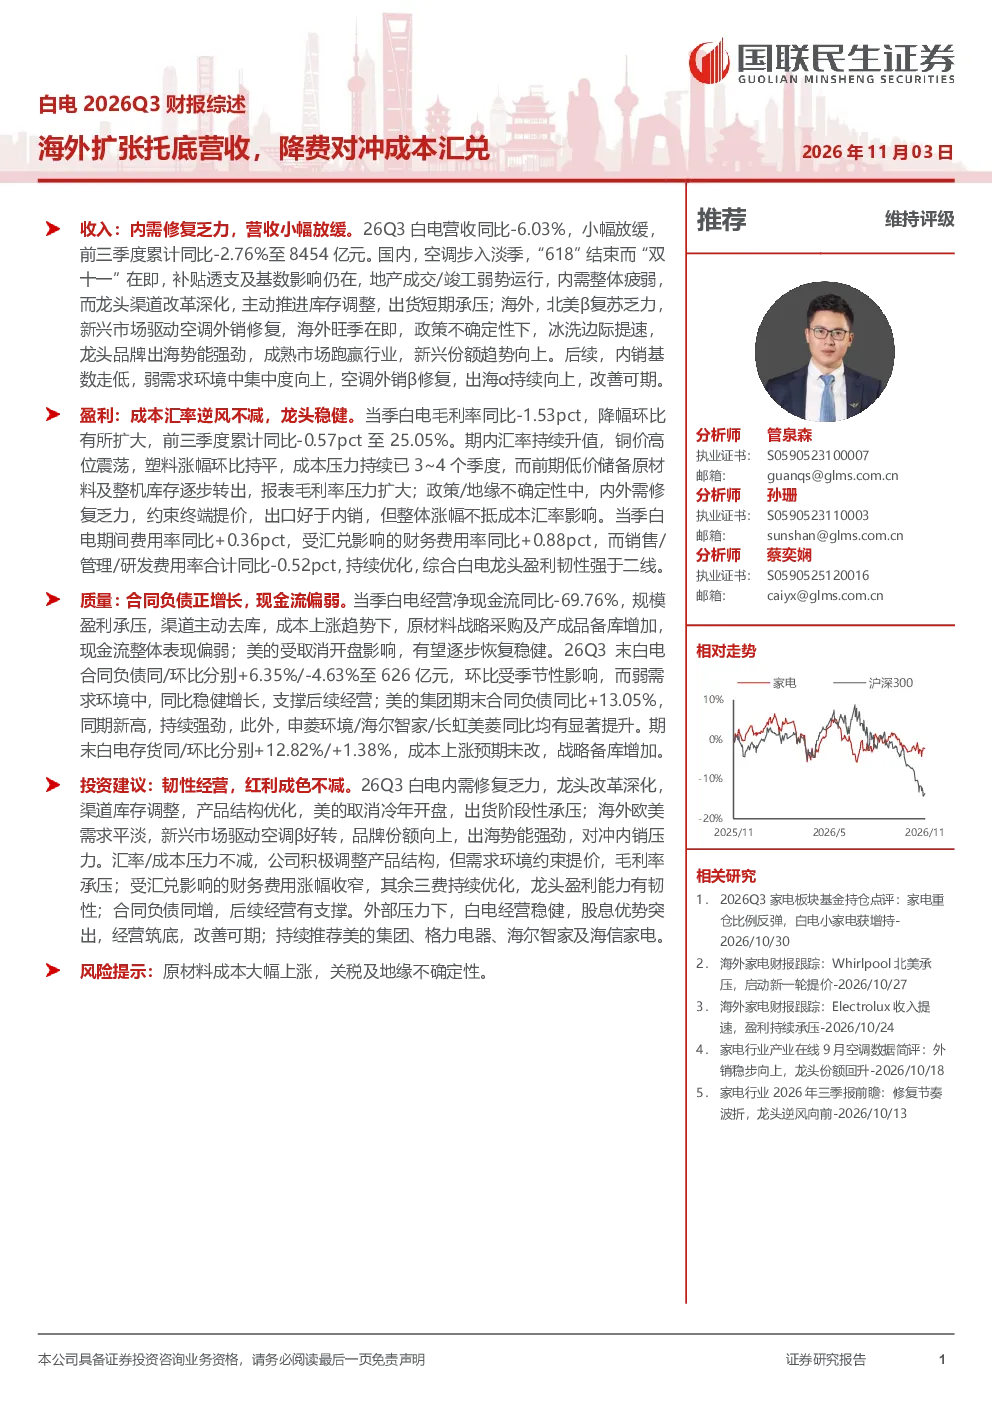
2026年第三季度,白电行业营收同比下滑6.03%,主要受国内空调淡季、补贴透支、地产疲软及龙头渠道库存调整影响。前三季度累计营收同比微降2.76%至8454亿元。国内空调销量受“618”结束、“双十一”临近及补贴影响承压,龙头DTC改革深化加剧出货压力;海外空调外销修复,新兴市场驱动增长,北美复苏乏力,冰洗边际提速,龙头出海势能强劲。美的取消冷年开盘影响短期出货,海尔渠道库存去化,格力受中东地缘冲突影响。二线中TCL智家/海容冷链外销驱动营收双位数增长。后续内销基数走低,龙头提价,空调外销修复,改善可期。毛利率同比下滑1.53个百分点,主要因汇率升值、铜价高位、塑料上涨及前期低价库存转出。期间费用率同比提升0.36个百分点,主要受汇兑损失,但销售/管理/研发费用率合计下降0.52个百分点,龙头控费能力突出。归母净利率同比微增0.14个百分点至9.63%,美的投资收益贡献,B端精密温控赛道改善,其他公司多走弱。经营净现金流同比大幅下降69.76%,受美的取消开盘、渠道去库及成本上涨影响。期末合同负债同比增6.35%至626亿元,美的集团合同负债创同期新高。存货同比增12.82%,成本上涨预期下战略备库增加。
白电行业未来发展趋势如何?
白电行业未来发展趋势显示,国内需求疲软、龙头改革深化导致短期出货承压,但海外空调外销修复、品牌出海势能强劲可对冲内销压力。汇率/成本压力持续,龙头通过产品结构优化和降费维持盈利韧性,美的/海尔降费有效。国内空调销量受淡季、补贴及渠道库存调整影响,龙头DTC改革深化加剧出货压力。海外市场方面,新兴市场驱动增长,北美复苏乏力,冰洗边际提速,龙头出海势能强劲。二线品牌如TCL智家/海容冷链外销驱动营收双位数增长。后续内销基数走低,龙头提价,空调外销修复,改善可期。B端精密温控赛道改善,其他公司多走弱。外部压力下白电龙头经营稳健,股息优势突出,经营筑底改善可期。
白电2026Q3财报重点分析了哪些方向?
白电2026Q3财报重点分析了收入、盈利、质量和投资建议四个方向。收入方面,国内空调淡季、补贴透支、地产疲软及龙头渠道库存调整导致营收下滑;海外空调外销修复,新兴市场驱动增长,冰洗边际提速,龙头出海势能强劲。盈利方面,汇率升值、铜价高位、塑料上涨及前期低价库存转出导致毛利率下滑;期间费用率提升主要受汇兑损失,但龙头控费能力突出,归母净利率微增。质量方面,经营净现金流大幅下降,合同负债正增长,存货同比增加。投资建议方面,短期出货承压,但海外外销修复和品牌出海可对冲压力,龙头通过产品结构优化和降费维持盈利韧性,推荐美的集团、格力电器、海尔智家及海信家电。
当前白电市场现状如何判断?
当前白电市场现状显示,国内需求疲软,空调淡季、补贴透支、地产疲软及龙头渠道库存调整导致营收下滑。国内空调销量受“618”结束、“双十一”临近及补贴影响承压,龙头DTC改革深化加剧出货压力。海外市场方面,新兴市场驱动增长,北美复苏乏力,冰洗边际提速,龙头出海势能强劲。毛利率同比下滑,主要因汇率升值、成本上涨。期间费用率提升主要受汇兑损失,但龙头控费能力突出。归母净利率微增,经营净现金流大幅下降,合同负债正增长。整体来看,外部压力下白电龙头经营稳健,经营筑底改善可期。
白电2026Q3财报有哪些风险提示?
白电2026Q3财报风险提示包括原材料成本大幅上涨及关税/地缘不确定性可能影响盈利和出口需求。汇率升值、铜价高位、塑料上涨及前期低价库存转出导致毛利率下滑。国内空调淡季、补贴透支、地产疲软及龙头渠道库存调整导致营收下滑。经营净现金流大幅下降,受美的取消开盘、渠道去库及成本上涨影响。合同负债正增长,美的集团合同负债创同期新高。存货同比增加,成本上涨预期下战略备库增加。外部压力持续,龙头盈利承压,需关注原材料价格波动和地缘政治风险。