猜你想问
中国中免2026年三季报核心内容有哪些?
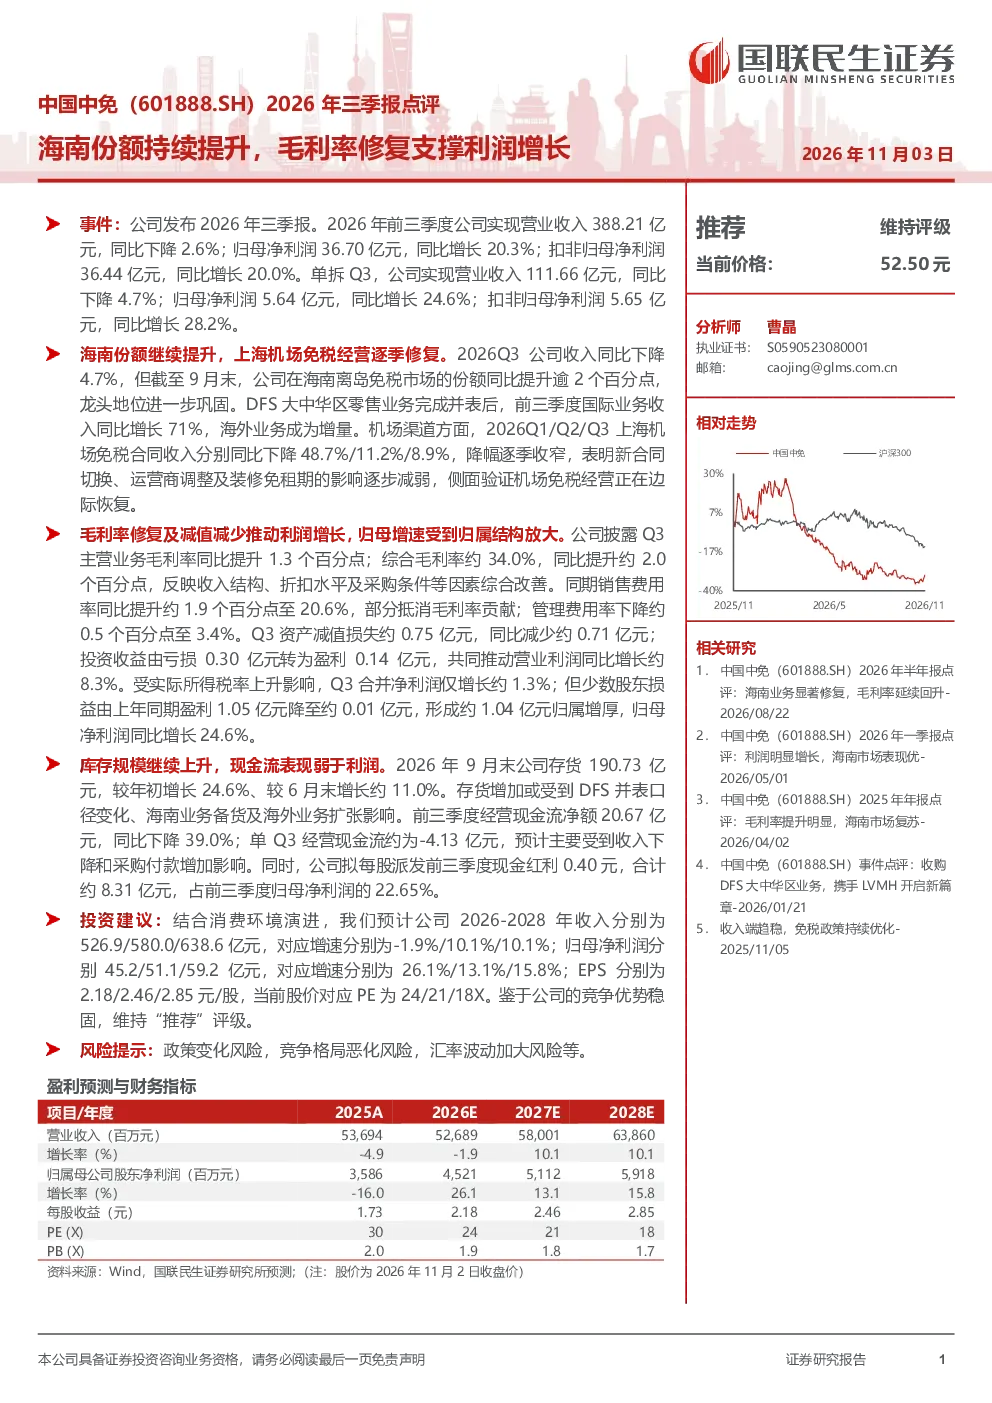
2026年前三季度,中国中免在海南离岛免税市场份额同比提升逾2个百分点,巩固了其龙头地位。DFS大中华区零售业务完成并表后,国际业务收入同比增长71%,海外业务成为增量。上海机场免税合同收入降幅逐季收窄,表明新合同切换、运营商调整及装修免租期的影响逐步减弱。Q3主营业务毛利率同比提升1.3个百分点,综合毛利率约34.0%,同比提升约2.0个百分点。资产减值损失同比减少约0.71亿元,投资收益由亏损转为盈利,推动营业利润同比增长约8.3%。但受实际所得税率上升影响,Q3合并净利润仅增长约1.3%;少数股东损益同比减少约1.04亿元,形成归母净利润同比增长24.6%
海南离岛免税赛道的发展趋势如何?
海南离岛免税市场持续向中国中免集中,公司市场份额同比提升逾2个百分点,巩固了其龙头地位。DFS大中华区零售业务完成并表后,国际业务收入同比增长71%,海外业务成为增量。未来海南离岛免税政策有望进一步优化,消费潜力持续释放,中国中免有望继续受益于政策红利和消费升级。上海机场免税业务经营逐季修复,新合同切换、运营商调整及装修免租期的影响逐步减弱,市场恢复态势明显。
研报对报告重点的分析方向是什么?
研报重点分析了海南离岛免税市场份额的持续提升及其对公司业绩的支撑作用。同时关注了上海机场免税业务的逐季修复情况,以及新合同切换、运营商调整及装修免租期等因素对业务的影响。此外,研报还分析了毛利率修复及减值减少对利润增长的推动作用,以及库存规模上升和现金流表现弱于利润的情况。通过对这些关键数据的分析,评估了公司的经营状况和发展潜力。
当前中国中免的市场现状如何?
当前中国中免在海南离岛免税市场占据领先地位,市场份额持续提升,巩固了其龙头地位。国际业务增长强劲,成为公司新的增长点。上海机场免税业务经营逐季修复,市场恢复态势明显。但公司也面临库存规模上升和现金流表现弱于利润的挑战。整体来看,中国中免经营状况稳健,但仍需关注市场变化和政策调整带来的影响。
研报提示的主要风险有哪些?
研报提示的主要风险包括政策变化风险,如海南离岛免税政策调整可能对公司业务产生影响;竞争格局恶化风险,如竞争对手的策略调整可能对公司市场份额造成冲击;汇率波动加大风险,如国际业务收入受汇率波动影响较大。此外,公司还需关注宏观经济环境变化和行业竞争态势,以应对潜在的市场风险。