猜你想问
邮储银行2026年三季报核心内容有哪些?
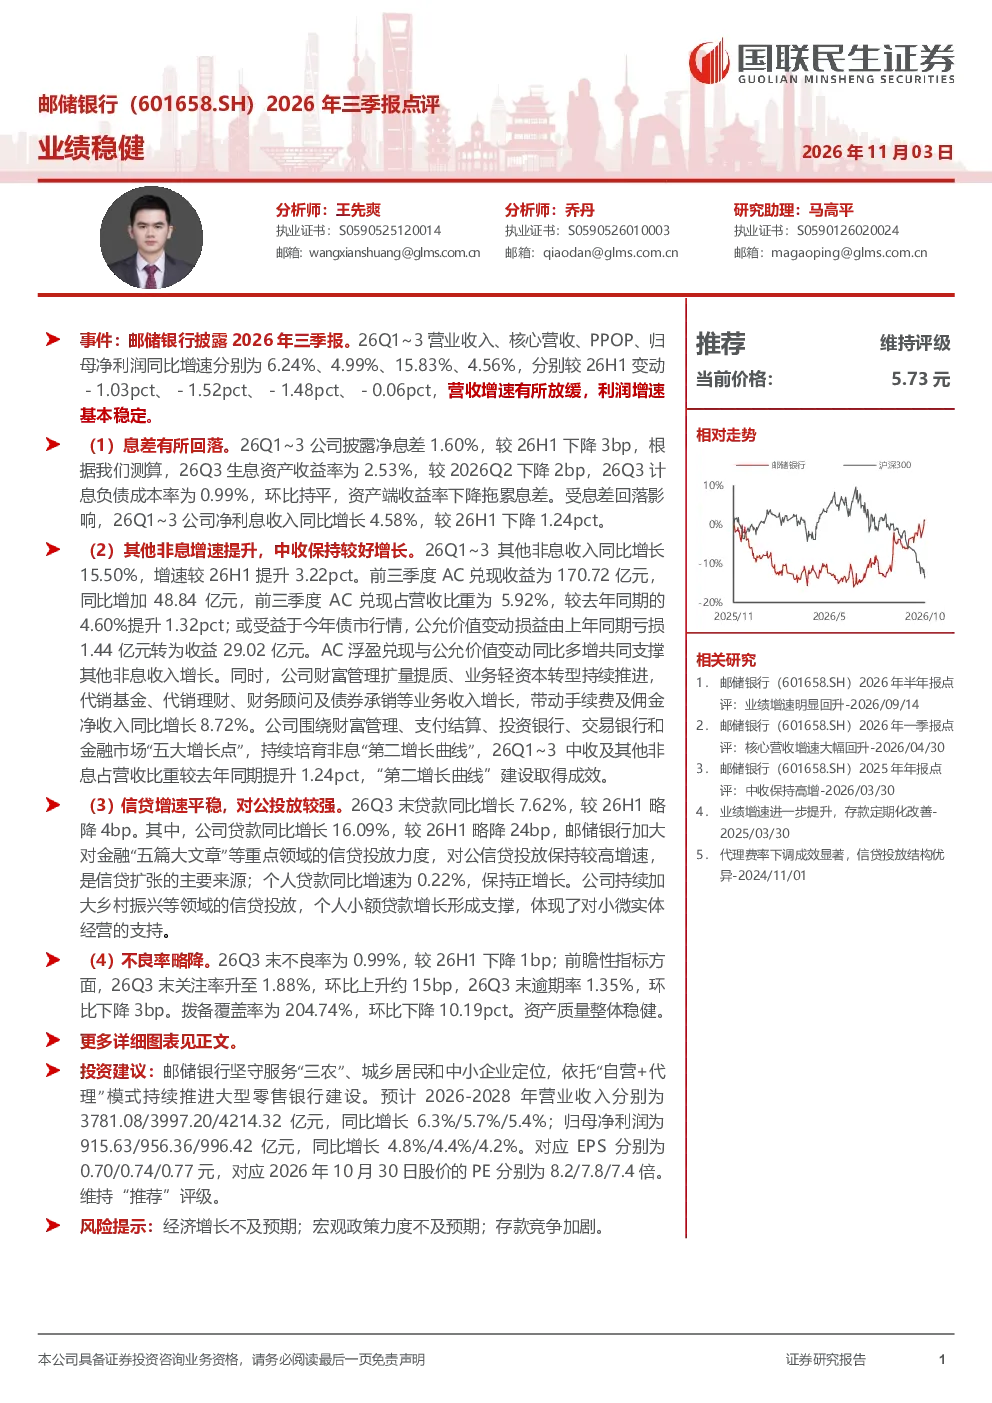
邮储银行2026年三季报显示,公司业绩增速有所放缓,但整体稳健。主要业绩数据包括:营业收入、核心营收、PPOP、归母净利润同比增速分别为6.24%、4.99%、15.83%、4.56%,较26H1分别下降1.03pct、1.52pct、1.48pct、0.06pct。非息收入增长显著,主要得益于AC浮盈兑现和公允价值变动收益。信贷投放方面,对公信贷投放强劲,个人贷款增长主要来自乡村振兴和小额贷款。资产质量保持稳健,不良率降至0.99%,拨备覆盖率204.74%。
银行业发展趋势如何?
银行业整体面临息差收窄和资产质量压力,但数字化转型和财富管理转型带来新机遇。邮储银行通过轻资本转型和第二增长曲线建设,非息收入贡献提升。未来银行业需在服务实体经济与自身稳健经营间平衡,监管政策导向对行业竞争格局有重要影响。
邮储银行2026年三季报重点分析了哪些方面?
报告重点分析了邮储银行营收增速放缓的原因、净息差变化趋势、非息收入增长驱动因素、信贷结构变化以及资产质量表现。特别关注了AC浮盈兑现对非息收入的影响,以及乡村振兴和小额贷款对个人贷款增长的贡献。同时,报告也评估了不良率和拨备覆盖率等关键风险指标。
当前银行市场现状如何?
当前银行市场普遍面临净息差下降和资产质量挑战,但头部银行通过业务多元化应对。邮储银行在保持信贷投放的同时,注重资产质量管理和非息收入提升。市场整体竞争激烈,存款竞争和同业业务挤压利润空间,银行需加强风险管理能力。
邮储银行2026年三季报有哪些风险提示?
报告提示的主要风险包括经济增长不及预期可能导致信贷需求下降,宏观政策力度不足影响息差空间,以及存款竞争加剧压缩净息差。此外,资产质量波动和金融市场波动也是潜在风险因素,需持续关注经济周期和监管政策变化对银行业务的影响。
你可能感兴趣
邮储银行(601658)2026年三季报点评:营收利润稳健增长,资产质量总体稳定
华创证券2026-11-01
邮储银行(601658.SH)2025年中报点评:收入利润实现正增长
国信证券2025-08-30
邮储银行2022年三季报及定增预案点评:资本补充打开扩表空间,业绩保持稳健
国泰君安证券2022-10-27
邮储银行2022年三季报点评:业绩实现稳健增长,不良生成压力趋缓
金融安信证券2022-10-27
邮储银行2023业绩点评:个贷投放加速,业绩稳健增长
金融国投证券2024-04-01
邮储银行2024年三季报点评:业绩实现温和修复
金融国投证券2024-11-01
金盘科技(688676.SH)2026年三季报点评:业绩稳健增长,在手订单饱满
国联民生证券2026-10-14
苏泊尔(002032.SZ)2026年三季报点评:收入回归稳健,业绩波动可控
国联民生证券2026-10-23
业绩稳健增长,新兴业务动能增强——斯瑞新材2026年三季报点评
华龙证券2026-10-29
杭氧股份2026年三季报点评:业绩超预期,看好未来稳健增长
国金证券2026-10-28