猜你想问
邮储银行2026年三季报主要有哪些亮点?
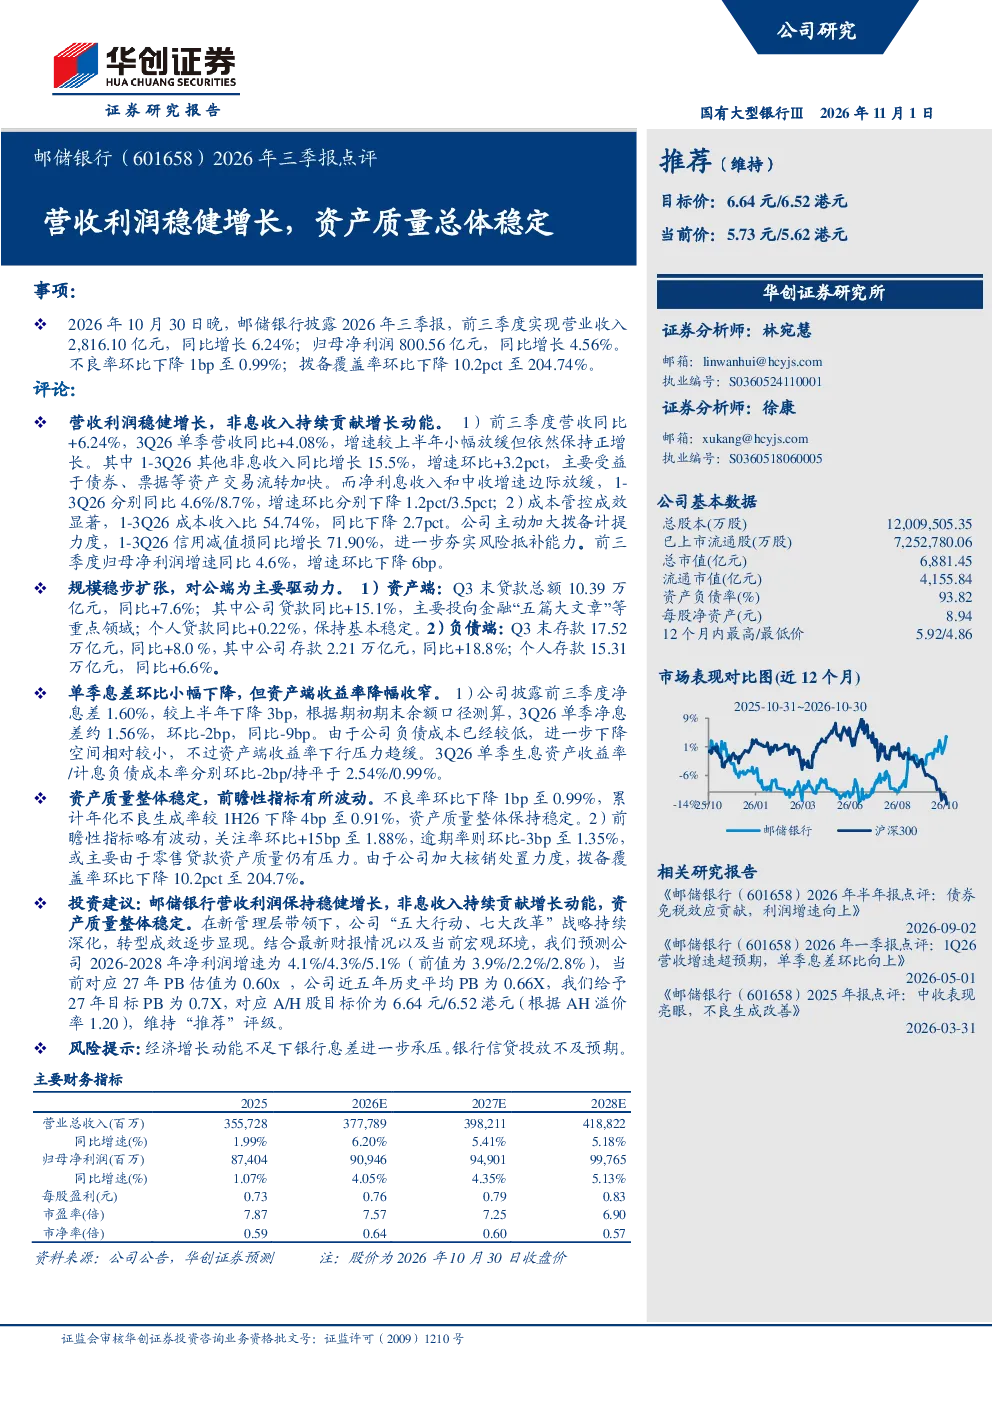
邮储银行2026年三季报显示营收利润稳健增长,营业收入同比增长6.24%至2,816.10亿元,归母净利润同比增长4.56%至800.56亿元。非息收入贡献显著增长动能,同比增长15.5%,主要得益于债券、票据等资产交易流转加快。成本管控成效显著,成本收入比下降至54.74%。资产质量总体稳定,不良率环比下降1bp至0.99%,拨备覆盖率虽环比下降10.2pct至204.74%,但仍处于较高水平。规模稳步扩张,公司贷款同比+15.1%,主要投向金融“五篇大文章”等重点领域。
银行业未来发展趋势如何?
银行业未来发展趋势呈现多元化特点。数字化转型加速,金融科技与银行传统业务深度融合,推动服务效率和客户体验提升。监管政策持续趋严,对资本充足率、流动性管理提出更高要求,促使银行加强风险管理。利率市场化改革深化,银行需通过优化资产负债结构、提升非息收入来应对息差压力。普惠金融和绿色金融成为重要发展方向,银行需加大资源投入。同时,经济结构调整和产业升级为银行业带来新的业务机遇,如支持科创企业、绿色产业等。
邮储银行报告重点分析了哪些方向?
邮储银行报告重点分析了营收利润增长、非息收入贡献、成本管控、资产质量、规模扩张及息差变化等多个方向。报告指出,营收利润稳健增长主要得益于业务规模扩大和盈利能力提升。非息收入增长显著,成为新的利润增长点。成本管控成效显著,成本收入比同比下降2.7pct,反映银行运营效率提升。资产质量总体稳定,不良率环比下降,但拨备覆盖率有所下降,需持续关注。规模扩张方面,对公端贷款增长较快,支持国家重点领域发展。息差方面,单季净息差环比小幅下降,反映市场利率环境变化对银行盈利能力的影响。
当前银行市场现状如何判断?
当前银行市场现状呈现稳中有变的特点。宏观经济复苏基础尚不牢固,经济增速放缓对银行资产质量带来潜在压力。监管政策持续收紧,对银行的资本充足率、流动性管理、风险控制提出更高要求,部分中小银行面临较大挑战。市场竞争加剧,同业竞争和互联网金融冲击下,银行需加快创新转型,提升服务能力。同时,银行在支持实体经济、服务普惠金融方面发挥重要作用,如加大对小微企业、绿色发展等领域支持力度。整体来看,银行市场需在风险与机遇中寻求平衡。
邮储银行报告提示了哪些风险?
邮储银行报告提示的主要风险包括经济增长动能不足下银行息差进一步承压,以及银行信贷投放不及预期。经济下行压力可能导致企业盈利能力下降,进而影响银行资产质量,特别是部分行业和企业的信用风险可能上升。同时,随着利率市场化改革推进,银行净息差面临持续压缩压力,需通过优化资产负债结构、提升中间业务收入来缓解。此外,信贷投放不及预期可能影响银行资产规模增长和盈利能力,需关注宏观经济环境变化对信贷需求的影响。