猜你想问
这份研报主要分析了哪些内容?
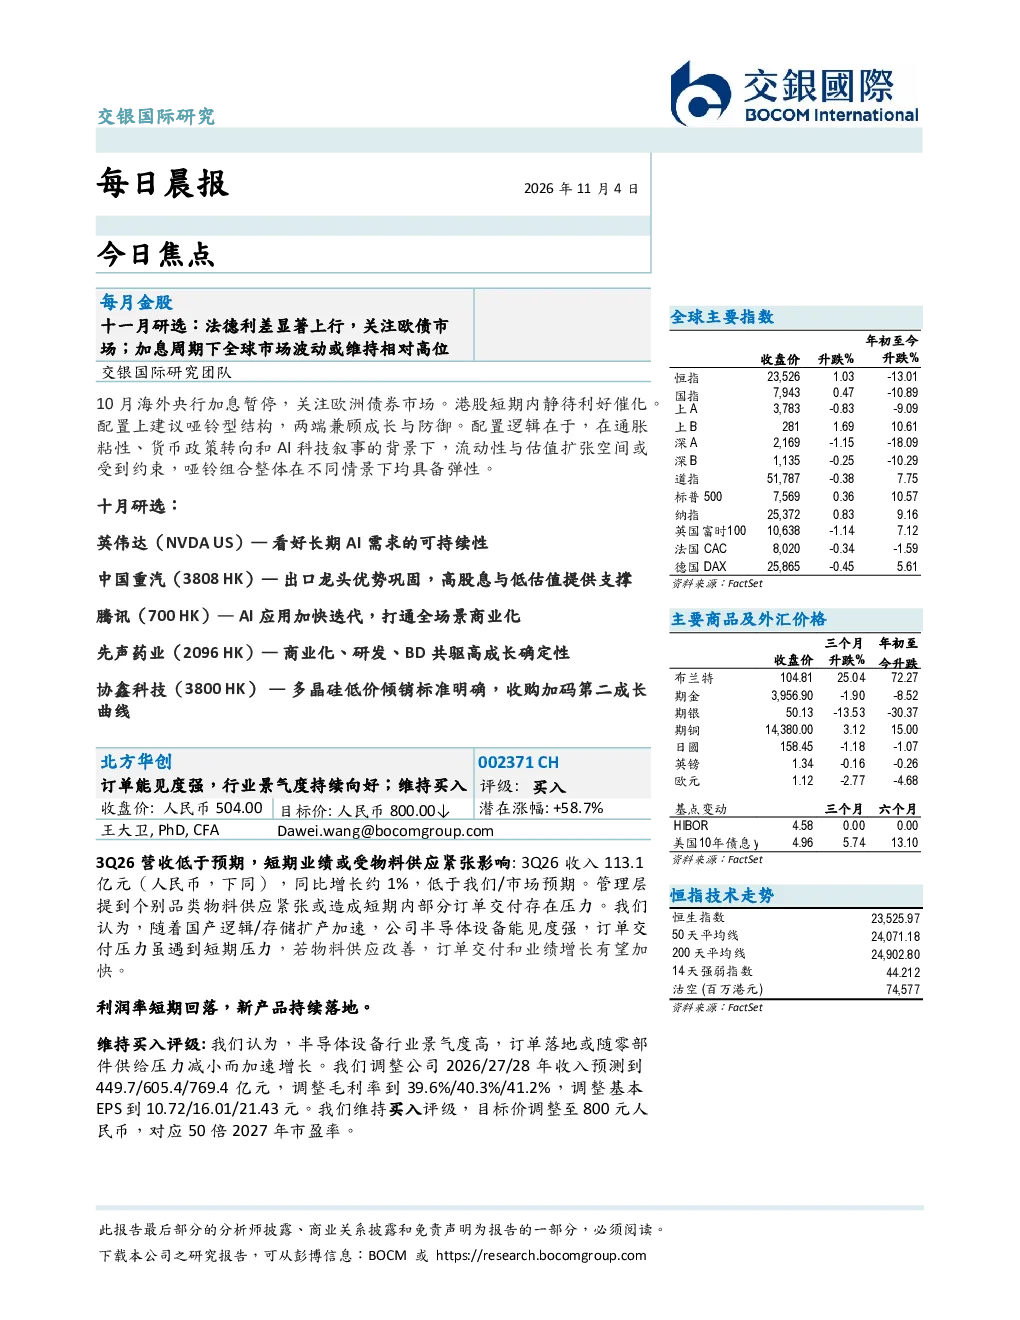
这份研报主要分析了法德利差上行对欧债市场的影响、全球市场在加息周期下的波动情况,并对半导体设备、新能源汽车等行业的重点公司进行了业绩分析和趋势展望。研报选取了英伟达、中国重汽、腾讯、先声药业、协鑫科技等公司作为投资关注对象,同时深入分析了某半导体设备公司的财务状况和未来增长潜力。
半导体设备行业的发展趋势如何?
半导体设备行业目前景气度高,订单落地有望随零部件供给压力减小而加速增长。报告重点分析了某半导体设备公司,其储能系统业务在3Q26表现稳健,但受碳酸锂涨价等因素影响毛利率有所下滑。预计4Q26储能系统出货量将超20GWh,全年同比增长超40%,明年有望实现翻倍增长。此外,AIDC业务作为公司新的增长点,长期发展空间巨大,当前估值具有吸引力。
报告重点分析了哪些公司?
报告重点分析了英伟达、中国重汽、腾讯、先声药业、协鑫科技等公司。英伟达因看好长期AI需求的可持续性而被看好;中国重汽作为出口龙头,凭借高股息和低估值获得支撑;腾讯则因AI应用加快迭代而受到关注;先声药业因商业化、研发和BD协同驱动的高成长确定性而被看好;协鑫科技则因多晶硅低价倾销标准和收购加码第二成长曲线而受到关注。
当前新能源汽车市场的现状如何?
当前新能源汽车市场销量分化明显,零跑连续第四个月破10万辆,小鹏单月交付破5万辆创历史新高,小米交付超5万辆。比亚迪和极氪保持同比增长,而蔚来、理想及鸿蒙智行销量同比回落。海外市场方面,比亚迪乘用车及皮卡海外销量同比增长约103%,小鹏海外交付同比增长166%。年末销售冲刺有望支撑销量,但2027年一季度可能进入季节性淡季。
研报提示了哪些风险?
研报提示的风险主要集中在半导体设备行业受零部件供给压力影响订单落地的不确定性,以及新能源汽车市场可能面临的季节性淡季挑战。此外,储能系统业务受碳酸锂涨价和电池出口退税下调等因素影响,毛利率有所下滑,需关注其业绩修复情况。AIDC业务的长期发展仍需市场验证,当前估值虽有吸引力,但仍需观察其商业化进程。