猜你想问
行云科技最新调研纪要核心内容是什么?
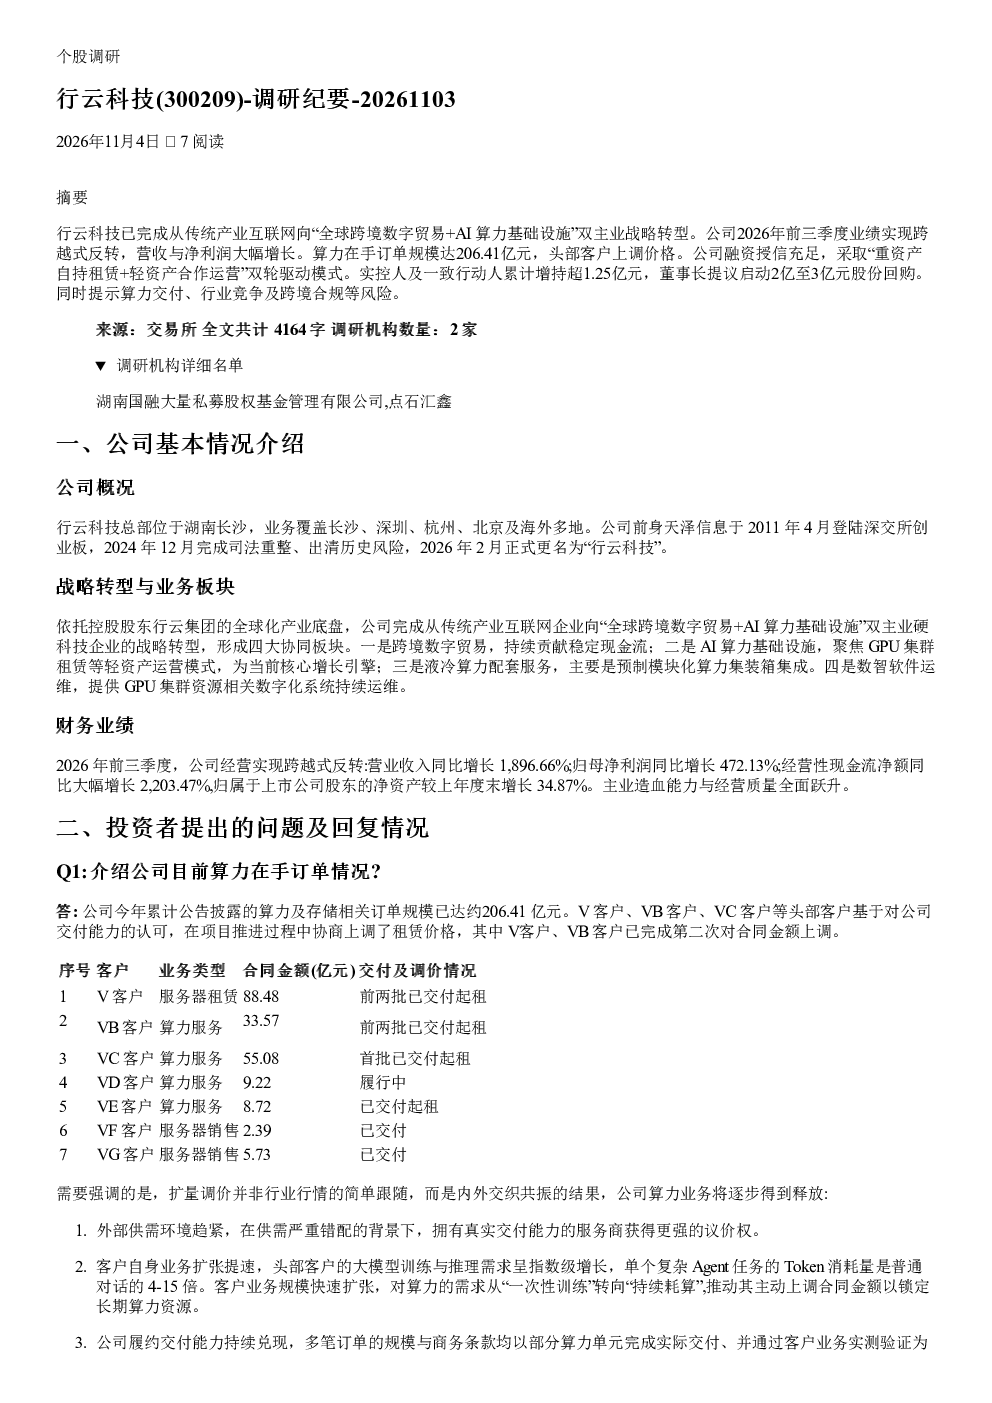
行云科技最新调研纪要显示,公司已完成从传统产业互联网向“全球跨境数字贸易+AI算力基础设施”双主业的战略转型。2026年前三季度业绩实现跨越式反转,营业收入同比增长1896.66%,归母净利润同比增长472.13%。公司在算力业务方面表现突出,累计公告披露的算力及存储相关订单规模达206.41亿元,头部客户已上调租赁价格。公司算力业务采用重资产自持租赁和轻资产合作运营两种模式,并与SA供应商达成新的战略合作协议,探索Token工厂业务模式。
AI算力行业发展趋势如何?
AI算力行业正经历快速发展阶段,外部供需环境趋紧,头部客户议价权增强。大模型训练与推理需求呈指数级增长,推动算力租赁服务需求持续提升。行业竞争加剧,但头部企业凭借技术实力和客户资源优势,逐步扩大市场份额。行云科技作为行业参与者,通过重资产自持和轻资产合作模式,积极布局高端算力集群与算力服务,并探索Token工厂等创新业务模式,以适应行业发展趋势。
行云科技报告重点分析了哪些方向?
行云科技报告重点分析了公司战略转型进展、财务业绩表现、算力业务订单情况及增长原因、融资授信情况及原因、商业模式创新以及增减持计划。其中,算力业务是报告的核心,详细披露了公司在手订单规模、订单详情、增长原因以及两种商业模式的具体运作方式。此外,报告还介绍了公司实控人增持和董事长提议回购的股权激励措施,展现公司对未来发展的信心。
当前AI算力市场现状如何?
当前AI算力市场呈现供需两旺的态势,头部客户对算力服务的需求持续提升,推动行业规模快速增长。算力租赁赛道具有“重资产、长周期、高杠杆”特征,头部客户长单增强供应链合作意愿,金融机构支持力度加大。同时,行业竞争加剧,算力租赁服务价格存在波动可能。行云科技凭借强大的履约交付能力和丰富的客户资源,在市场中占据有利地位,并通过多元化业务布局增强抗风险能力。
行云科技研报存在哪些风险提示?
行云科技研报提示了多项风险,包括算力业务交付与业绩释放风险,受外部因素影响,大额订单存在交付进度调整可能,业绩释放节奏存在波动。行业竞争加剧和价格波动风险,AI算力行业竞争加剧,算力租赁服务价格存在波动可能。跨境业务经营与合规风险,受国际贸易政策、地缘政治环境等因素影响,业务规模与盈利水平存在波动风险。此外,公司融资规模较大,面临资金管理及流动性管理压力,设备贬值与技术落后风险也不容忽视。