猜你想问
行云科技最新调研纪要核心内容是什么?
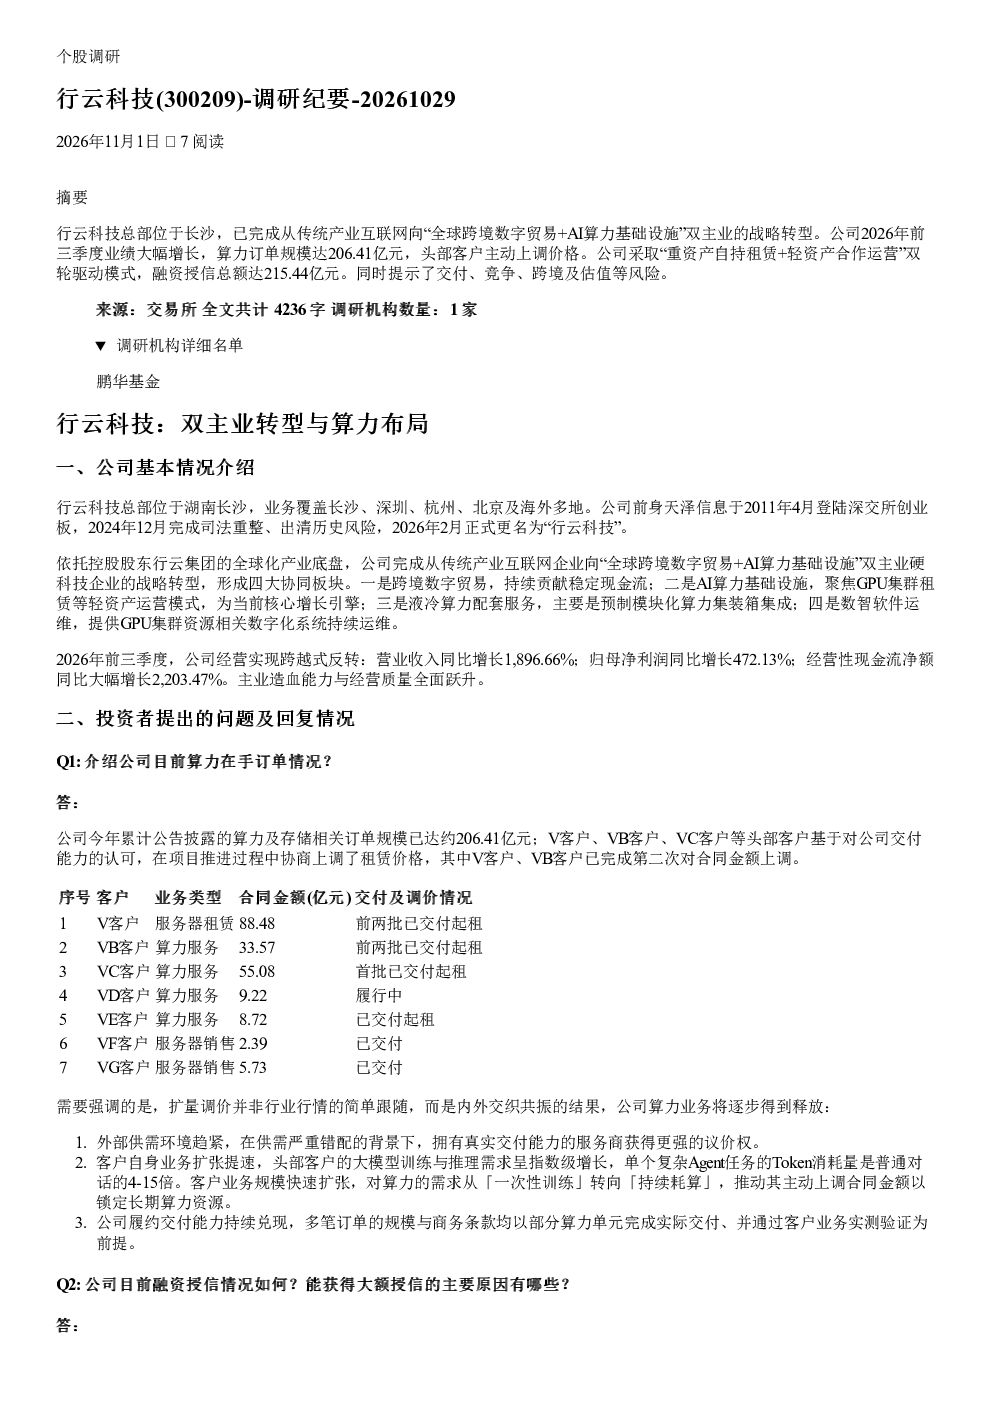
行云科技已完成从传统产业互联网向“全球跨境数字贸易+AI算力基础设施”双主业的战略转型。2026年前三季度业绩大幅增长,算力订单规模达206.41亿元,头部客户主动上调价格。公司采取“重资产自持租赁+轻资产合作运营”双轮驱动模式,融资授信总额达215.44亿元。
AI算力行业发展趋势如何?
AI算力行业呈现“重资产、长周期、高杠杆”特征,头部客户长单增强了供应链合作意愿。随着AI应用场景拓展,算力需求持续增长,推动行业向标准化、规模化发展。轻资产模式通过合作运营降低前期资金占用,并探索Token分成等创新商业模式,未来或成为行业重要发展方向。
行云科技报告重点分析了哪些方向?
报告重点分析了行云科技“重资产自持租赁+轻资产合作运营”的双轮驱动模式。重资产模式下,公司直接采购、持有GPU服务器等算力设备,通过设备融资实现滚动发展,但承担设备资本开支、折旧及技术迭代风险。轻资产模式下,公司与上游供应商合作,负责算力资源管理优化、运营调度和商业化销售,降低前期资金占用,并奠定从算租模式转型为Token分成模式的基础。
当前AI算力市场现状如何?
当前AI算力市场呈现头部企业集中、竞争加剧的态势。行云科技算力订单规模达206.41亿元,头部客户基于对公司交付能力的认可,在项目推进过程中协商上调了租赁价格。融资授信总额达215.44亿元,主要得益于标准化服务器资产和头部客户订单实现融资滚动。行业整体处于快速发展阶段,但竞争加剧导致算力租赁服务价格存在波动可能。
行云科技调研纪要提示了哪些风险?
行云科技调研纪要提示了多项风险:算力业务交付与业绩释放风险,受外部因素影响,大额算力订单存在交付进度调整可能,业绩释放节奏存在波动;行业竞争与价格波动风险,AI算力行业竞争加剧,算力租赁服务价格存在波动可能,跨境贸易数字化赛道竞争加剧可能影响公司AI业务拓展及盈利水平;跨境业务经营与合规风险,受国际贸易政策、地缘政治环境等因素影响,业务规模与盈利水平存在波动风险;融资与折旧风险,公司融资规模较大,对资金管理及流动性管理提出更高要求,同时面临设备贬值与技术落后风险;二级市场估值波动风险,二级市场股价及估值易出现波动,可能存在估值与公司经营基本面匹配度发生变化的情形。