猜你想问
该研报的核心内容是什么?
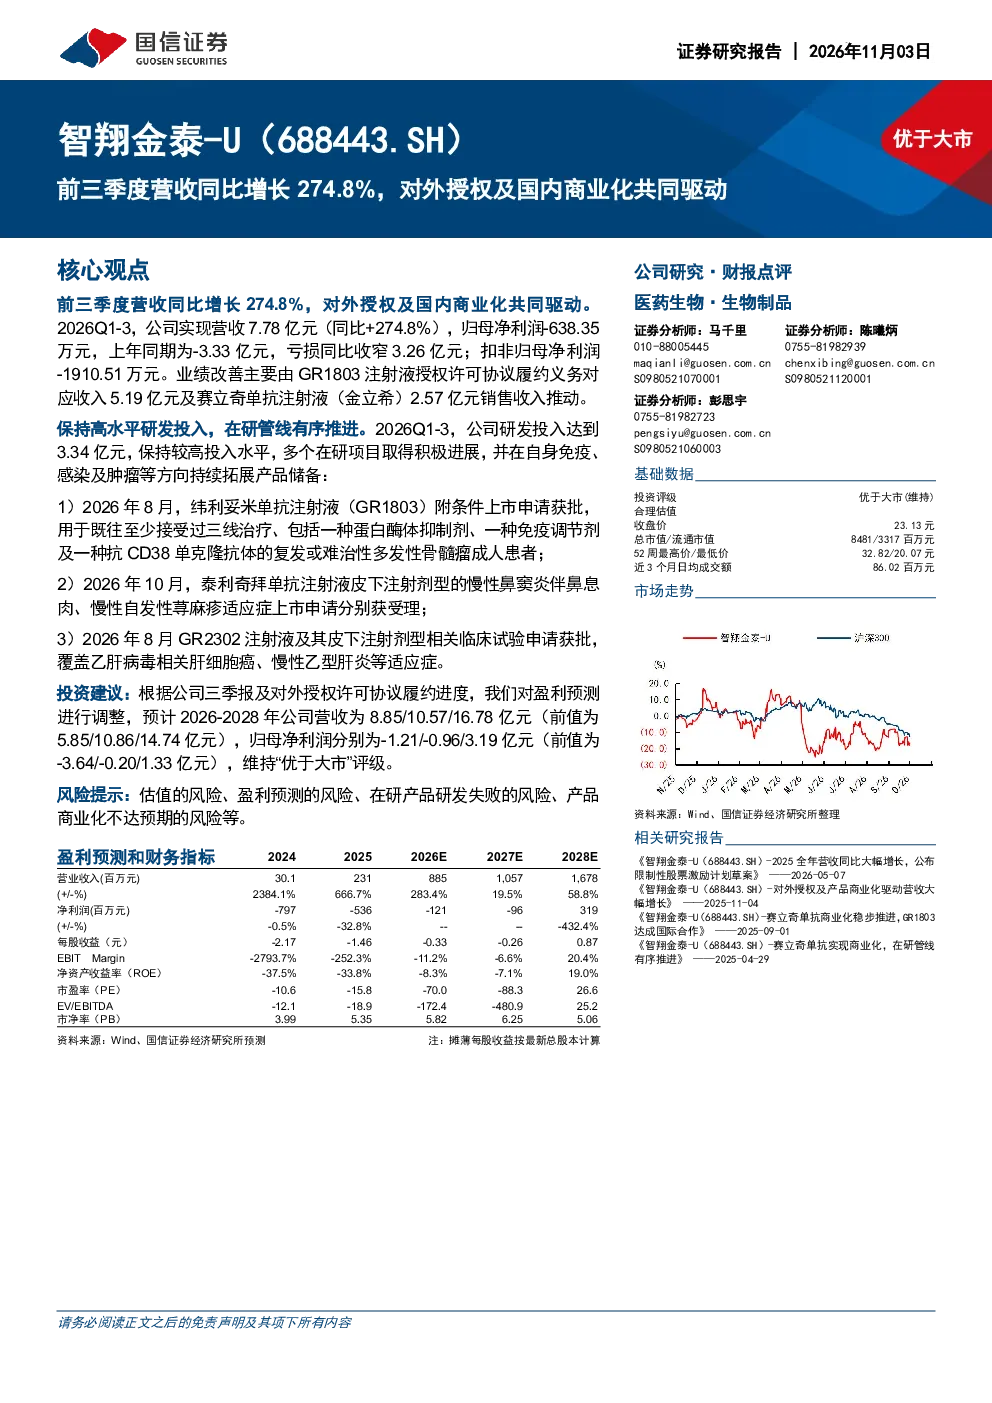
该研报指出公司前三季度营收同比增长274.8%,主要得益于对外授权及国内商业化共同驱动。业绩改善主要由GR1803注射液授权许可协议履约义务对应收入及赛立奇单抗注射液销售收入推动。具体数据显示,2026年Q1-3营收达7.78亿元,同比大幅增长274.8%。归母净利润从上年同期的-3.33亿元收窄至-638.35万元,亏损显著改善。研发投入为3.34亿元,显示出公司对创新产品的持续重视。
医药生物行业发展趋势如何?
医药生物行业持续受益于政策支持、人口老龄化和健康需求提升。创新药研发成为行业焦点,对外授权和国内商业化成为企业快速增长的常见路径。同时,国产替代趋势明显,本土企业竞争力增强。然而,行业面临研发失败、商业化不及预期以及估值波动等风险。公司所在的医药生物赛道,未来发展潜力巨大,但需关注市场竞争和产品生命周期管理。
该研报重点分析了哪些方向?
该研报重点分析了公司营收增长的核心驱动因素,即对外授权和国内商业化的协同效应。详细拆解了GR1803注射液和赛立奇单抗注射液的销售贡献,并披露了公司未来的研发管线进展,包括GR1803的附条件上市申请、泰利奇拜单抗皮下注射剂型的受理以及GR2302注射液的临床试验申请。此外,研报还提供了调整后的盈利预测和投资评级,为投资者提供了全面的业绩评估。
当前医药生物市场的现状如何?
当前医药生物市场呈现多元化发展态势,创新药企通过对外授权和国内商业化加速市场扩张。市场竞争激烈,但头部企业凭借技术优势和新药上市,逐步扩大市场份额。政策环境对行业影响显著,鼓励创新和国产化的政策为本土企业带来发展机遇。然而,市场也存在估值偏高、研发周期长、商业化不确定性等问题,投资者需谨慎评估。
研报提示了哪些风险?
研报提示的主要风险包括估值风险、盈利预测风险、在研产品研发失败风险以及产品商业化不达预期风险。具体而言,公司部分在研产品存在临床试验失败或无法获得市场认可的可能性,这可能导致研发投入无法转化为实际收入。此外,市场竞争加剧和价格压力也可能影响产品的商业化进程。投资者需关注这些风险因素,并结合公司基本面进行综合判断。