猜你想问
2026年三季报核心内容有哪些?
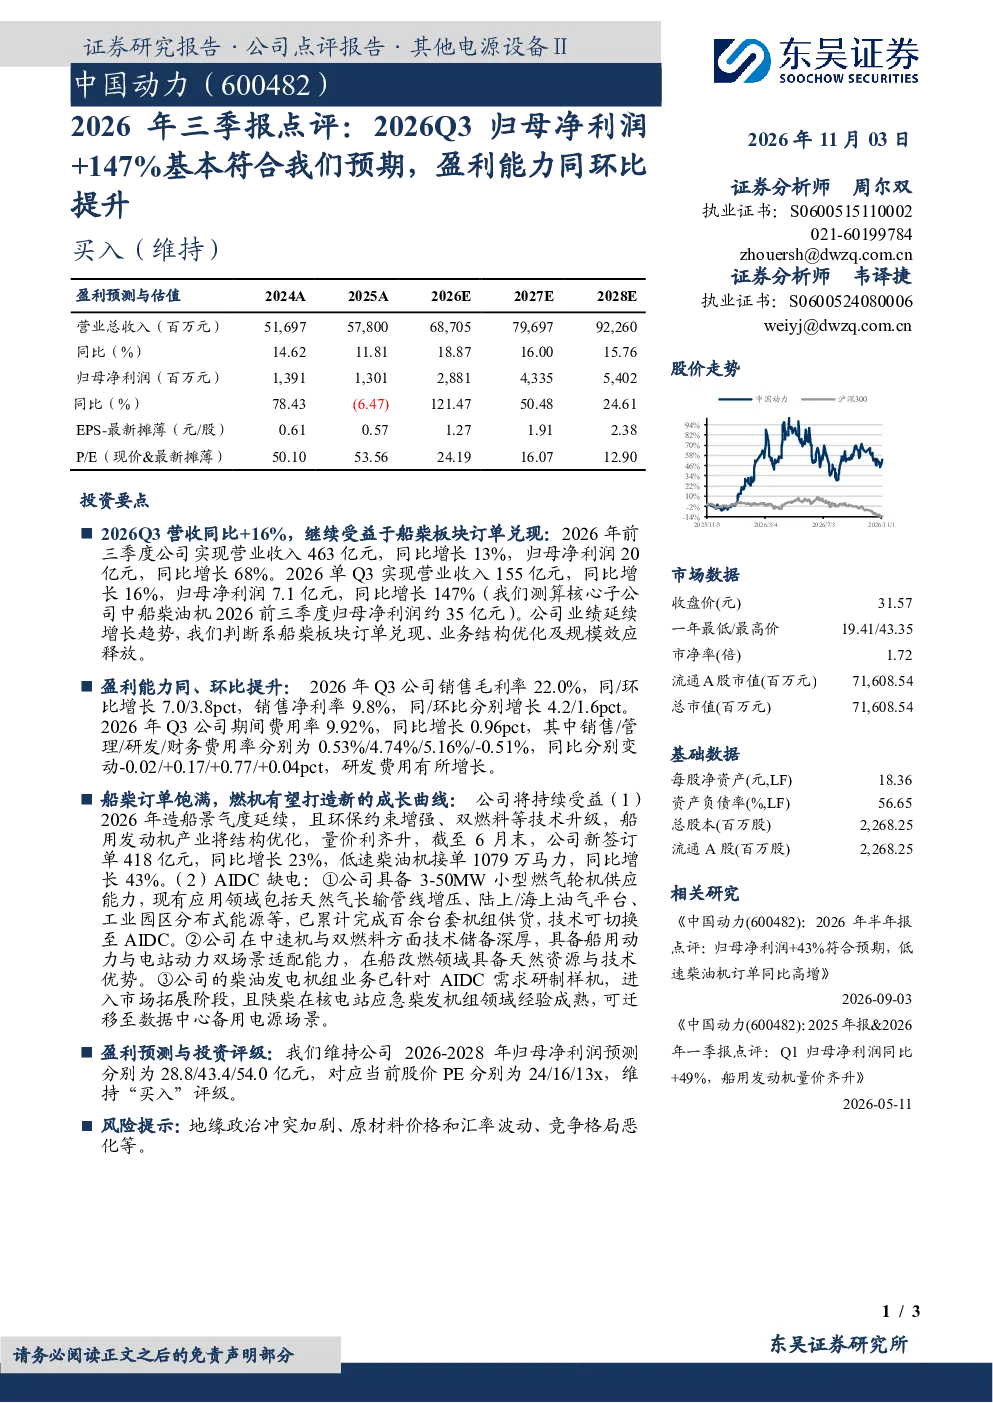
2026年前三季度公司实现营业收入463亿元,同比增长13%;归母净利润20亿元,同比增长68%。2026年Q3实现营业收入155亿元,同比增长16%;归母净利润7.1亿元,同比增长147%(核心子公司中船柴油机前三季度归母净利润约35亿元)。业绩增长主要受益于船柴板块订单兑现、业务结构优化及规模效应释放。
该行业赛道发展趋势如何?
公司船柴订单饱满,新签订单418亿元,同比增长23%;低速柴油机接单1079万马力,同比增长43%。同时,公司具备3-50MW小型燃气轮机供应能力,技术可切换至AIDC,并在中速机与双燃料方面技术储备深厚,有望打造新的成长曲线。
报告重点分析了哪些方面?
报告重点分析了公司2026年Q3的业绩表现,特别是归母净利润同比增长147%的亮眼数据。同时,详细解读了盈利能力提升,销售毛利率和净利率同环比增长,以及业务前景,包括船柴订单情况和新业务拓展方向。
当前市场现状如何判断?
公司船柴板块订单饱满,新签订单额和马力数均实现显著增长,显示出较强的市场竞争力。此外,公司在燃气轮机等新兴业务领域的技术储备也为其未来发展提供了潜力。整体来看,公司在核心业务上表现稳健,并积极拓展新增长点。
研报提示了哪些风险?
研报提示的地缘政治冲突加剧可能影响全球供应链稳定,原材料价格和汇率波动可能增加成本压力,竞争格局恶化可能对市场份额造成冲击。这些因素需持续关注,可能对公司经营业绩产生不利影响。
你可能感兴趣
2026年三季报点评:Q3归母净利润31亿元超预期,盈利能力同环比继续高增
建筑建材东吴证券2026-11-02
2026年三季报点评:2026Q3收入同环比增长同步提速,归母净利润环比+59%
东吴证券2026-10-28
2026年三季报点评26Q3归母净利12.5亿,同比+147%,环比+29%,单季盈利再创新高
华创证券2026-10-30
2024年一季报点评:Q1归母净利润同比+100%,盈利能力同环比继续提升
机械设备东吴证券2024-04-26
2026年三季报点评:2026Q3归母净利润环比+45%,期间费用率同比明显优化
东吴证券2026-10-30
2023年三季报点评:Q3归母净利润同比+80%符合预期,盈利能力提升明显
东吴证券2023-10-19
2026年三季报点评:归母净利润同比高增,轻资本业务收入占比提升
华创证券2026-11-03
2026年三季报点评:单Q3归母净利润-10%,毛利率同环比继续提升
机械设备东吴证券2026-10-29
2026年三季报点评:境外收入占比提升,Q3扣非归母净利润环比修复
机械设备财信证券2026-10-30
2026年三季报点评:26Q3归母同比+32%、环比+56%,盈利能力见底回升
机械设备东吴证券2026-11-02