猜你想问
这份研报的核心内容是什么?
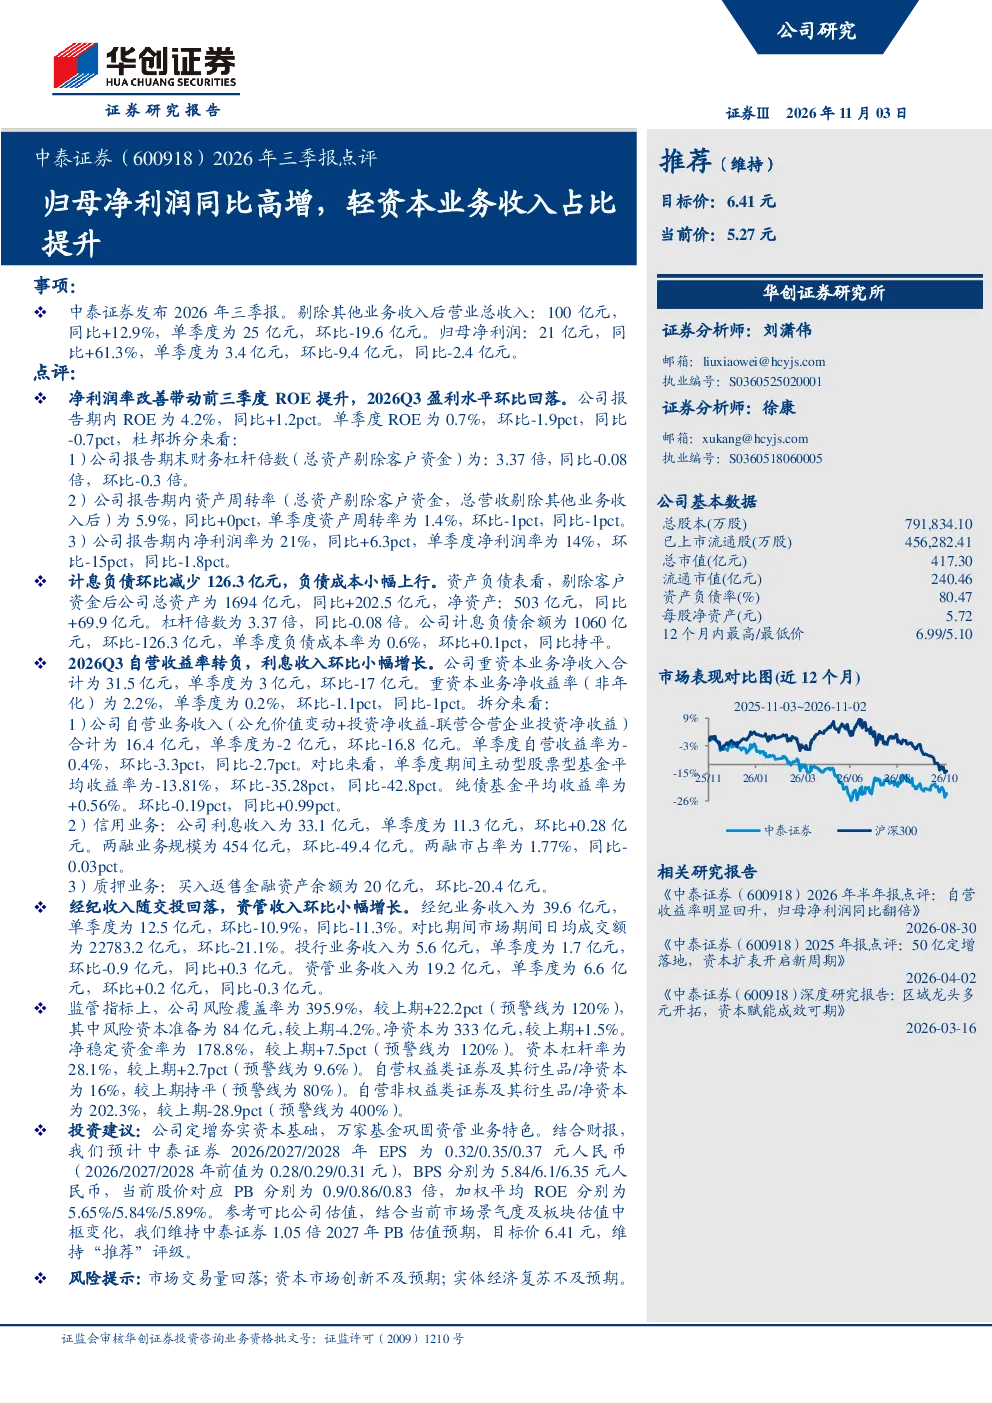
这份研报主要分析了中泰证券2026年三季度的财务表现。报告显示,剔除其他业务收入后,营业总收入同比增长12.9%,达到100亿元,单季度为25亿元,环比下降19.6亿元。归母净利润同比增长61.3%,达到21亿元,单季度为3.4亿元,环比下降9.4亿元。报告还指出,净利润率同比提升6.3个百分点至21%,但单季度环比下降15个百分点。此外,轻资本业务收入占比有所提升,财务杠杆倍数同比和环比均有所下降,风险覆盖率上升至395.9%
报告反映的行业发展趋势如何?
报告反映了证券行业的轻资本化发展趋势。中泰证券净利润率的提升主要得益于轻资本业务收入占比的提升,这表明行业正逐步向轻资本业务转型。同时,报告也显示,重资本业务的自营收益率单季度转负,说明传统重资本业务面临盈利压力。此外,报告提及的监管指标表现良好,风险覆盖率和净稳定资金率均高于预警线,这反映了行业在风险控制方面的进步。
研报重点分析了哪些方向?
研报重点分析了中泰证券的盈利能力、业务结构以及风险控制。在盈利能力方面,报告详细分析了净利润、净利润率、ROE等关键指标的变化趋势。在业务结构方面,报告重点关注了轻资本业务收入占比的提升以及重资本业务的自营收益率变化。在风险控制方面,报告分析了财务杠杆、风险覆盖率、净资本等监管指标,显示公司风险控制能力有所增强。
当前市场对中泰证券的判断是怎样的?
当前市场对中泰证券的判断主要基于其三季报的财务表现和业务结构变化。市场关注其净利润率的提升和轻资本业务占比的增加,认为这是公司转型升级的积极信号。同时,市场也注意到重资本业务的自营收益率转负和部分业务收入的环比下降,认为公司仍面临一定的经营压力。总体来看,市场对中泰证券的判断较为谨慎,既看到了其积极的变化,也关注其面临的挑战。
研报提到了哪些风险提示?
研报提到了几个主要的风险提示。首先,市场交易量回落在可能导致公司经纪业务收入下降。其次,资本市场创新不及预期可能影响公司的业务发展。最后,实体经济复苏不及预期也可能对公司盈利能力产生负面影响。这些风险提示表明,尽管中泰证券在三季报中表现良好,但仍需关注市场环境和宏观经济的变化,以应对潜在的风险。