猜你想问
兖矿能源2026年前三季度业绩增长主要得益于哪些因素?
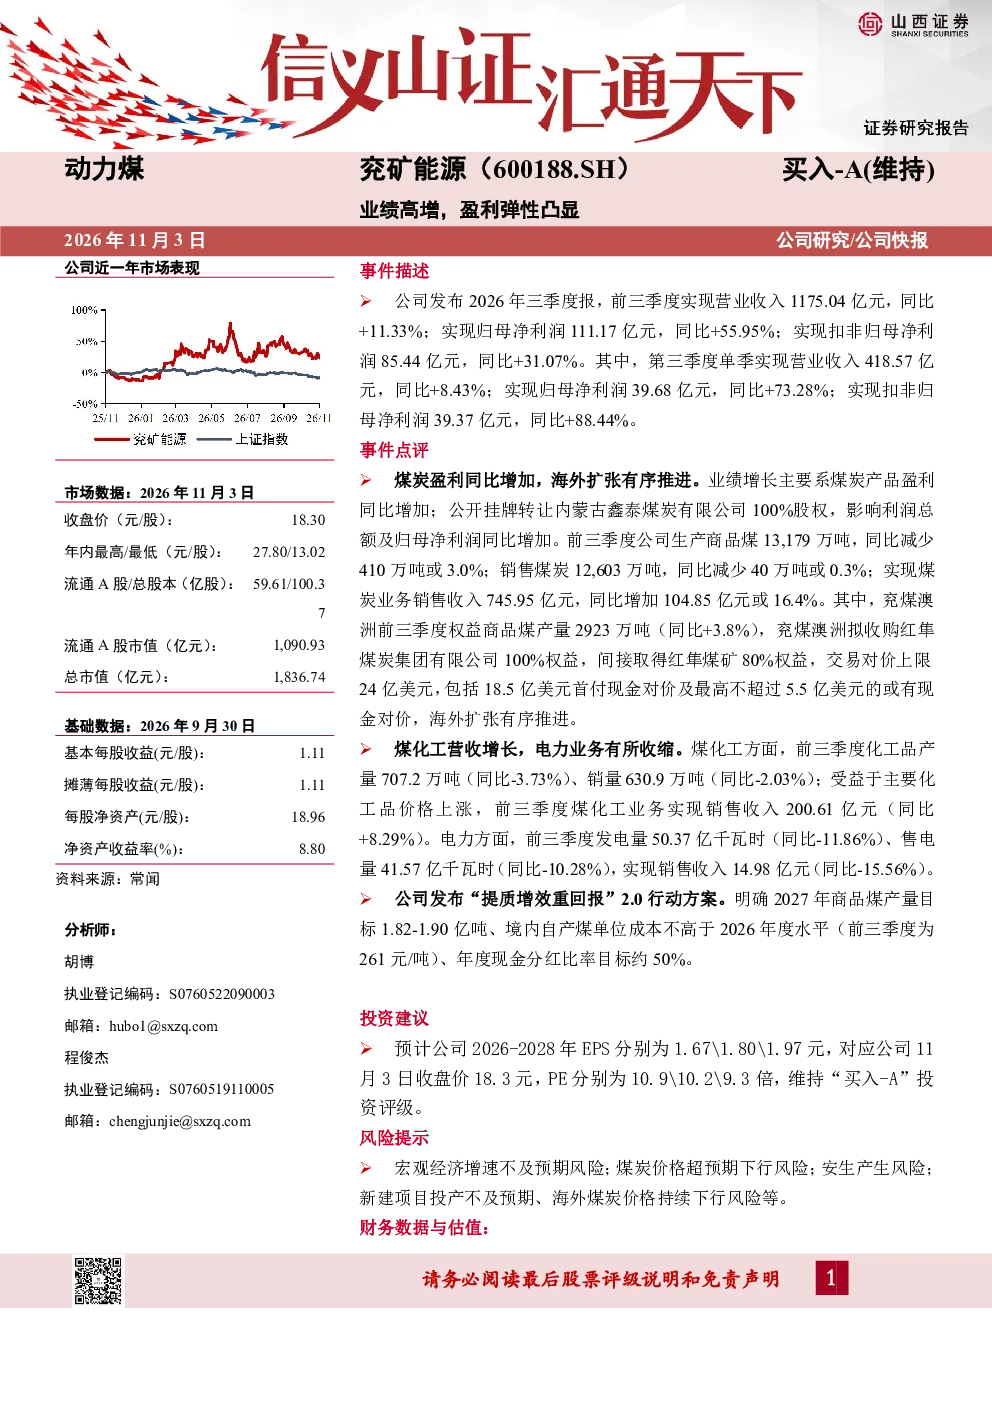
兖矿能源2026年前三季度业绩增长主要得益于煤炭产品盈利同比增加及海外扩张推进。公司实现营业收入1175.04亿元,同比增长11.33%;归母净利润111.17亿元,同比增长55.95%;扣非归母净利润85.44亿元,同比增长31.07%。第三季度单季归母净利润39.68亿元,同比增长73.28%。煤炭业务销售收入745.95亿元,同比增长16.4%。兖煤澳洲前三季度权益商品煤产量2923万吨,同比增长3.8%,并拟收购红隼煤炭集团100%权益,交易对价上限24亿美元。煤化工方面,化工品销售收入同比增长8.29%,达200.61亿元。公司发布“提质增效重回报”2.0行动方案,明确2027年商品煤产量目标1.82-1.90亿吨,境内自产煤单位成本不高于2026年度水平,年度现金分红比率目标约50%
化石能源行业未来发展趋势如何?
化石能源行业未来发展趋势呈现多元化发展态势。一方面,煤炭作为基础能源仍将保持重要地位,但清洁高效利用成为关键。兖矿能源等龙头企业通过技术创新和海外扩张提升竞争力,推动行业向绿色化转型。另一方面,煤化工产业面临结构调整,需提升产品附加值和智能化水平。电力业务需适应新能源发展,优化能源结构。整体看,化石能源行业需在保障能源安全前提下,加快低碳转型步伐,提升资源利用效率,推动产业链协同发展
兖矿能源报告重点分析了哪些业务板块?
兖矿能源报告重点分析了煤炭、煤化工和电力三大业务板块。煤炭业务方面,报告详细披露了公司国内煤炭生产销售情况及兖煤澳洲的海外扩张计划,包括拟收购红隼煤炭集团的进展。煤化工业务方面,报告指出化工品产量同比减少3.73%,但销售收入同比增长8.29%,显示产品结构优化成效。电力业务则呈现收缩态势,发电量和销售收入同比分别减少11.86%和15.56%,反映能源结构转型压力。公司通过“提质增效重回报”2.0行动方案,明确未来发展方向
当前化石能源市场面临哪些主要现状?
当前化石能源市场面临多重现状挑战。宏观经济增速放缓对能源需求形成压力,煤炭价格波动加剧企业盈利不确定性。安全生产风险始终是行业重点关注的领域,需持续加强安全管理。同时,新能源快速发展对传统能源形成替代效应,化石能源企业需加快技术创新和产业升级。兖矿能源等龙头企业通过拓展海外市场、优化成本结构等方式应对挑战,但行业整体仍需在保障供应与绿色转型间寻求平衡
研报提示了哪些投资风险?
研报提示了宏观经济增速不及预期、煤炭价格下行、安全生产风险等投资风险。宏观经济波动可能影响能源需求,进而影响煤炭企业业绩。煤炭价格周期性波动是行业固有风险,价格下行将压缩企业利润空间。安全生产事故可能造成重大经济损失和声誉影响。此外,新能源替代加速、环保政策收紧等因素也需关注。兖矿能源通过多元化经营和成本控制缓解部分风险,但投资者需持续关注行业动态和政策变化