猜你想问
快递行业2026年三季报主要数据有哪些?
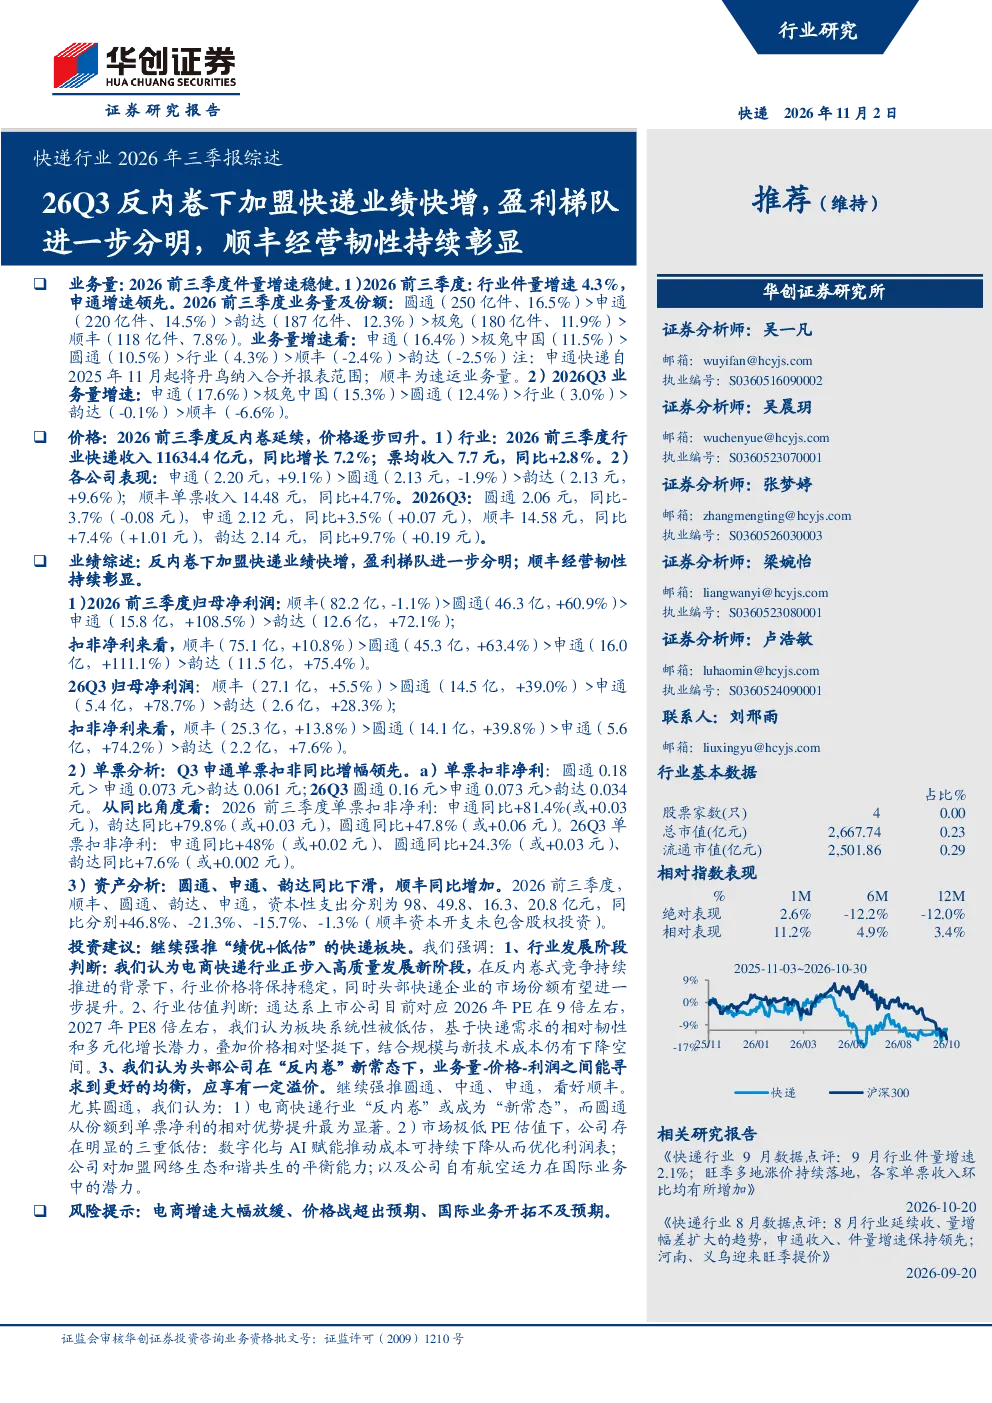
2026年前三季度,快递行业件量增速为4.3%,申通快递增速领先达16.4%。行业票均收入7.7元,同比增长2.8%。顺丰、圆通、申通、韵达的单票收入分别为14.48元、2.13元、2.20元、2.13元。顺丰归母净利润82.2亿元,扣非净利润75.1亿元。Q3单票扣非净利润方面,申通增幅领先达48%
快递行业未来发展趋势如何?
快递行业正步入高质量发展新阶段,反内卷式竞争持续推进,行业价格将保持稳定。头部快递企业市场份额有望进一步提升,通达系上市公司2026年PE约9倍,2027年PE约8倍,板块系统性被低估。头部公司在业务量-价格-利润间寻求更好均衡,应享有一定溢价。
研报重点分析了哪些方面?
研报重点分析了快递行业件量增速、票均收入、单票净利润、归母净利润及扣非净利润等核心财务数据。同时对比了顺丰、圆通、申通、韵达的业绩表现,并分析了各企业的资本性支出情况。
当前快递行业市场状况如何?
当前快递行业在反内卷背景下,加盟快递企业业绩显著增长,盈利梯队进一步分明。行业件量增速稳健,票均收入稳步增长。头部企业如顺丰经营韧性持续彰显,通达系上市公司估值具有吸引力,行业正迈向高质量发展。
研报提示了哪些风险?
研报提示的主要风险包括电商增速大幅放缓可能导致需求下降,价格战超出预期可能压缩利润空间,国际业务开拓不及预期可能影响长期增长。这些风险需关注,但研报未涉及具体投资建议。
你可能感兴趣
快递行业2024年三季报业绩综述:需求韧性足、“反内卷”下更利于业绩弹性释放,持续看好行业投资机会
交通运输华创证券2024-11-03
快递行业2021年三季报综述:龙头公司Q3单票净利环比普遍提升,顺丰拐点确立、趋势明确,圆通改善仍或被低估
交通运输华创证券2021-11-04
快递行业2025年报及2026年一季报综述:26Q1加盟快递业绩普遍超预期,顺丰调优策略已显成效,继续强推快递
交通运输华创证券2026-05-04
快递行业2025年三季报综述:25Q3单票收入、利润环比回升,反内卷下,看好快递企业利润弹性释放
交通运输华创证券2025-11-02
快递行业2023年三季报综述:件量需求显韧性,价格淡季承压力,持续看好行业中长期价值
交通运输华创证券2023-11-06
军工行业2026年三季报业绩综述:Q3单季承压,景气结构分化延续
国防军工国金证券2026-10-31
航空行业2026年三季报综述
交通运输华创证券2026-11-01
航运行业2026年三季报业绩综述:继续看好全船型上行机遇,三季报业绩高增印证逻辑
交通运输华创证券2026-11-02
华创医药投资观点研究专题周周谈第197期医药行业2026年三季报业绩综述
未知机构2026-11-01
净息差企稳支撑业绩回升——银行业2026年三季报综述
金融国信证券2026-11-02