猜你想问
这份研报主要分析了哪些航运板块的业绩?
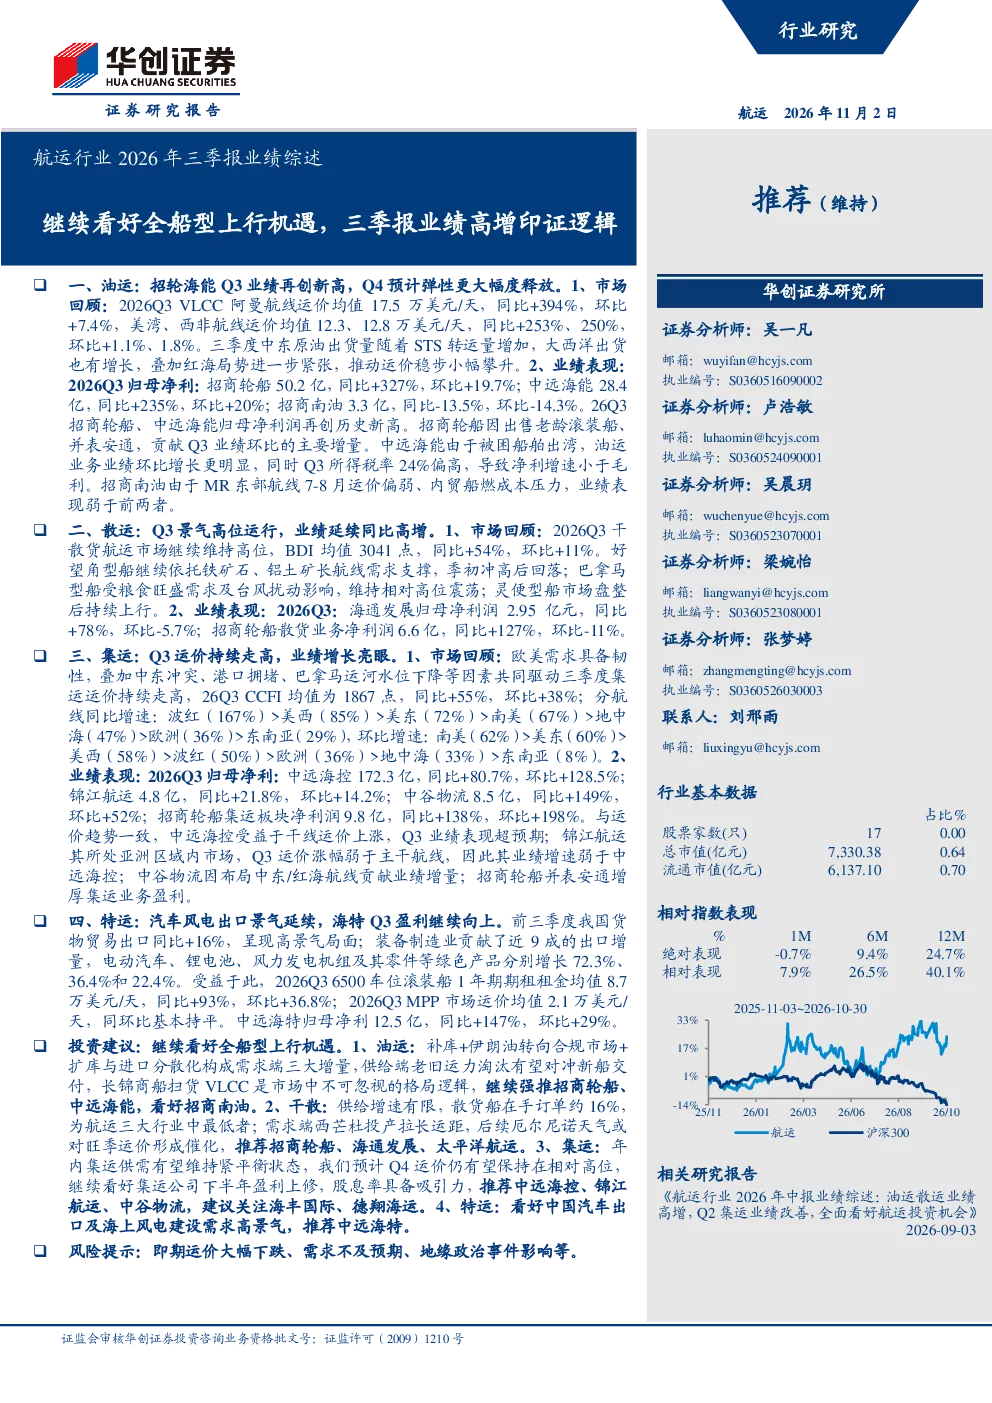
本研报重点分析了油运、散运、集运和特运四大航运板块的2026年三季报业绩。油运板块中,招商轮船和中远海能的归母净利润同比大幅增长;散运板块,海通发展和招商轮船的净利润也呈现显著增长;集运板块,中远海控、锦江航运和中谷物流的归母净利均实现同比增长;特运板块,中远海特营收和归母净利同比增幅明显。这些数据印证了航运行业整体的高景气度。
油运板块的市场现状和未来发展趋势如何?
油运板块市场现状表现为运价大幅上涨,例如VLCC阿曼航线运价同比增幅高达394%。这主要得益于中东原油出货量增加和红海局势紧张。未来,油运行业景气度有望持续,短期核心矛盾未解决,但中长期需求端有三大增量支撑,同时供给端老旧运力淘汰将有助于对冲新船交付带来的压力。
研报对哪些航运赛道进行了重点分析?
研报重点分析了油运、散运、集运和特运四大航运赛道。在油运方面,关注了运价上涨和主要企业业绩增长;在散运方面,分析了干散货市场的高位运行和不同船型的需求表现;在集运方面,考察了主干航线运价涨幅和整体供需平衡状况;在特运方面,则聚焦于中国汽车出口和海上风电建设带来的机遇。
当前航运市场的整体市场现状如何?
当前航运市场整体呈现高位运行态势。油运运价持续上涨,散运BDI指数同比增幅达54%,集运CCFI指数同比增幅为55%,特运市场也表现出强劲增长。各板块企业业绩普遍高增,反映出航运行业整体需求旺盛,供给相对紧张。不过,市场也存在波动性,需要关注供需变化和地缘政治等因素的影响。
研报提示了哪些投资风险?
研报提示的主要投资风险包括即期运价大幅下跌、需求不及预期以及地缘政治事件影响。运价波动是航运行业固有风险,若市场需求下降或出现突发性运价下跌,将直接影响企业盈利水平。此外,地缘政治冲突可能扰乱供应链,对航运市场造成冲击。投资者需密切关注这些风险因素,谨慎评估投资决策。
你可能感兴趣
航运行业2026年中报业绩综述:油运散运业绩高增,Q2集运业绩改善,全面看好航运投资机会
交通运输华创证券2026-09-03
Q3归母净利9.9亿,期待中期油散景气上行,继续看好外贸全船型平台扬帆
交通运输华创证券2023-11-01
2021年三季报点评:重申散运弹性+油运看涨期权,注入优质集运资产打造“全船型”航运巨头
交通运输华创证券2021-11-01
保险行业2015年三季报综述:全年业绩高增可期,应对利率下滑为长期逻辑
金融国泰君安证券2015-11-04
餐饮旅游行业周报:中免三季报业绩高增,就业服务业继续景气上行
休闲服务安信证券2020-10-18
氟化工行业:2026年4月月度观察:制冷剂价格继续上行,氟化工企业业绩高增
基础化工国信证券2026-05-03
银行业2021年A股上市银行三季报业绩综述:业绩持续高增,优质区域中小行继续领跑
金融国泰君安证券2021-11-01
航运行业2023年三季报综述:看好油运开启上行周期
交通运输华创证券2023-11-05
文化传媒行业周报:中报数据印证手游高景气,继续关注业绩高增的龙头公司
文化传媒宏信证券2017-08-29