猜你想问
这份研报主要讲了什么内容?
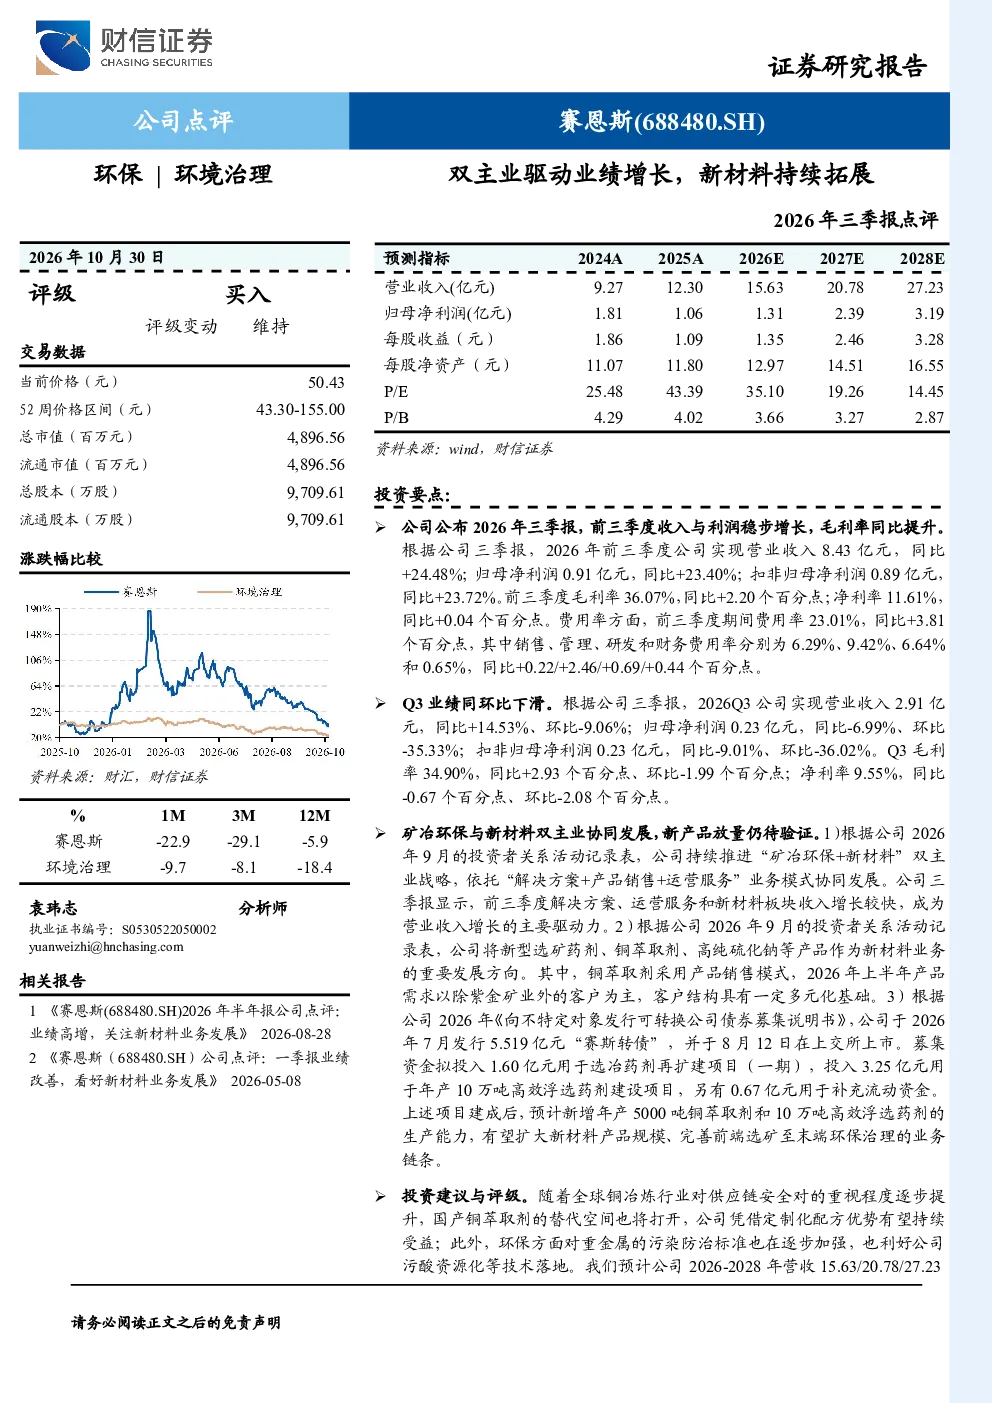
这份研报主要点评了公司2026年前三季度的业绩表现。报告显示,公司整体收入达到8.43亿元,同比增长24.48%,归母净利润为0.91亿元,同比增长23.40%。毛利率和净利率分别提升了2.20个百分点和0.04个百分点,达到36.07%和11.61%。尽管Q3业绩同环比有所下滑,但公司整体业绩保持稳步增长态势。报告还详细分析了公司在“矿冶环保+新材料”双主业战略下的业务推进情况,特别是新材料板块的发展,包括新型选矿药剂、铜萃取剂、高纯硫化钠等产品的市场表现和未来规划。此外,报告还提到了公司通过发行“赛斯转债”募集资金用于扩大产能的建设项目。
新材料行业的发展趋势如何?
新材料行业的发展趋势向好,特别是在环保和资源高效利用方面。随着全球对供应链安全和重金属污染防治标准的日益重视,国产铜萃取剂等新材料产品的替代空间巨大。公司重点发展的铜萃取剂等新材料,客户结构多元化,市场需求稳定增长。同时,国家政策对环保产业的支持也为新材料行业提供了良好的发展环境。未来,新材料在提高资源利用效率、减少环境污染等方面将发挥越来越重要的作用,市场前景广阔。
报告中重点分析了哪些方向?
报告中重点分析了公司在“矿冶环保+新材料”双主业战略下的业务推进情况。新材料业务是公司未来发展的重点,报告详细介绍了公司在新型选矿药剂、铜萃取剂、高纯硫化钠等领域的产品布局和市场拓展情况。此外,报告还关注了公司通过发行“赛斯转债”募集资金用于扩大产能的建设项目,特别是年产10万吨高效浮选药剂建设项目,预计将新增年产5000吨铜萃取剂和10万吨高效浮选药剂产能。这些分析显示了公司在新材料领域的持续投入和发展潜力。
当前市场对公司的判断是什么?
当前市场对公司的判断是积极的。公司2026年前三季度业绩稳步增长,收入和净利润均实现同比增长,显示出较强的盈利能力和市场竞争力。公司在“矿冶环保+新材料”双主业战略下的业务推进也取得了显著成效,新材料板块收入增长较快,未来发展潜力巨大。同时,公司通过发行“赛斯转债”募集资金用于扩大产能,进一步增强了市场信心。综合来看,公司在环保和新材料领域的布局符合行业发展趋势,市场前景乐观。
研报中提到了哪些风险提示?
研报中提到了多项风险提示。首先,矿冶环保项目的获取及交付可能不及预期,这会影响公司的业务拓展和收入增长。其次,铜萃取剂等新材料产品的市场拓展可能面临挑战,市场竞争激烈可能导致产品销售不及预期。此外,高效浮选药剂项目建设进度的不确定性也可能带来风险。此外,铼回收项目的推进及产品销售也存在一定的不确定性。最后,应收款项回收和经营现金流改善不及预期也可能对公司财务状况造成影响。这些风险因素需要公司密切关注和管理。