猜你想问
润本股份2026年三季报核心内容是什么?
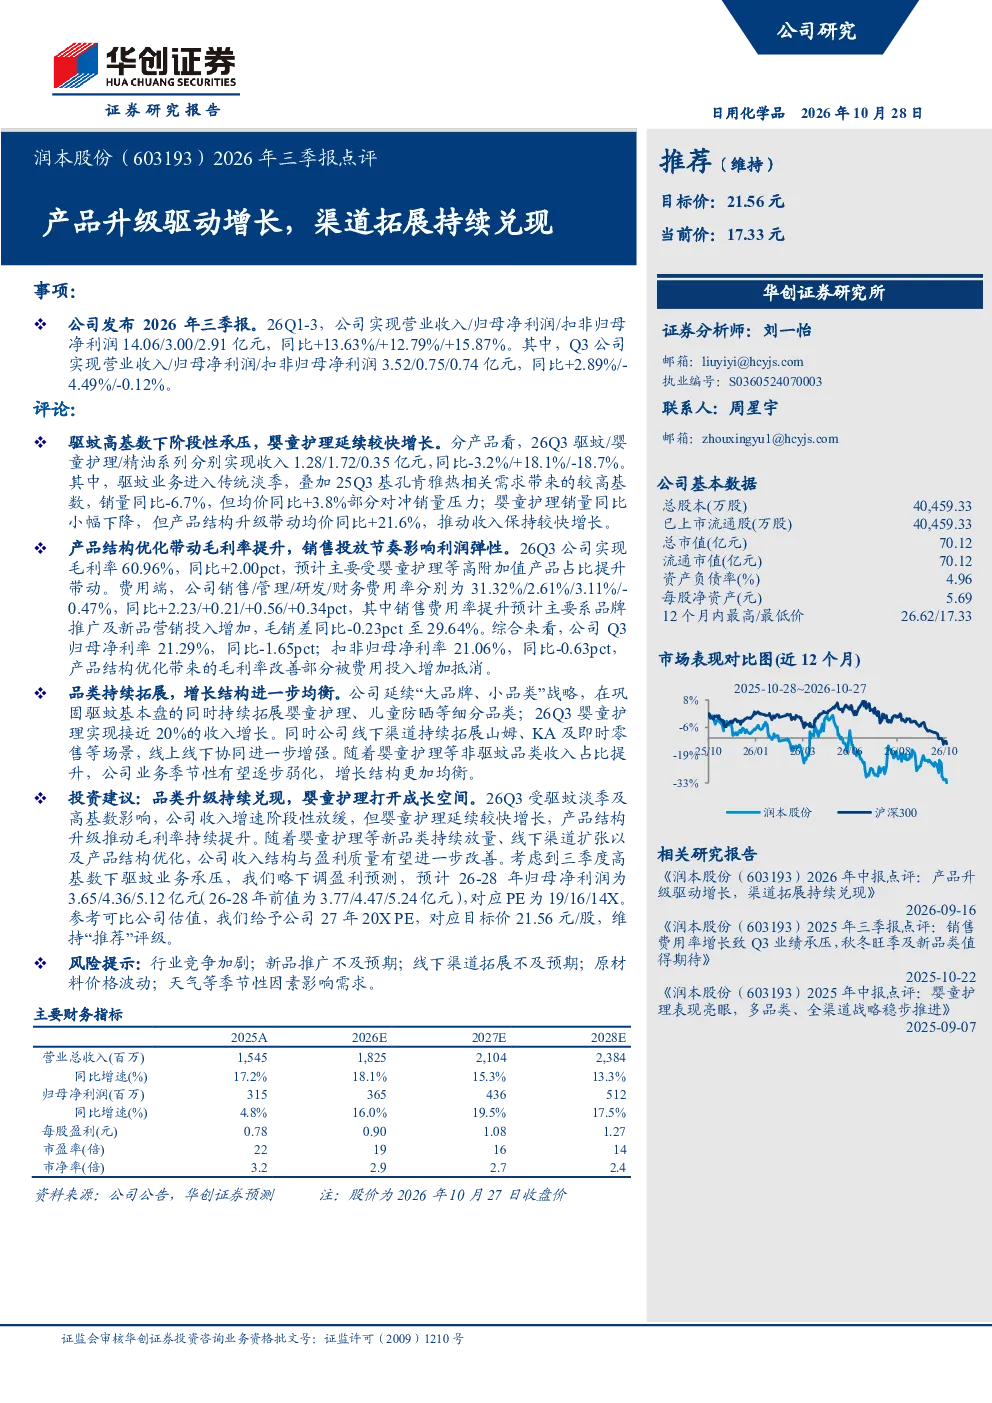
润本股份2026年三季报显示,公司通过产品升级和渠道拓展持续推动增长,但受驱蚊业务淡季及高基数影响,短期收入增速放缓。婴童护理等新品类表现亮眼,产品结构优化带动毛利率提升,长期增长潜力持续兑现。前三季度营业收入/归母净利润/扣非归母净利润同比分别增长13.63%/12.79%/15.87%。
婴童护理赛道发展趋势如何?
婴童护理赛道持续受益于人口增长和家长消费升级,润本股份在该领域表现突出。报告显示,婴童护理收入同比增长近20%,产品均价提升显著。公司延续“大品牌、小品类”战略,拓展儿童防晒等新品类,反映行业对细分需求满足的重视。未来该赛道有望受益于产品创新和渠道下沉。
报告重点分析了哪些方面?
报告重点分析了润本股份的产品结构优化和渠道拓展成效。产品端,婴童护理等高附加值产品占比提升,推动毛利率增长;渠道端,公司拓展山姆、KA及即时零售场景,线上线下协同增强,逐步弱化业务季节性。这些举措改善收入结构与盈利质量,为长期增长奠定基础。
当前润本股份的市场状况如何?
润本股份当前市场状况呈现结构性优化态势。虽然驱蚊业务受淡季和高基数影响短期增速放缓,但整体产品升级和渠道扩张带来积极信号。Q3毛利率提升至60.96%,销售费用率虽增但反映品牌投入,归母净利率仍保持较高水平。公司业务季节性逐步减弱,市场认可其长期增长潜力。
研报提示了哪些风险?
研报提示的主要风险包括行业竞争加剧、新品推广不及预期、线下渠道拓展不及预期、原材料价格波动以及天气等季节性因素影响需求。特别是驱蚊业务受季节性影响较大,需关注淡旺季表现差异。此外,新品类拓展效果和市场竞争格局变化也可能影响公司业绩稳定性。
你可能感兴趣
公司首次覆盖报告:抗敏感龙头,产品升级、渠道拓展驱动业绩稳增长
开源证券2026-06-10
2026年三季报业绩点评报告:AI驱动业绩兑现,盈利能力持续修复
信息技术华龙证券2026-10-23
2026年三季报点评息费共振驱动高质量扩表,全球自主清算网络价值持续兑现
华创证券2026-10-28
南华期货2026年三季报点评:息费共振驱动高质量扩表,全球自主清算网络价值持续兑现
华创证券2026-10-28
2026年一季报点评:归母净利润同比+31%继续大超预期,产品升级、提质增效逻辑持续兑现
机械设备东吴证券2026-04-30
洽洽食品(002557)2026年中报点评:渠道拓展显效,成本红利兑现
华创证券2026-08-26
2025年三季报点评25Q3业绩同比增长8.19%,内生外延双轮驱动逻辑持续兑现
华创证券2025-10-28
25Q3业绩同比增长8.19%,内生外延双轮驱动逻辑持续兑现-2025年三季报点评
华创证券2025-10-29
产品矩阵持续丰富,渠道拓展驱动稳健增长
西南证券2026-04-28
公司事件点评报告:业绩符合预期,发力渠道拓展与产品升级
食品饮料华鑫证券2024-09-07