猜你想问
洽洽食品2026年中报核心内容是什么?
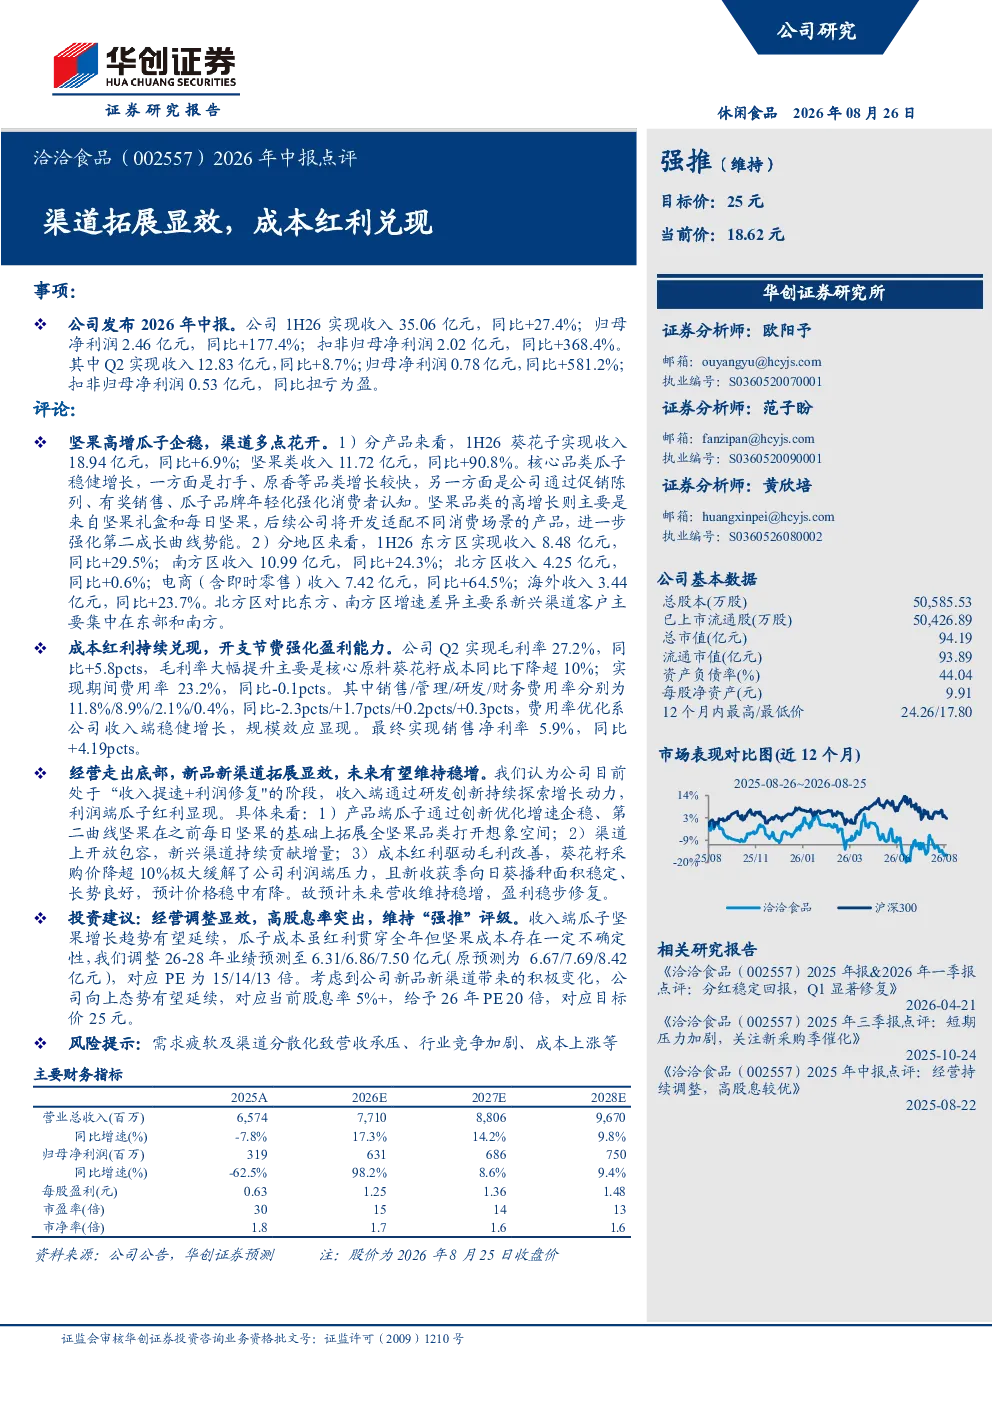
洽洽食品2026年中报显示经营调整显效,渠道拓展和新品创新驱动收入提速,成本红利兑现强化盈利能力。公司处于“收入提速+利润修复”阶段,瓜子品类稳健增长,坚果品类高增长,新兴渠道持续贡献增量,成本下降缓解利润压力。1H26实现收入35.06亿元,同比+27.4%;归母净利润2.46亿元,同比+177.4%;扣非归母净利润2.02亿元,同比+368.4%。
食品行业发展趋势如何?
洽洽食品所在的食品行业正经历渠道多元化发展和产品创新升级阶段。传统渠道与新零售、即时零售等新兴渠道协同增长,为行业带来增量空间。同时,健康化、高端化产品趋势明显,坚果品类作为高增长赛道,市场潜力持续释放。企业需加强渠道管理能力,平衡新兴渠道与传统渠道发展,同时注重产品研发以提升竞争力。
报告中哪些方面是重点分析?
报告重点分析了洽洽食品的产品、渠道和成本三大维度。产品端,瓜子品类通过创新优化增速企稳,坚果品类拓展全坚果品类打开想象空间;渠道端,公司开放包容,新兴渠道持续贡献增量,北方区增速差异主要系新兴渠道客户集中在东部和南方;成本端,葵花籽采购价降超10%极大缓解利润压力,新收获季向日葵播种面积稳定、长势良好,预计价格稳中有降。
当前食品市场现状如何判断?
当前食品市场呈现结构性分化特征,一方面,传统品类如瓜子保持稳健增长,另一方面,坚果品类在健康消费趋势下实现高增长。渠道方面,线上线下融合加速,新兴渠道成为重要增长引擎,但渠道分散化也带来管理挑战。成本端,原材料价格波动对利润端影响显著,企业需加强供应链管理能力。整体看,行业竞争加剧,企业需通过产品创新和渠道优化提升竞争力。
研报提示哪些风险?
研报提示的主要风险包括需求疲软及渠道分散化、行业竞争加剧、成本上涨等。需求疲软可能影响消费意愿,渠道分散化增加管理难度,行业竞争加剧压缩利润空间,成本上涨则直接侵蚀利润水平。企业需密切关注市场变化,灵活调整经营策略以应对潜在风险。