猜你想问
长裕集团2026年三季报核心内容是什么?
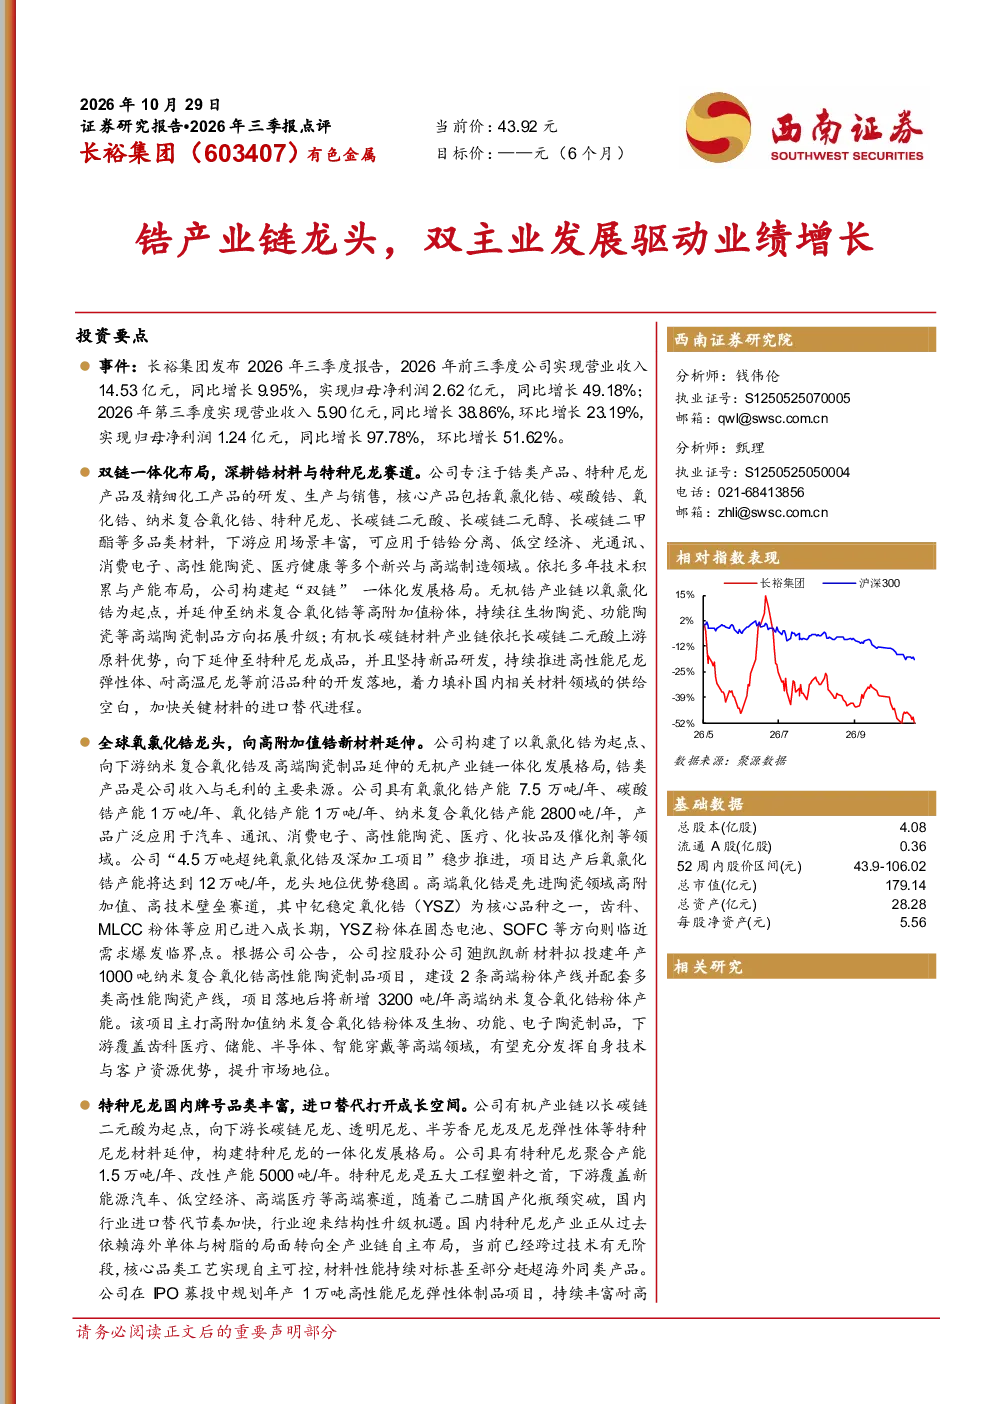
长裕集团2026年前三季度营业收入14.53亿元,同比增长9.95%;归母净利润2.62亿元,同比增长49.18%。公司专注于锆类产品、特种尼龙及精细化工,构建“双链”一体化发展格局。锆类产品方面,公司拥有氧氯化锆、碳酸锆、氧化锆及纳米复合氧化锆产能,并推进4.5万吨超纯氧氯化锆项目;特种尼龙方面,公司具备1.5万吨聚合及5000吨改性产能,以长碳链二元酸为起点延伸至多种特种尼龙材料。公司通过产业链延伸和技术积累实现业绩增长。
锆产业链及特种尼龙行业发展趋势如何?
锆产业链方面,长裕集团作为全球氧氯化锆龙头,正向高附加值锆新材料延伸,如高端氧化锆和钇稳定氧化锆(YSZ),该领域技术壁垒高、附加值高。特种尼龙行业正从依赖海外单体与树脂转向全产业链自主布局,核心品类工艺实现自主可控。长裕集团通过IPO募投规划年产1万吨高性能尼龙弹性体制品项目,丰富耐高温尼龙、尼龙弹性体等高附加值牌号,顺应行业自主化趋势。
研报对长裕集团的重点分析方向有哪些?
研报重点分析了长裕集团的“双链”一体化发展格局,即无机锆材料与有机长碳链材料产业链同步延伸。在锆产业链方面,关注公司氧氯化锆产能规模优势及向高端氧化锆新材料延伸的进展;在特种尼龙方面,关注公司产能与牌号丰富度,以及产品下游应用拓展至光通信、齿科、新能源汽车等新兴方向。同时,分析公司新项目投产进度对业绩的潜在影响。
长裕集团所处市场现状如何?
长裕集团在锆产业链中具备全球氧氯化锆产能规模优势,尤其在超纯氧氯化锆领域处于领先地位。公司通过产业链延伸和技术积累,产品结构不断优化,高附加值产品占比提升。特种尼龙方面,国内产业正从依赖进口转向自主可控,长裕集团作为产业链参与者,受益于行业自主化趋势。公司产品下游应用广泛,覆盖多个高增长新兴领域,市场前景较好。
研报提示了哪些风险?
研报提示的主要风险包括:锆产品价格下行风险,由于锆产业链上游受原材料价格波动影响较大;下游需求下滑风险,锆类产品及特种尼龙应用领域存在周期性波动;新项目投产进度不及预期风险,如4.5万吨超纯氧氯化锆项目及1万吨高性能尼龙弹性体制品项目若未能按计划达产,可能影响公司业绩预期。