猜你想问
这份报告的核心内容是什么?
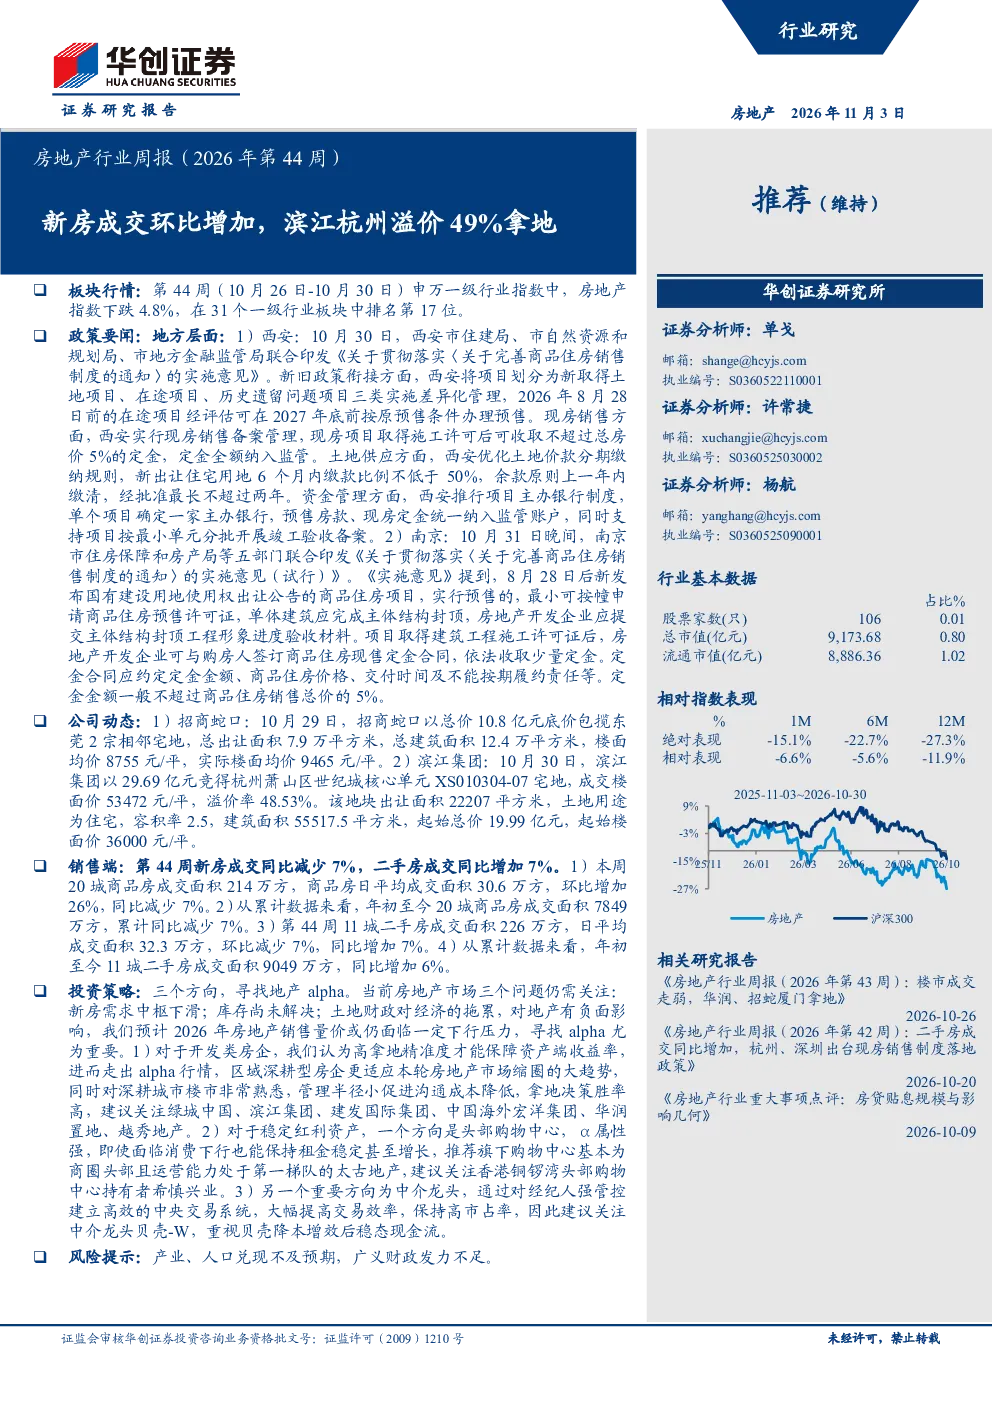
报告分析了2026年第44周房地产板块表现,显示房地产指数下跌4.8%,板块内涨跌幅差异显著。同时关注了西安、南京等地商品住房销售制度改革政策,以及越秀地产、招商蛇口等房企拿地动态。新房市场环比增加26%,二手房市场环比减少7%,但同比均有所增长。融资端以地方国企发债为主,保利发展发行规模最大。
当前房地产赛道的发展趋势如何?
从政策端看,地方性住房销售制度改革旨在优化市场环境。企业拿地行为显示区域深耕型房企如绿城中国、滨江集团等更具优势。销售数据显示新房市场环比回暖,二手房市场表现相对稳定,一线城市成交面积同比增加。但整体市场仍面临产业和人口兑现不及预期的挑战。
报告重点分析了哪些方向?
报告聚焦三个投资方向:一是开发类房企,特别是高拿地精准度的区域深耕型房企;二是稳定红利资产,如购物中心龙头太古地产及香港铜锣湾头部购物中心持有者希慎兴业;三是中介龙头,关注降本增效后的现金流表现。
当前房地产市场现状如何判断?
新房市场在第44周环比显著增长,但同比仍下降,一线城市表现相对较好。二手房市场环比下降但同比上升,一线城市小幅增长。政策层面多地推行销售制度改革,房企拿地溢价率差异大,融资端以地方国企为主。整体市场呈现分化态势。
研报提示了哪些风险?
报告提示的风险包括产业和人口兑现不及预期,这可能影响市场长期需求。此外,广义财政发力不足也可能对市场形成制约。政策效果落地时间及力度尚不明确,房企经营仍面临不确定性。
你可能感兴趣
房地产行业周报(2026年第26周):楼市成交环比增加,招蛇北京、杭州拿地
房地产华创证券2026-06-29
房地产行业周报(2026年第28周):一线城市新房累计成交同比增速转正,保利杭州萧山世纪城拿地
房地产华创证券2026-07-14
房地产行业周报(2026年第17周):楼市成交同环比增加,中海西安、海口拿地
房地产华创证券2026-04-28
房地产行业周报(2026年第12周):新房与二手房成交环比增加,华润新增沈阳奥体板块四宗地块
房地产华创证券2026-03-24
房地产行业周报(2026年第10周):二手房成交环比增加,保利新增杭州城东新城宅地
房地产华创证券2026-03-11
房地产行业周报:多地新房二手成交环比改善,杭州、西安取消限购
房地产德邦证券2024-05-13
房地产行业周报:房地产行业周报(2024年第11周)杭州二手房放开限购,新房成交环比回升
房地产华创证券2024-03-18
房地产行业第22周周报:新房成交环比改善,多地政策持续释放
房地产信达证券2024-06-02
房地产行业第38周周报:新房二手房成交环比上升,广州等全国多地限购放松
房地产信达证券2023-09-24
房地产行业第15周周报:新房二手房成交环比正增,多地房地产政策继续优化
房地产信达证券2024-04-14