猜你想问
这份研报的核心内容是什么?
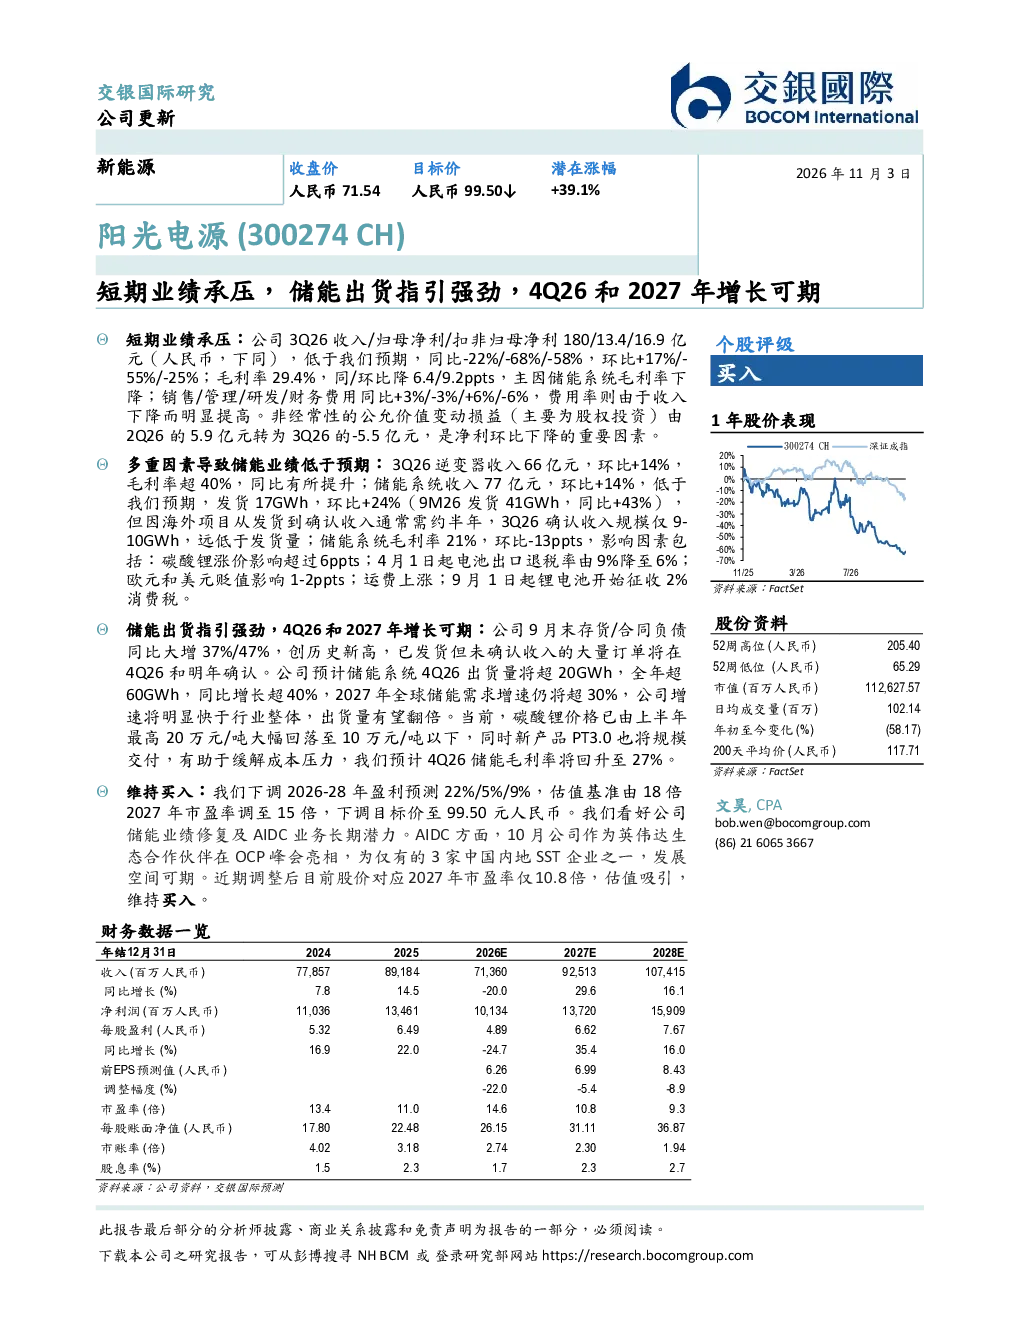
本报告分析阳光电源短期业绩承压,但储能出货强劲,预计4Q26和2027年增长可期。3Q26公司收入/归母净利/扣非归母净利同比-22%/-68%/-58%,主因储能系统毛利率下降。储能系统收入77亿元,环比+14%,但确认收入仅9-10GWh,低于预期。公司存货/合同负债同比大增37%/47%,预示未来订单将确认。预计4Q26储能系统出货量超20GWh,全年超60GWh,同比增长超40%。2027年全球储能需求增速超30%,公司增速将明显快于行业整体,出货量有望翻倍。当前碳酸锂价格回落,新产品PT3.0规模交付将缓解成本压力,预计4Q26储能毛利率回升至27%
储能行业的发展趋势如何?
储能行业发展趋势向好。报告指出,2027年全球储能需求增速仍将超30%,公司储能出货量有望翻倍。当前储能系统毛利率影响因素包括碳酸锂价格、电池出口退税率、汇率、运费及消费税,但碳酸锂价格已回落至10万元/吨以下,成本压力将逐步缓解。公司新产品PT3.0的规模交付将进一步改善毛利率。此外,公司作为英伟达生态合作伙伴,在OCP峰会亮相,显示其在AIDC业务的长期发展潜力。
研报对阳光电源的重点分析方向是什么?
研报重点分析了阳光电源短期业绩承压的原因及储能业务长期增长潜力。短期来看,3Q26储能系统收入环比+14%,但确认收入低于预期,主因包括碳酸锂涨价、电池出口退税率下降、汇率贬值、运费上涨及消费税。长期来看,公司储能出货指引强劲,存货/合同负债创历史新高,预计4Q26和2027年储能系统出货量将大幅增长。公司通过新产品和技术升级,有望改善毛利率,提升竞争力。
当前储能市场的现状如何?
当前储能市场呈现供需两旺态势,但存在价格波动和成本压力。报告显示,全球储能需求增速持续高于30%,但原材料价格波动对行业影响显著。例如,碳酸锂价格近期回落至10万元/吨以下,但此前曾超6ppts上涨,对储能系统毛利率造成压力。同时,电池出口退税率下降、汇率贬值等因素也影响成本。不过,随着技术进步和规模效应,成本压力有望逐步缓解,如公司PT3.0新产品的规模交付将改善毛利率表现。
研报提示了哪些风险?
研报提示的风险主要集中在原材料价格波动和行业竞争加剧。短期内,碳酸锂等原材料价格仍可能存在不确定性,影响储能系统成本和毛利率。此外,储能行业竞争激烈,技术迭代迅速,公司需持续提升产品竞争力。报告中提到,公司3Q26储能系统毛利率下降,部分受原材料价格上涨影响。同时,全球储能需求虽增长强劲,但行业参与者众多,竞争格局可能变化,需关注技术路线和市场格局变化带来的风险。