猜你想问
这份研报主要分析了什么内容?
这份研报主要分析了2026年三季度生猪行业的核心数据,包括能繁母猪存栏量、新生仔猪数据、生猪出栏与存栏量、定点屠宰企业屠宰量及屠宰端均重等关键指标。报告详细解读了三季度生猪产能去化提速的成效,以及四季度供需格局的变化趋势,并提示了行业面临的主要风险点。
生猪行业未来发展趋势如何?
生猪行业未来发展趋势显示,产能去化明显提速,2027年供给收缩逻辑进一步夯实。短期内供给仍充裕,冻品库存高企压制猪价反弹空间。四季度供需格局双强,猪价中枢或有上移,但反弹高度有限,整体呈现底部企稳、温和回暖格局。需关注疫病风险对有效仔猪供给的潜在影响。
研报重点分析了哪些方向?
研报重点分析了能繁母猪存栏量变化对产能的影响、新生仔猪数据反映的补栏情绪、生猪出栏与存栏量变化揭示的去库存进程、定点屠宰企业屠宰量与均重的市场信号,以及冻品库存对猪价形成的持续性压制。这些分析共同构成了对当前生猪市场现状的全面评估。
当前生猪市场现状如何判断?
当前生猪市场现状判断为行业进入实质去库存阶段,远期供给拐点逐渐明晰。三季度产能去化明显提速,但短期内供给仍充裕,冻品库存高企压制猪价反弹空间。四季度供需格局双强,猪价中枢或有上移,但反弹高度有限,整体呈现底部企稳、温和回暖格局。
研报提示了哪些风险?
研报提示的主要风险包括四季度疫病风险,若多发将进一步压低有效仔猪供给;若猪价超预期反弹,需警惕压栏与二次育肥集中入场推升均重,透支四季度供给压力。此外,冻品库存高企对猪价形成的持续性压制也是需关注的风险因素。
你可能感兴趣
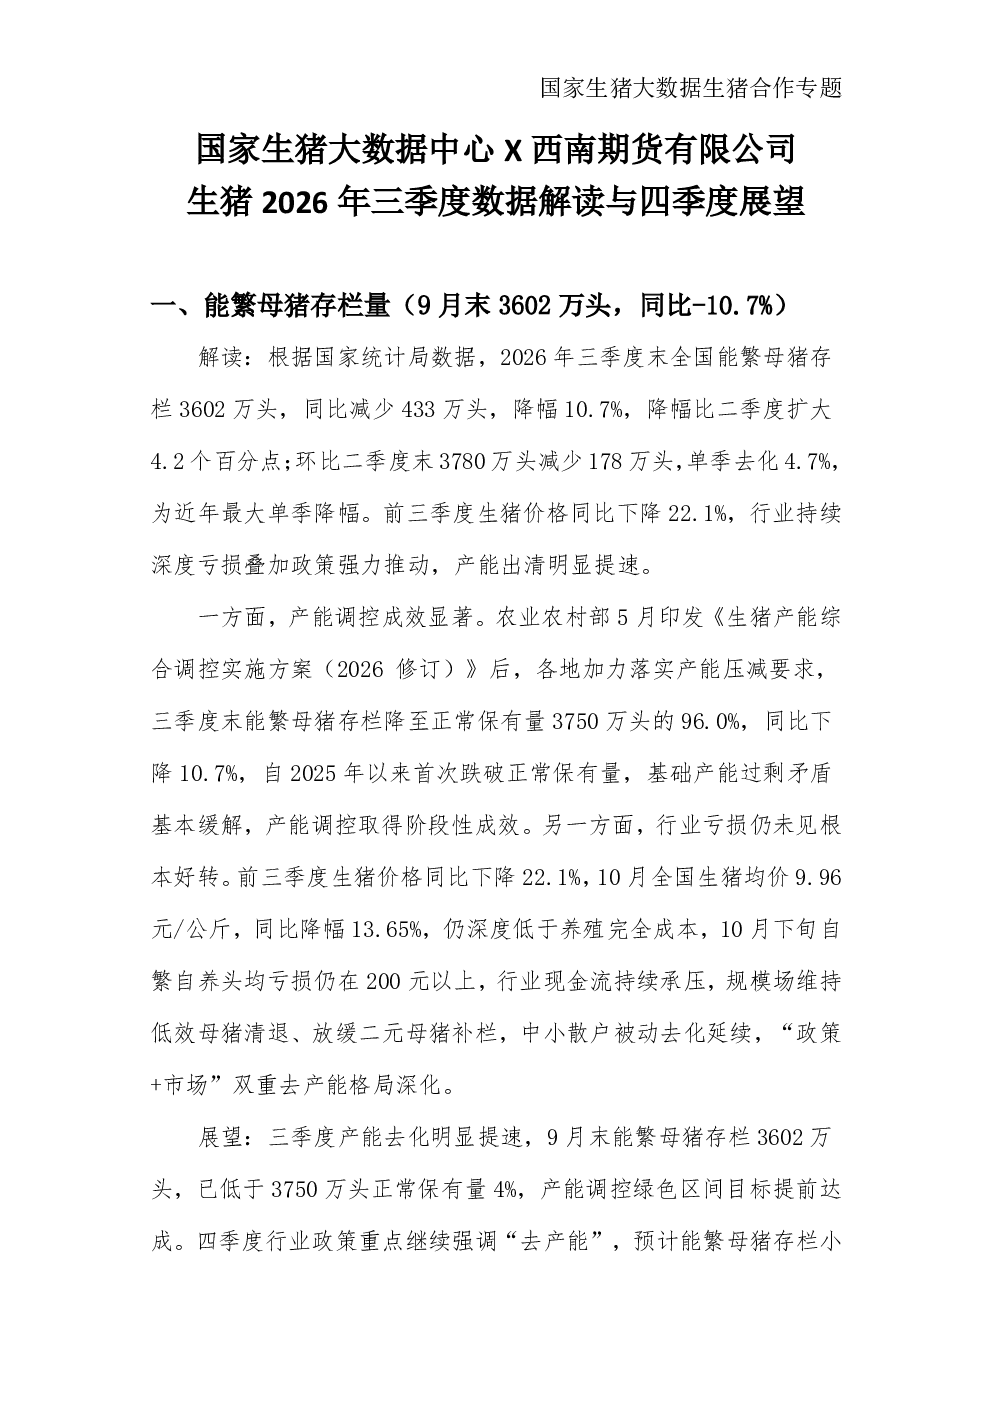
国家生猪大数据中心X西南期货有限公司生猪2026年三季度数据解读与四季度展望
西南期货2026-11-03
生猪2025年四季度数据解读与2026年一季度展望
西南期货2026-01-28
生猪2026年上半年数据解读与2026年下半年展望
西南期货2026-07-20
生猪三季度行情回顾与四季度展望:四季度贴近成本附近,期价或仍存买入价值
方正中期期货2023-10-17
生猪三季度行情回顾与四季度展望:消费改善拉动猪价二次冲高
方正中期期货2022-09-11
2026年三季度初步业绩:费用、拨备与税收驱动超预期,四季度展望好于预期
金融Evercore2026-10-16
生猪季度数据解读与展望
西南期货2025-07-07
生猪季度数据解读与展望
西南期货2025-10-13
南华期货生猪2026四季度展望:现货续跌破位 期货升水向零收敛 去化证伪与供给拐点之争
南华期货2026-09-30
南华期货生猪2026四季度展望——现货续跌破位,去化证伪与供给拐点之争
南华期货2026-09-29