猜你想问
这份研报的核心内容是什么?
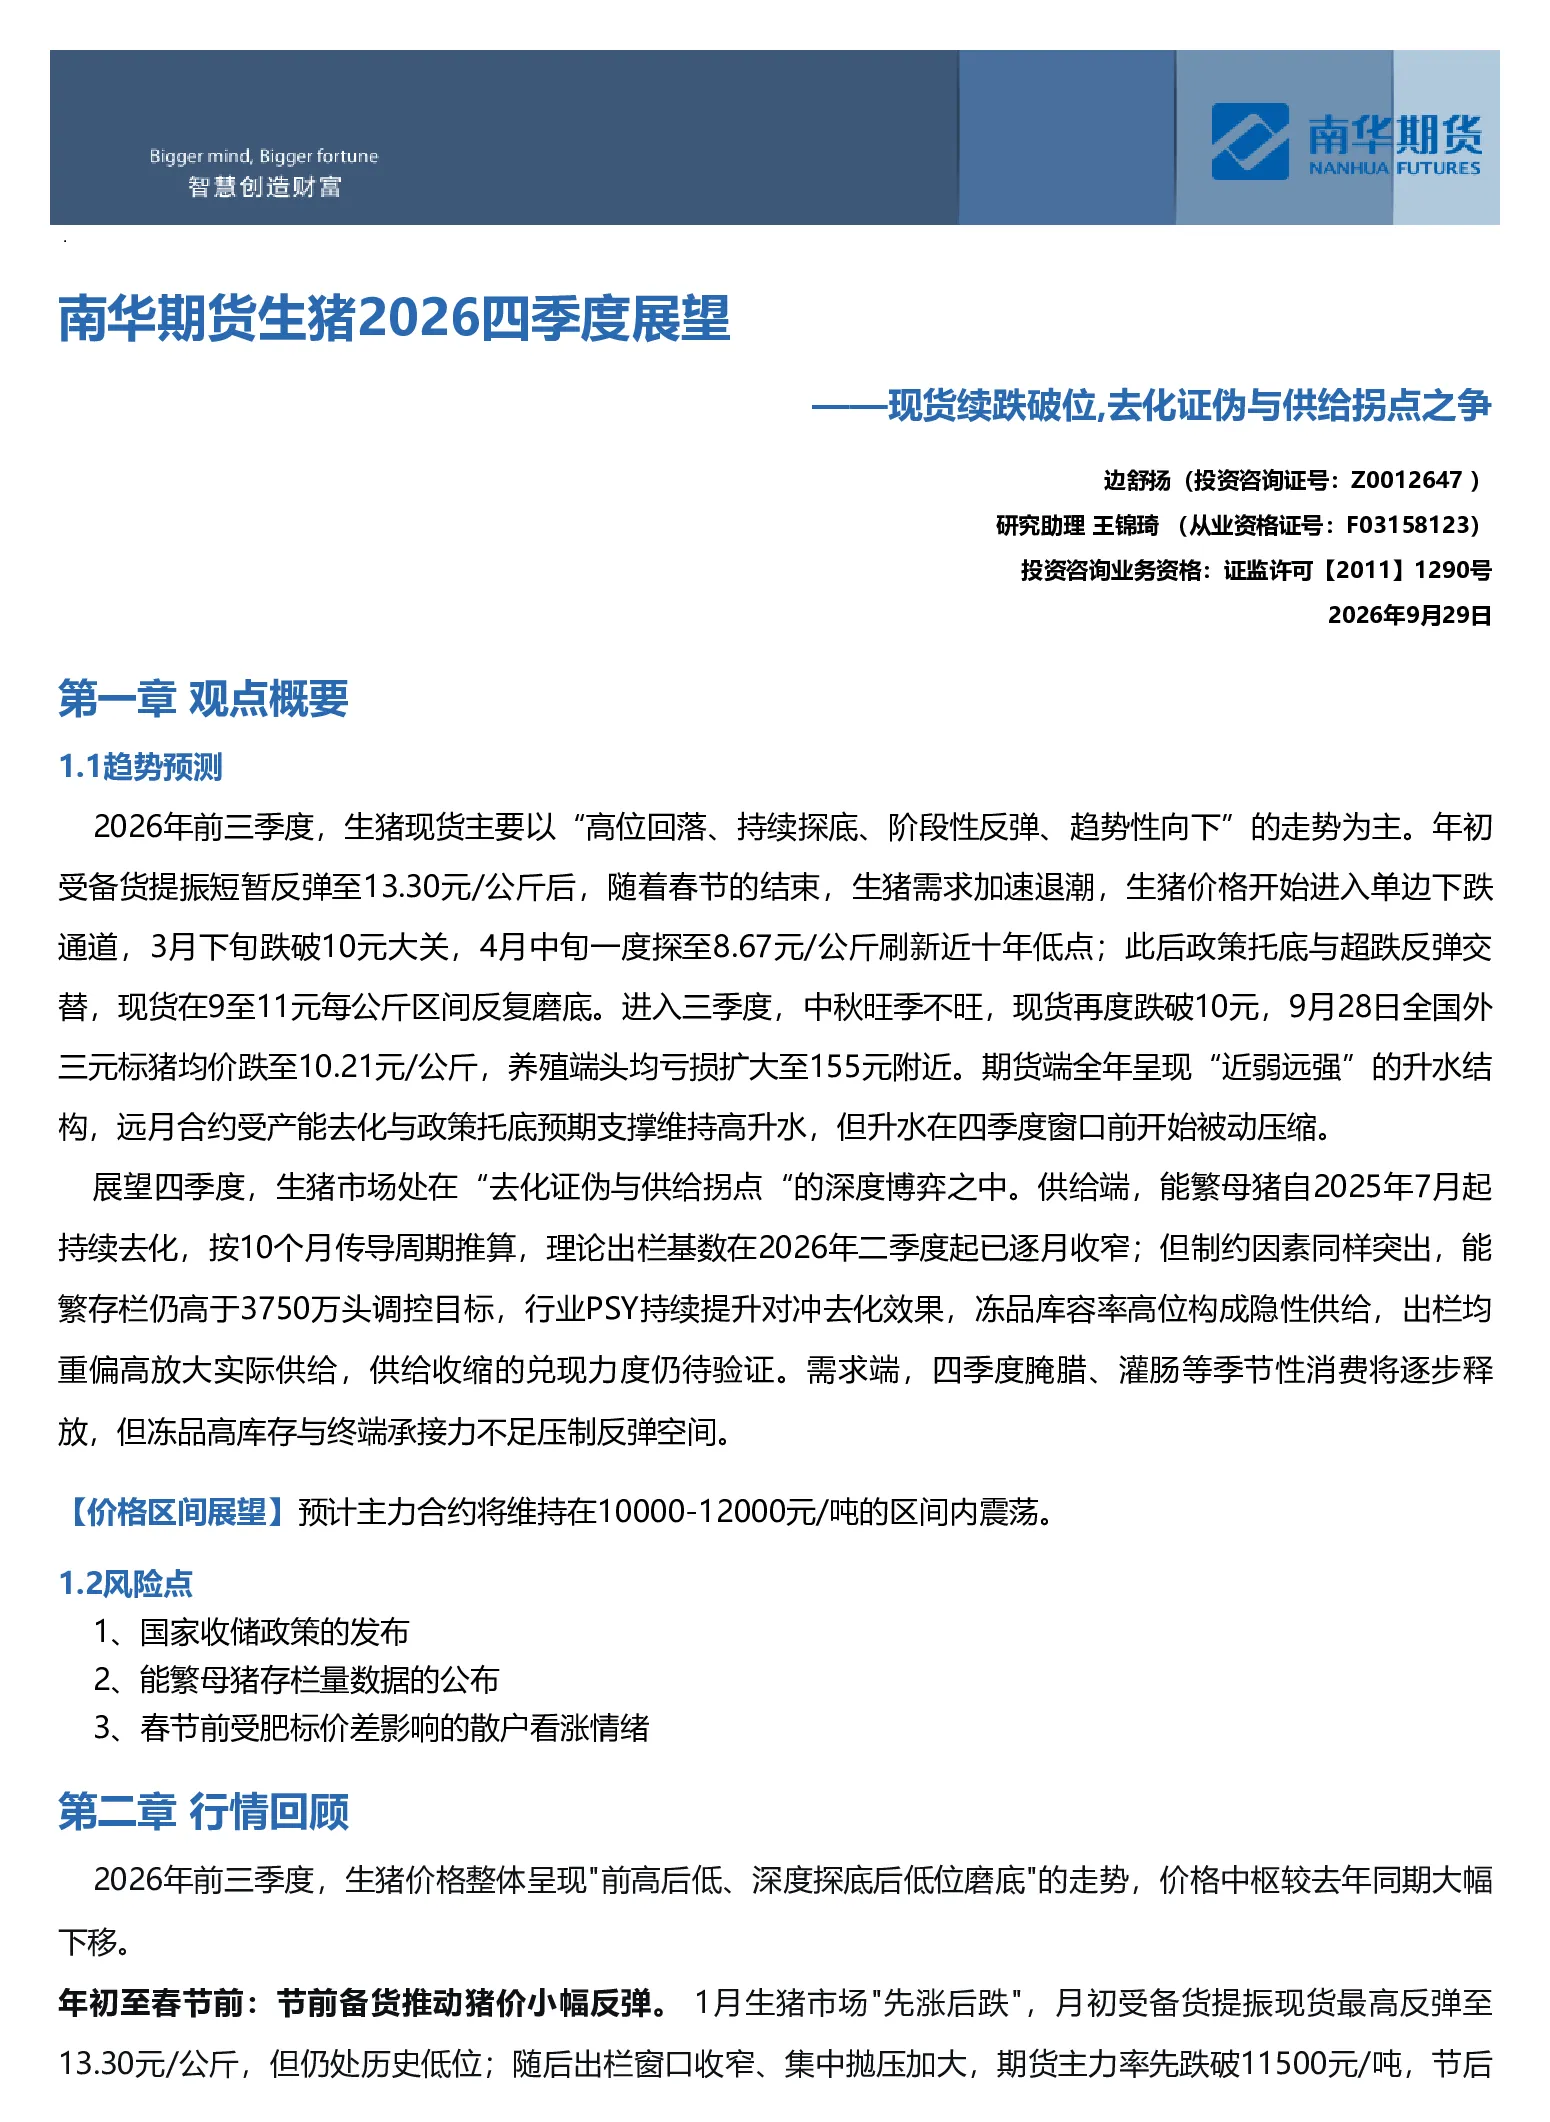
这份研报主要分析了2026年前三季度生猪市场呈现前高后低、深度探底后低位磨底的走势,价格中枢大幅下移。四季度市场处于去化证伪与供给拐点深度博弈中,现货大概率在10元附近反复磨底,期货主力合约维持10000-12000元/吨区间震荡。报告详细回顾了前三季度生猪价格波动情况,分析了供应端和需求端的现状,并对基差与月差、成本估值及供需展望进行了深入探讨。
生猪行业未来发展趋势如何?
生猪行业未来发展趋势显示,四季度供需两端边际变化方向不确定,猪价大概率底部夯实弱反弹受抑。供给端理论出栏基数四季度起逐月收窄是支撑远月价格中期逻辑,但能繁存栏仍高、PSY提升、冻品高库存、出栏均重偏高制约收缩兑现力度;淘汰母猪价格回升增加不确定性。需求端腌腊灌肠是高点窗口,但终端消费恢复力度难对冲冻品高库存压制,旺季不旺担忧已验证。拐点确认需等待能繁去化深度到位、冻品充分出清,时间窗口或后移至2027年上半年。
研报重点分析了哪些方向?
研报重点分析了供应端和需求端的现状。供应端关注能繁母猪去化、仔猪价格、生猪出栏量和出栏均重、二次育肥与压栏等因素;需求端关注屠宰企业开工率、白毛价差、终端鲜销与冻品库存等指标。此外,报告还分析了基差与月差、成本估值及供需展望,全面评估了生猪市场的现状和未来趋势。
当前生猪市场现状如何判断?
当前生猪市场现状判断为,四季度市场处于去化证伪与供给拐点深度博弈中,现货大概率在10元附近反复磨底,期货主力合约维持10000-12000元/吨区间震荡。前三季度生猪市场呈现前高后低、深度探底后低位磨底的走势,价格中枢大幅下移。供应端能繁母猪存栏仍高、PSY提升、出栏均重偏高,需求端冻品高库存压制鲜品价格反弹,整体市场处于供大于求的状态。
研报提示了哪些风险?
研报提示的主要风险在于供需两端边际变化方向的不确定性。供给端方面,能繁存栏仍高、PSY提升、淘汰母猪价格回升等因素可能制约收缩兑现力度;需求端方面,终端消费恢复力度难对冲冻品高库存压制,旺季不旺担忧已验证。此外,市场对去化节奏预期未形成一致,月差反复说明市场预期存在分歧,这些因素都可能对生猪市场产生不利影响。