猜你想问
这份研报主要分析了什么内容?
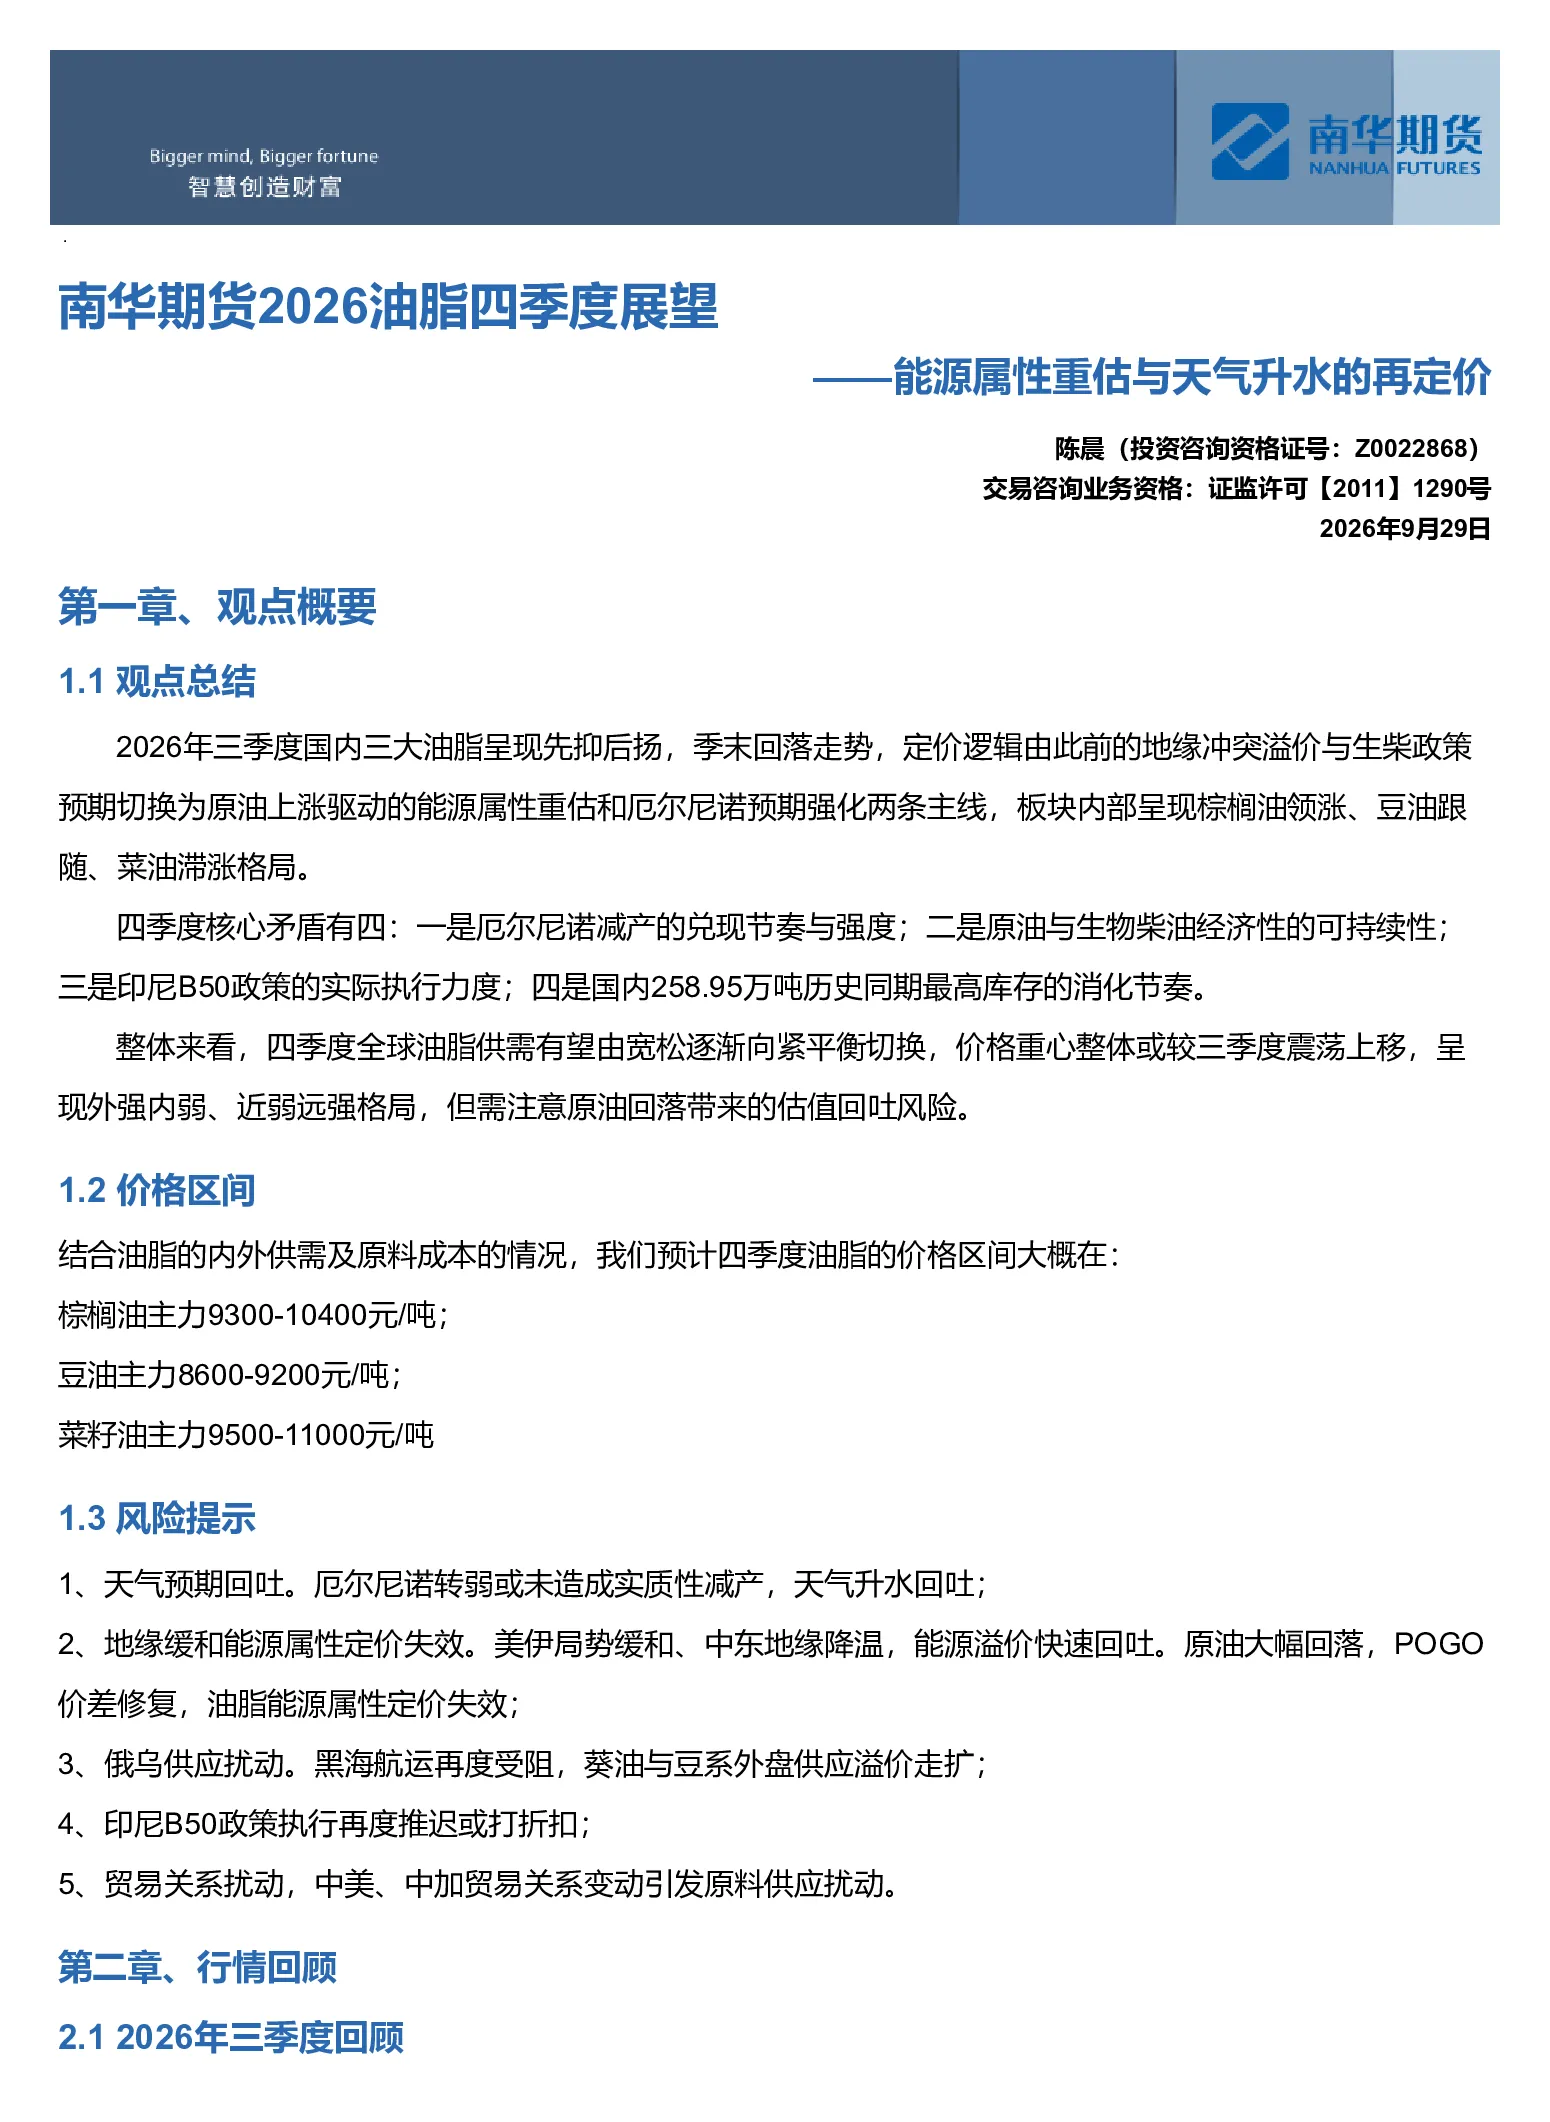
这份研报主要分析了2026年四季度国内油脂市场的走势,重点关注了能源属性重估和天气升水对油脂价格的再定价影响。报告指出三季度油脂走势呈现先抑后扬再回落的态势,定价逻辑由地缘冲突溢价和生柴政策预期切换为原油上涨驱动的能源属性重估及厄尔尼诺预期强化。四季度核心矛盾在于厄尔尼诺减产的兑现节奏、原油与生物柴油经济性的可持续性、印尼B50政策的执行力度以及国内258.95万吨历史同期最高库存的消化节奏。供需展望显示全球油脂供需有望由宽松逐渐向紧平衡切换,价格重心整体或较三季度震荡上移,呈现外强内弱、近弱远强的格局,但需注意原油回落带来的估值回吐风险。
油脂行业未来发展趋势如何?
油脂行业未来发展趋势显示全球油脂供需有望由宽松逐渐向紧平衡切换。报告指出,四季度油脂价格重心整体或较三季度震荡上移,呈现外强内弱、近弱远强的格局。品种间,棕榈油对能源属性和天气预期的弹性最大,豆油在国内高库存与美豆油走强之间震荡,菜油则受制于供应恢复的相对弱势。此外,厄尔尼诺减产预期交易已实质性提前至三季度,四季度产地降雨与土壤湿度的高频跟踪将比天气指数的绝对值更为关键。马来西亚棕榈油供需格局有望由宽松向紧平衡切换,但切换的时点与幅度取决于出口能否有效回升。印尼B50政策的执行是四季度最重要的政策变量,若全面落地,将新增可观的内需增量,直接压缩印尼可流通出口量。
报告中重点分析了哪些方向?
报告中重点分析了以下几个方面:首先,三季度油脂走势的定价逻辑由地缘冲突溢价与生柴政策预期切换为原油上涨驱动的能源属性重估和厄尔尼诺预期强化。其次,四季度核心矛盾包括厄尔尼诺减产的兑现节奏与强度、原油与生物柴油经济性的可持续性、印尼B50政策的实际执行力度、国内258.95万吨历史同期最高库存的消化节奏。再次,报告强调了全球油脂供需有望由宽松逐渐向紧平衡切换,价格重心整体或较三季度震荡上移。此外,报告还分析了天气因素对油脂价格的影响,指出厄尔尼诺减产预期交易已实质性提前至三季度,四季度产地降雨与土壤湿度的高频跟踪将比天气指数的绝对值更为关键。最后,报告还关注了地缘溢价、产地供需、印度需求、原料进口、估值反馈等方面。
当前油脂市场现状如何判断?
当前油脂市场现状判断显示国内油脂供应压力依然存在,但增量高点大概率已在三季度出现。报告指出,国内三大油脂库存升至258.95万吨的历史同期最高,国内大豆港口库存957.70万吨,较6月底的884.50万吨增加73.2万吨;压榨厂大豆库存752.19万吨;7月菜籽进口54.25万吨,同比+208.24%。需求端有望迎来季节性回暖,但幅度有限,去库的实现需要供给端同步收缩。此外,马来西亚棕榈油8月产量181.75万吨,低于去年同期的185.48万吨,同比转负;8月底库存升至282.45万吨,同比+28.29%。印尼棕榈油6月产量527.2万吨,同比微降0.32%;6月底库存284.4万吨,同比+12.41%。印度植物油1—7月四油进口合计900.4万吨,同比+13.1%,其中毛棕榈油453.1万吨,同比+40.0%。
研报提示了哪些风险?
研报提示了以下几个风险:首先,原油回落的估值回吐风险。报告指出,虽然全球油脂供需有望由宽松逐渐向紧平衡切换,但价格重心整体或较三季度震荡上移,但需注意原油回落带来的估值回吐风险。其次,地缘政治风险。美伊与中东地缘的阶段性紧张通过原油提高生柴经济性与LPG缺失,减少印度需求,两条实体传导链同时作用于油脂供需两端。俄乌冲突对油脂的影响集中于葵油供应链,黑海地区的出口节奏、航运保险费率与物流扰动仍是豆系、葵系外盘的重要风险变量。再次,政策风险。印尼B50政策的执行是四季度最重要的政策变量,若全面落地,将新增可观的内需增量,直接压缩印尼可流通出口量,但政策执行力度和时点存在不确定性。此外,天气风险。厄尔尼诺减产预期交易已实质性提前至三季度,四季度产地降雨与土壤湿度的高频跟踪将比天气指数的绝对值更为关键,极端天气可能对油脂产量和价格产生重大影响。最后,供需错配风险。国内油脂供应压力依然存在,但增量高点大概率已在三季度出现,而需求端有望迎来季节性回暖,但幅度有限,去库的实现需要供给端同步收缩,供需错配可能带来价格波动。