猜你想问
友升股份2026年三季报核心数据有哪些?
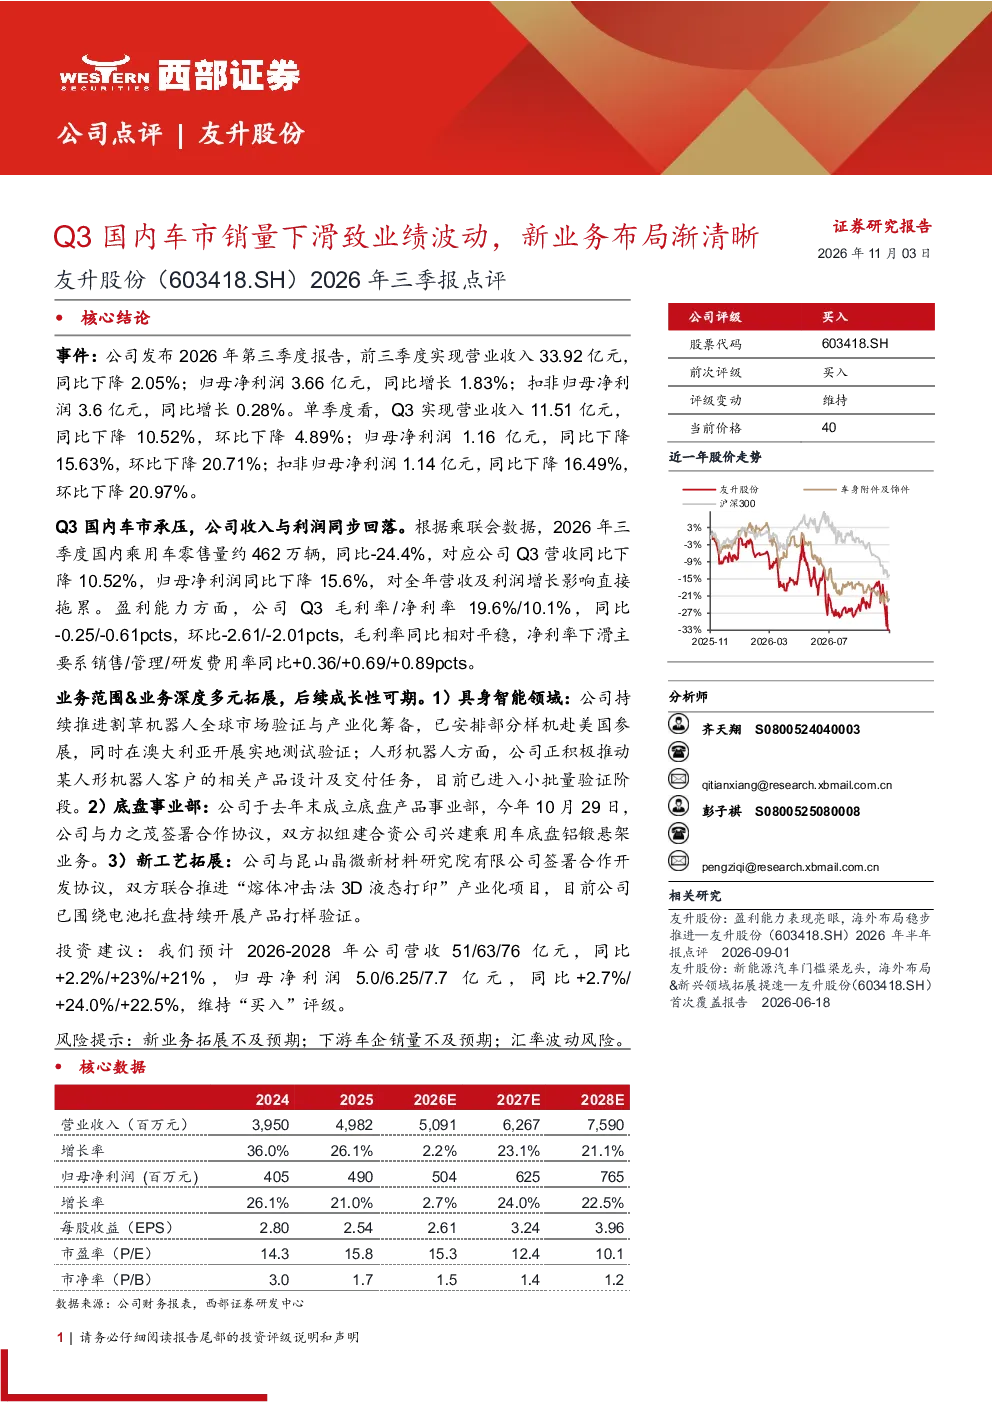
友升股份2026年三季报显示,公司前三季度营业收入33.92亿元,同比下降2.05%;归母净利润3.66亿元,同比增长1.83%。Q3单季度营业收入11.51亿元,同比下降10.52%,环比下降4.89%;归母净利润1.16亿元,同比下降15.63%,环比下降20.71%。Q3国内车市销量下滑直接影响公司业绩,收入与利润同步回落。毛利率19.6%,净利率10.1%,同比分别下降0.25pct和0.61pct,环比下降2.61pct和2.01pct,毛利率相对平稳,净利率下滑主要由于销售、管理、研发费用率同比分别上升0.36pct、0.69pct和0.89pct。
友升股份具身智能领域业务进展如何?
友升股份在具身智能领域持续推进割草机器人全球市场验证与产业化筹备,样机已赴美国参展,并在澳大利亚开展实地测试。人形机器人方面,已进入小批量验证阶段。这些进展表明公司在新业务领域的布局正逐步清晰,具备长期发展潜力。通过与全球市场的积极互动和产品验证,公司正逐步打通商业化路径,为未来业绩增长奠定基础。
友升股份底盘事业部业务布局有哪些亮点?
友升股份成立底盘产品事业部,与力之茂签署合作协议,拟组建合资公司兴建乘用车底盘铝锻悬架业务。这一布局旨在拓展公司在汽车底盘领域的业务范围,通过铝锻悬架技术提升产品竞争力。合资公司的组建将整合双方资源,加速技术产业化进程,为公司带来新的增长点。同时,这也体现了公司向汽车产业链上游延伸的战略意图。
当前车市现状对友升股份有何影响?
当前国内车市销量下滑对友升股份业绩造成直接影响,Q3收入与利润同步回落。公司汽车相关业务受市场波动影响较大,需要密切关注行业趋势。然而,公司也在积极拓展新业务领域,如具身智能和底盘业务,以降低对单一市场的依赖。这种多元化布局有助于增强公司抵御市场风险的能力,为长期发展提供支撑。
友升股份面临哪些投资风险?
友升股份面临的主要风险包括新业务拓展不及预期、下游车企销量不及预期以及汇率波动风险。新业务如具身智能和底盘业务尚处于发展初期,市场接受度和商业化进程存在不确定性。下游车企销量下滑将直接影响公司汽车相关业务表现。此外,汇率波动可能对公司的跨境业务和财务状况产生影响,需要密切关注相关风险。