猜你想问
这份研报的核心内容是什么?
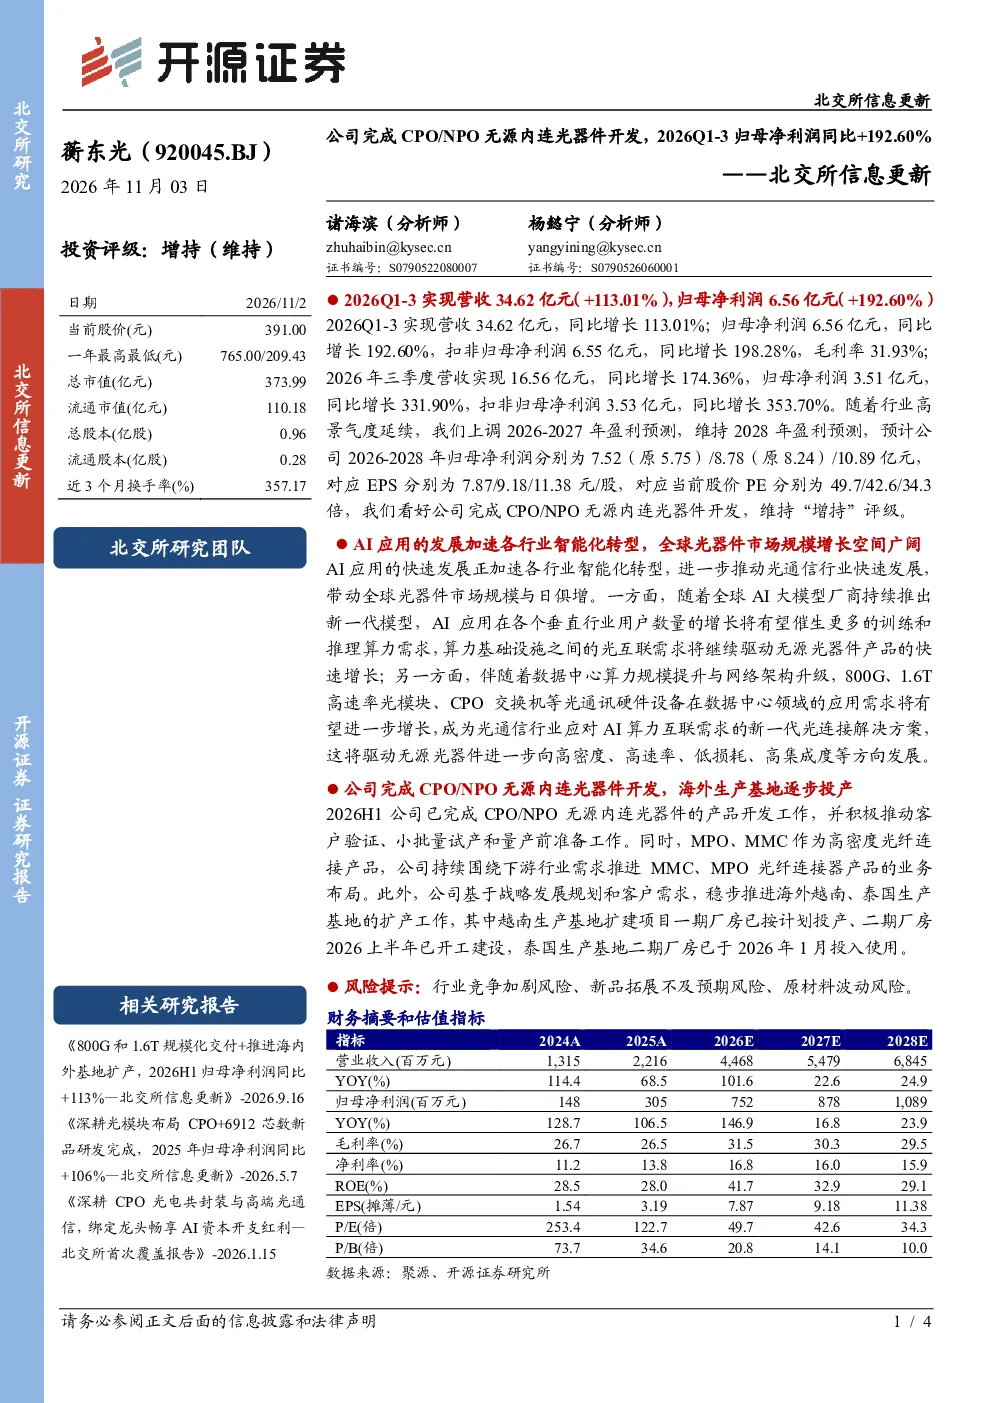
这份研报的核心内容是公司成功完成了CPO/NPO无源内连光器件的开发,并实现了显著的业绩增长。2026年第一季度至第三季度,公司营收达到34.62亿元,同比增长113.01%,归母净利润为6.56亿元,同比增长192.60%。报告还提到公司海外生产基地逐步投产,看好其未来发展前景,并维持“增持”评级。
光器件行业的发展趋势如何?
光器件行业正随着AI应用的加速而加速各行业的智能化转型,市场增长空间广阔。特别是CPO/NPO无源内连光器件作为新兴技术,具有巨大的发展潜力。全球光器件市场规模持续扩大,未来几年有望保持高增长态势。公司作为行业内的领先企业,其技术突破和产能扩张将受益于这一趋势。
研报对公司的重点分析方向有哪些?
研报重点分析了公司在CPO/NPO无源内连光器件领域的研发进展和产能布局。报告详细介绍了公司2026年第一季度至第三季度的财务数据,包括营收、净利润、毛利率等关键指标,并上调了公司2026-2028年的盈利预测。此外,报告还关注了公司海外生产基地的投产情况,认为这将有助于提升公司的市场竞争力。
当前光器件市场的现状如何?
当前光器件市场正处于高景气度发展阶段,特别是在数据中心和通信领域,对高性能光器件的需求持续增长。CPO/NPO无源内连光器件作为新一代光器件技术,正逐步替代传统光器件,市场渗透率不断提升。公司作为行业内的领先企业,其技术突破和产能扩张将受益于这一市场趋势。
研报提到了哪些风险提示?
研报提示了几个主要风险,包括行业竞争加剧、新品拓展不及预期以及原材料波动。行业竞争加剧可能导致市场份额下降,新品拓展不及预期可能影响公司业绩增长,原材料波动则可能增加公司成本压力。这些风险需要公司密切关注并采取相应措施加以应对。
你可能感兴趣
北交所信息更新:公司完成CPO/NPO无源内连光器件开发,2026Q1-3归母净利润同比+192.60%
开源证券2026-11-02
公司事件点评报告:收入利润快速增长,CPO、NPO无源内连光器件开始小批量试产
华鑫证券2026-09-22
鸿仕达:北交所信息更新,AI服务器+先进封装设备成核心增长引擎,2026Q1-3归母净利润同比+208%
开源证券2026-10-30
北交所信息更新:特色原料药盈利质量提升,2026Q1-3归母净利润同比+34.38%
农林牧渔开源证券2026-10-30
北交所信息更新:30万吨/年前驱体项目预计2026Q4试产,2026Q1-3归母净利润达1.55亿元
开源证券2026-11-02
北交所信息更新:两艘89,000吨散货船已进入码头舾装调试阶段,2026Q1-3归母净利润2.01亿元
开源证券2026-11-02
北交所信息更新:国航远洋2026Q1-3归母净利润2.01亿元,拟定增拓展油轮与多用途重吊船业务
开源证券2026-11-03
北交所信息更新:完成与华为技术有限公司昇腾AI基础软硬件平台并通过认证,2025年归母净利润同比+9%
开源证券2026-05-06
北交所信息更新:两项国家研发项目完成验收工作,2025Q1归母净利润同比+245%
开源证券2025-06-25