猜你想问
安达科技2026年三季报核心数据有哪些?
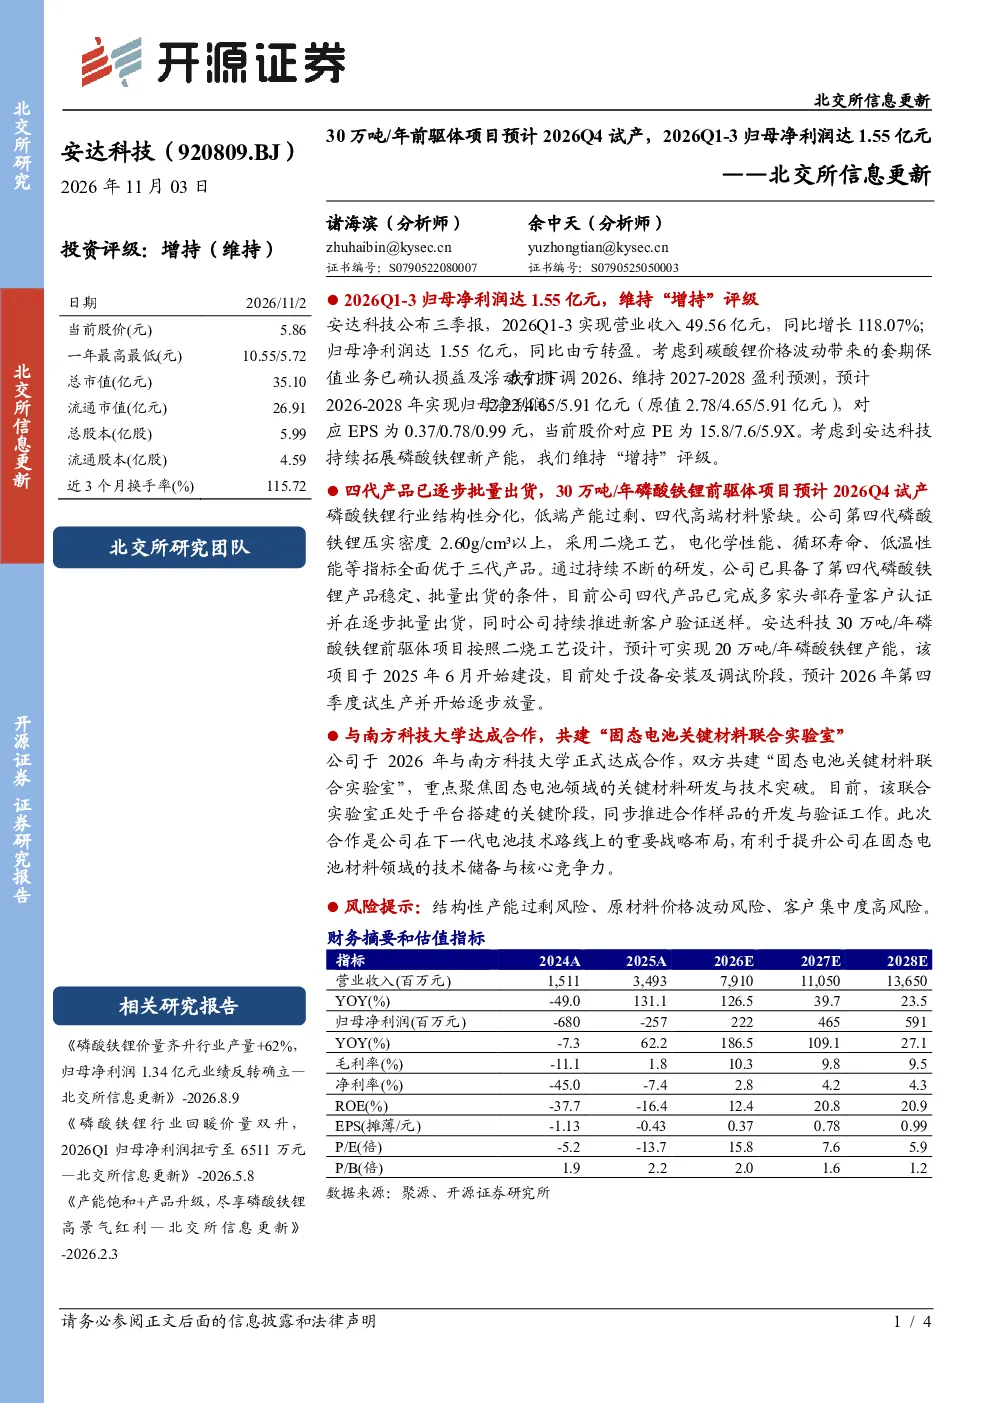
安达科技2026年三季报显示营业收入49.56亿元,同比增长118.07%;归母净利润达1.55亿元,同比由亏转盈。由于碳酸锂价格波动影响,分析师将2026年盈利预测下调至2.22亿元,但维持2027-2028年预测不变,预计未来三年归母净利润分别为2.22/4.65/5.91亿元,EPS为0.37/0.78/0.99元,当前股价对应PE为15.8/7.6/5.9倍。公司维持“增持”评级,主要基于持续拓展磷酸铁锂新产能。
磷酸铁锂行业发展趋势如何?
磷酸铁锂行业呈现结构性分化,低端产能过剩而四代高端材料紧缺。安达科技的四代磷酸铁锂压实密度2.60g/cm³以上,采用二烧工艺,电化学性能、循环寿命、低温性能全面优于三代产品。目前四代产品已完成多家头部客户认证并逐步批量出货,同时推进新客户验证。30万吨/年磷酸铁锂前驱体项目预计2026年第四季度试产,按二烧工艺设计,预计实现20万吨/年产能,2025年6月开工建设,目前处于设备安装调试阶段。
安达科技报告重点分析了哪些方向?
安达科技报告重点分析了持续拓展磷酸铁锂新产能,特别是30万吨/年磷酸铁锂前驱体项目,该项目预计2026年第四季度试产,采用二烧工艺,预计实现20万吨/年产能。此外,公司与南方科技大学共建“固态电池关键材料联合实验室”,聚焦固态电池领域关键材料研发,有利于提升公司在固态电池材料领域的技术储备与核心竞争力。
当前磷酸铁锂市场现状如何?
当前磷酸铁锂市场呈现结构性分化,低端产能过剩,四代高端材料紧缺。安达科技的四代磷酸铁锂产品已逐步批量出货,采用二烧工艺,性能全面优于三代产品。行业竞争激烈,但高端材料需求旺盛,头部企业通过技术升级和产能扩张抢占市场。安达科技30万吨/年磷酸铁锂前驱体项目按二烧工艺设计,预计2026年第四季度试产,将进一步巩固其市场地位。
安达科技研报提示了哪些风险?
安达科技研报提示的风险包括结构性产能过剩、原材料价格波动、客户集中度高等风险。结构性产能过剩可能导致市场竞争加剧,价格压力增大;原材料价格波动可能影响公司盈利能力;客户集中度较高可能存在经营风险。此外,固态电池技术发展迅速,若公司未能及时跟进,可能影响其长期竞争力。