猜你想问
海昇药业2026年Q1-3业绩表现如何?
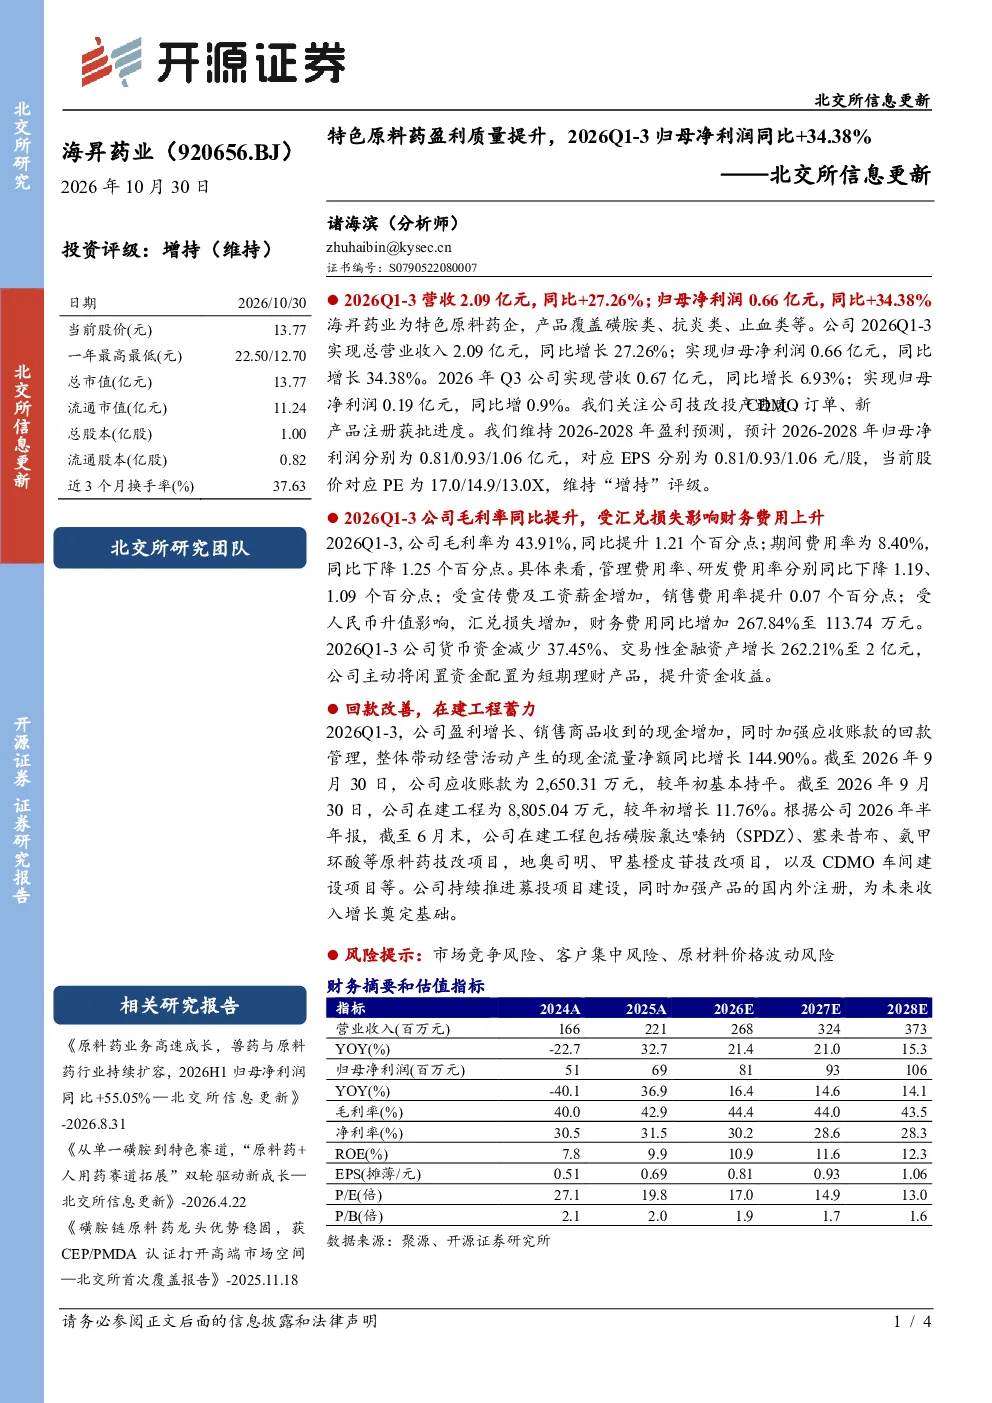
海昇药业2026年Q1-3业绩表现强劲,营收同比增长27.26%至2.09亿元,归母净利润同比增长34.38%至0.66亿元。Q3单季营收0.67亿元,同比增长6.93%,归母净利润0.19亿元,同比增0.9%。公司毛利率同比提升1.21个百分点至43.91%,期间费用率下降1.25个百分点至8.40%,其中管理费用率、研发费用率分别下降1.19、1.09个百分点,销售费用率提升0.07个百分点,主要受汇兑损失影响财务费用同比增加267.84%至113.74万元。公司货币资金减少37.45%,交易性金融资产增长262.21%至2亿元,主动配置闲置资金提升收益。经营活动产生的现金流量净额同比增长144.90%,应收账款较年初基本持平,在建工程增长11.76%,包括磺胺氯达嗪钠、塞来昔布、氨甲环酸等原料药技改项目,以及CDMO车间建设项目等。公司持续推进募投项目建设和产品注册,为未来增长奠定基础。
特色原料药行业发展趋势如何?
特色原料药行业发展趋势向好,随着全球医药市场需求增长和药品集采政策影响,高端原料药和特色原料药需求持续提升。行业集中度提高,头部企业通过技术升级和产能扩张巩固市场地位。同时,CDMO(医药合同研发生产组织)模式兴起,为原料药企业提供灵活的生产服务。未来,环保政策趋严和研发投入加大将推动行业向绿色化、智能化方向发展,具备技术优势和品牌影响力的企业将获得更多市场份额。
报告重点分析了哪些方面?
报告重点分析了海昇药业2026年Q1-3的业绩表现,包括营收、净利润、毛利率、费用率等关键财务指标。报告指出公司业绩增长主要得益于特色原料药盈利能力提升,毛利率和净利率均实现同比增长。此外,报告还分析了公司费用控制情况,管理费用率、研发费用率均有所下降,销售费用率略有上升。报告还关注公司在建工程和交易性金融资产的变动情况,以及募投项目进展,评估公司未来增长潜力。
当前市场对特色原料药行业有何判断?
当前市场对特色原料药行业判断积极,认为行业受益于全球医药市场增长和国内政策支持,高端原料药需求持续提升。市场竞争格局逐渐稳定,头部企业凭借技术优势和市场地位占据主导地位。同时,行业面临环保政策、原材料价格波动等挑战,企业需要加强成本控制和风险管理。总体而言,特色原料药行业前景广阔,但企业需不断提升技术水平和产品竞争力以应对市场变化。
研报提示了哪些风险?
研报提示了特色原料药行业面临的主要风险,包括市场竞争风险、客户集中风险和原材料价格波动风险。市场竞争风险主要指行业集中度提高后,竞争加剧可能导致价格战和利润下滑。客户集中风险指部分企业对少数大客户依赖度高,客户流失可能影响业绩。原材料价格波动风险指上游原料价格波动可能影响企业成本控制。此外,环保政策趋严也可能增加企业运营成本。企业需加强风险管理,提升抗风险能力。