猜你想问
华密新材最新研报核心内容是什么?
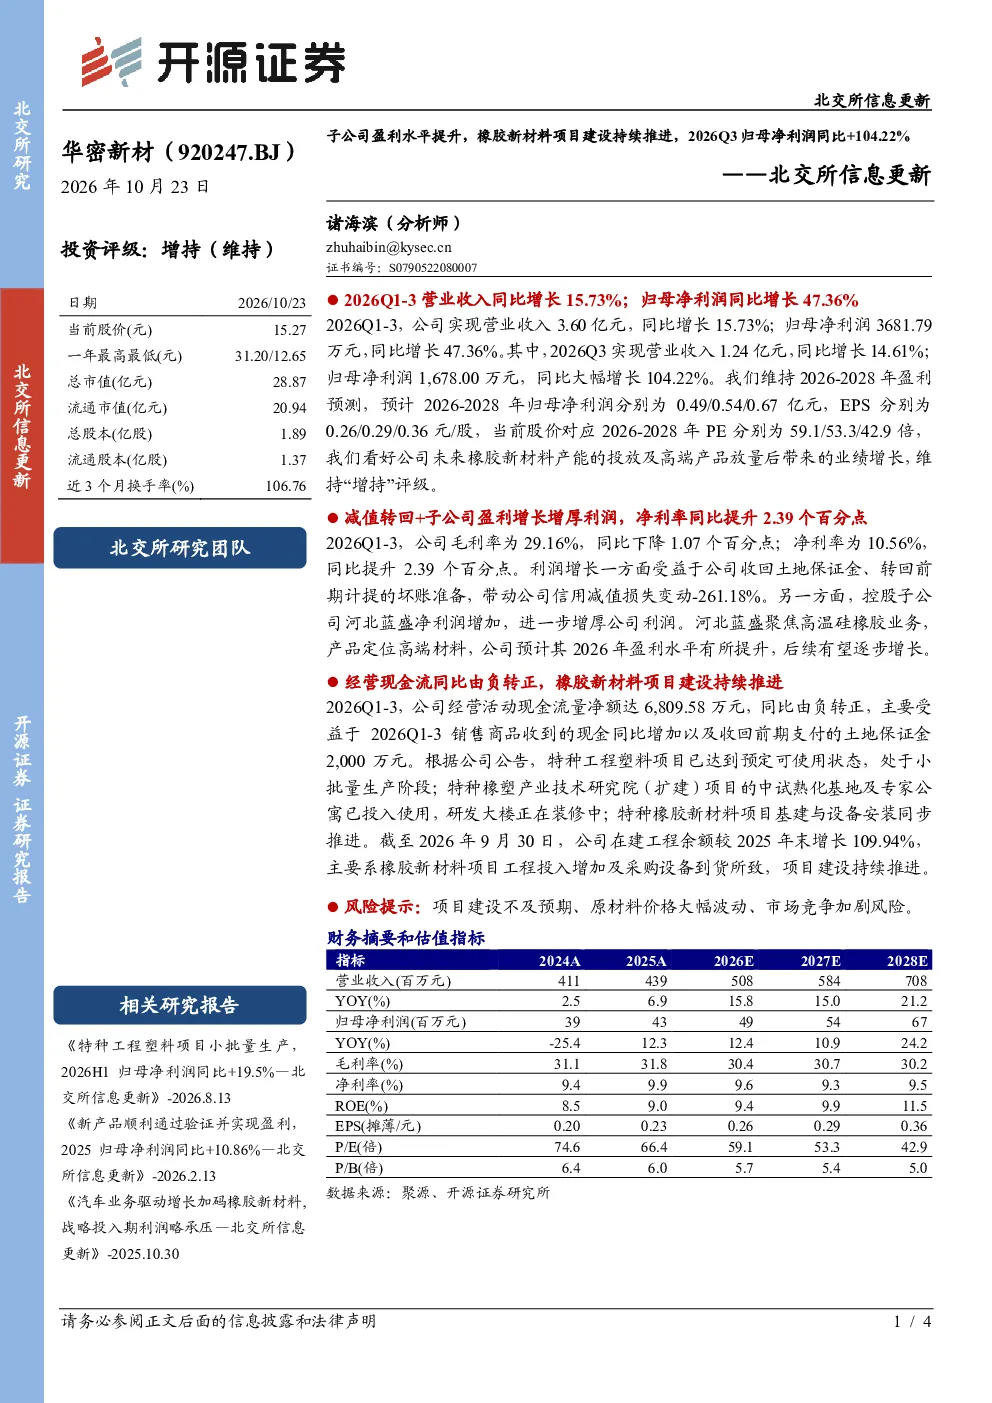
华密新材2026年Q1-3业绩表现强劲,营业收入同比增长15.73%,归母净利润同比增长47.36%。Q3单季净利润同比大幅增长104.22%,主要得益于减值转回和控股子公司河北蓝盛盈利增长。公司毛利率下降1.07个百分点至29.16%,但净利率提升2.39个百分点至10.56%。经营活动现金流同比由负转正,达到6,809.58万元,主要受益于销售回款增加和收回土地保证金2,000万元。公司特种工程塑料项目已进入小批量生产阶段,特种橡塑产业技术研究院扩建项目已投入使用,特种橡胶新材料项目基建与设备安装同步推进。在建工程余额较2025年末增长109.94%,项目建设持续推进。
特种橡胶新材料行业发展趋势如何?
特种橡胶新材料行业正朝着高性能化、智能化、绿色化方向发展。随着汽车、电子、航空航天等高端产业的快速发展,对特种橡胶材料的需求持续增长。技术创新是行业发展的核心驱动力,新材料研发、生产工艺优化以及智能化制造技术的应用,将进一步提升产品性能和竞争力。同时,环保政策趋严推动行业向绿色化转型,可持续材料成为重要发展方向。未来几年,行业将呈现高端化、定制化、多元化的发展趋势,市场空间广阔。
研报对华密新材的重点分析方向有哪些?
研报对华密新材的重点分析方向包括公司业绩增长驱动因素、特种工程塑料及橡胶新材料项目进展、盈利能力变化以及未来发展规划。报告关注公司通过减值转回和子公司盈利提升带来的利润增长,同时分析特种工程塑料项目进入小批量生产阶段和特种橡胶新材料项目推进对公司长期发展的影响。此外,报告还评估了公司毛利率和净利率的变化,以及经营活动现金流的改善情况,并基于项目建设进展和盈利预测,对公司未来三年发展进行展望。
当前市场对华密新材的判断是怎样的?
当前市场对华密新材的判断主要基于公司业绩表现和项目进展。公司2026年Q1-3业绩超预期,净利润大幅增长,经营活动现金流由负转正,显示出较强的经营韧性和成长潜力。特种工程塑料和橡胶新材料项目的推进,为公司未来业绩增长提供了重要支撑。市场关注公司能否顺利实现产能投放和高端产品放量,以及毛利率和净利率的持续改善。整体来看,市场对公司在特种新材料领域的布局和发展前景持积极态度。
研报提示了哪些相关风险?
研报提示了华密新材面临的主要风险包括项目建设不及预期、原材料价格大幅波动以及市场竞争加剧。项目建设不及预期可能导致项目延期或成本超支,影响公司盈利能力和市场竞争力。原材料价格大幅波动可能影响公司生产成本和盈利水平。市场竞争加剧可能压缩公司产品市场份额和利润空间。此外,行业政策变化和环保要求提高也可能对公司经营带来不确定性。投资者需关注这些风险因素,合理评估公司发展前景。