猜你想问
鸿仕达最新研报核心内容是什么?
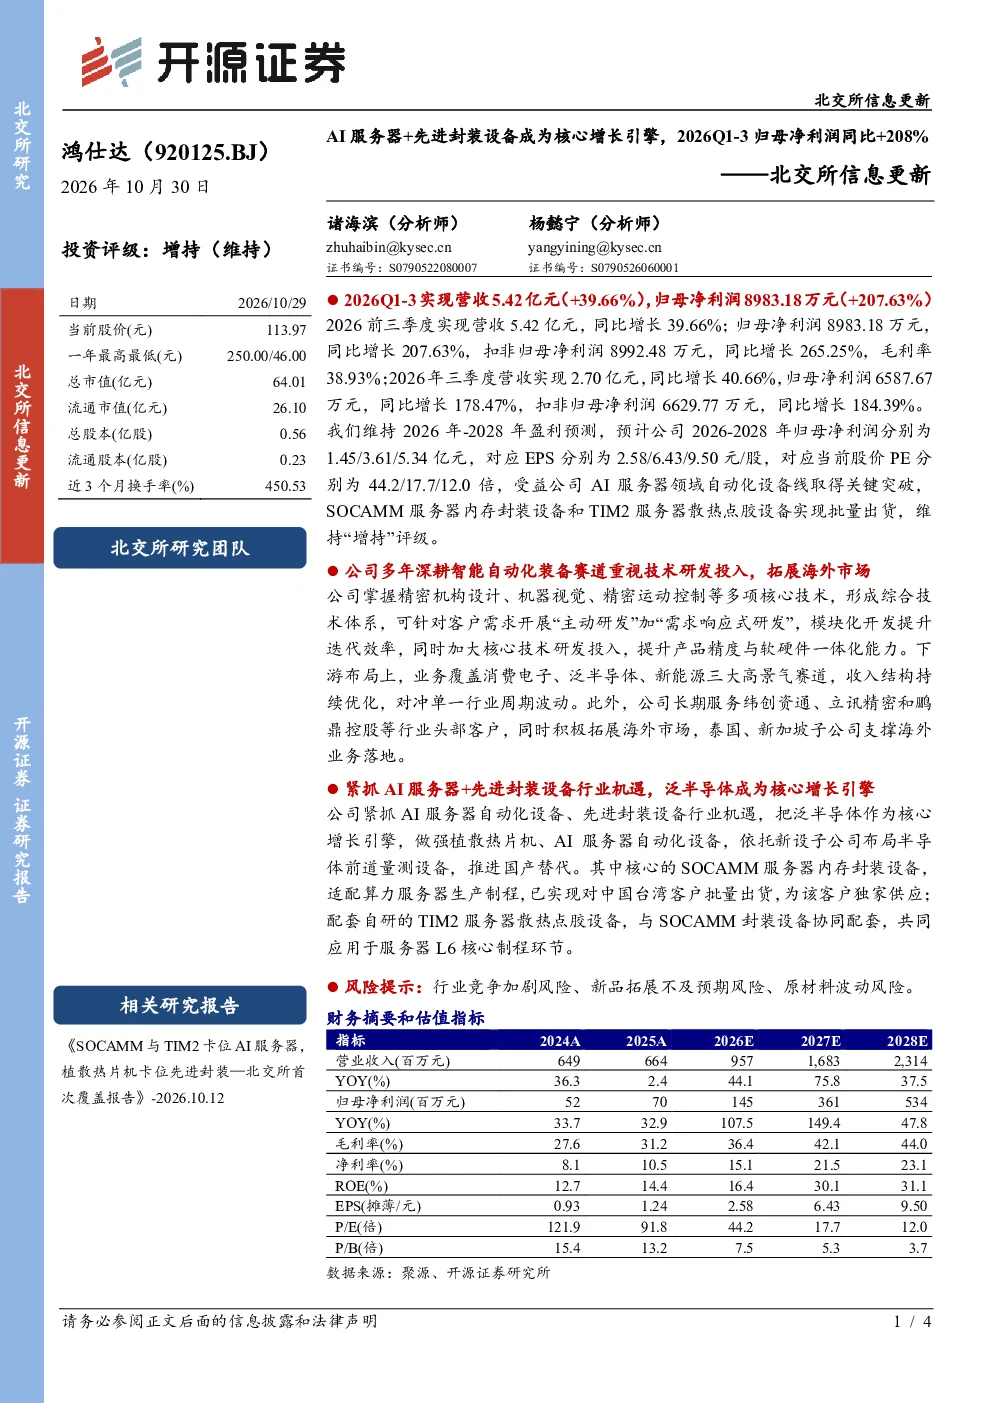
鸿仕达2026年前三季度实现营收5.42亿元,同比增长39.66%;归母净利润8983.18万元,同比增长207.63%。公司毛利率为38.93%。预计2026-2028年归母净利润分别为1.45/3.61/5.34亿元,EPS分别为2.58/6.43/9.50元/股,对应PE分别为44.2/17.7/12.0倍。
AI服务器和先进封装设备行业发展趋势如何?
AI服务器和先进封装设备行业处于高景气周期,市场需求持续增长。鸿仕达紧抓行业机遇,将泛半导体作为核心增长引擎,做强植散热片机和AI服务器自动化设备,依托新设子公司布局半导体前道量测设备,推进国产替代。公司核心技术包括精密机构设计、机器视觉、精密运动控制等,通过模块化开发提升迭代效率。
鸿仕达报告重点分析了哪些方向?
报告重点分析了鸿仕达的技术优势与市场布局。公司掌握多项核心技术,形成综合技术体系,下游业务覆盖消费电子、泛半导体、新能源三大高景气赛道。公司长期服务纬创资通、立讯精密和鹏鼎控股等行业头部客户,并积极拓展海外市场。此外,公司核心的SOCAMM服务器内存封装设备已实现对中国台湾客户批量出货。
当前AI服务器和先进封装设备市场现状如何?
当前AI服务器和先进封装设备市场竞争激烈,但行业需求旺盛。鸿仕达凭借技术优势和市场布局,已实现部分核心产品的国产替代。公司毛利率为38.93%,盈利能力较强。预计未来几年行业将持续增长,公司有望受益于行业景气度提升。
研报提示了哪些风险?
研报提示了行业竞争加剧风险、新品拓展不及预期风险、原材料波动风险。行业竞争加剧可能导致市场份额下降,新品拓展不及预期影响业绩增长,原材料波动则可能影响成本控制。公司需关注这些风险并采取相应措施。
你可能感兴趣
北交所信息更新:受益信创国产化+AI硬件增长新引擎,2026H1归母净利润同比+41%
开源证券2026-08-17
北交所信息更新:AI服务器高增长+高性能产品放量,预告2024年归母净利润同比翻番
开源证券2025-01-15
北交所信息更新:特色原料药盈利质量提升,2026Q1-3归母净利润同比+34.38%
农林牧渔开源证券2026-10-30
北交所信息更新:家电+服务器市场前景广阔,预计2024年归母净利润同比+110%
开源证券2025-03-14
北交所信息更新:公司加快服务器滑轨新产品研发,2025Q1扣非归母净利润同比+41%
开源证券2025-05-10
福 鸿仕达 AI设备链里少数同时踩中 国产先进封装扩产 和 英伟达Rubin机柜核心制程 的半导
未知机构2026-07-07
北交所信息更新:乘电网建设高景气,绝缘核心产品量价齐升,2025年归母净利润同比+70.30%
开源证券2026-04-20
北交所信息更新:完成与华为技术有限公司昇腾AI基础软硬件平台并通过认证,2025年归母净利润同比+9%
开源证券2026-05-06
北交所信息更新:AI应用赋能全过程工程咨询,2026H1归母净利润同比+14%
开源证券2026-08-28
积极建设产线上新设备,2025Q1-Q3归母净利润同比+87%——北交所信息更新
开源证券2025-11-09