猜你想问
国航远洋2026Q1-3业绩表现如何?
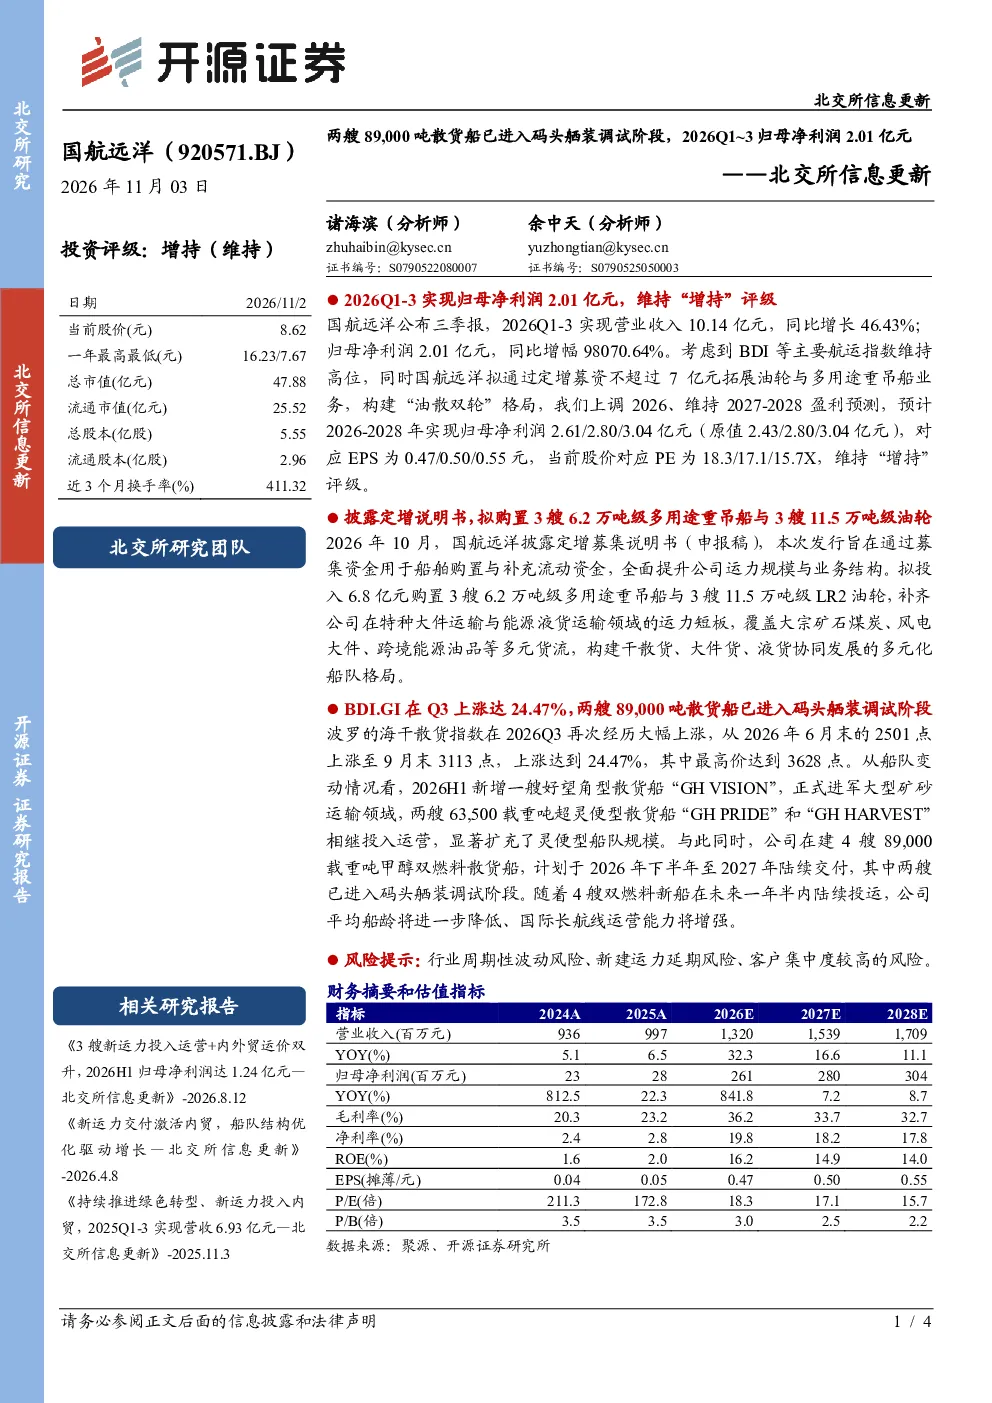
国航远洋公布2026年Q1-3业绩,实现营业收入10.14亿元(同比增长46.43%),归母净利润2.01亿元(同比增长98070.64%)。公司拟通过定增募资不超过7亿元购置3艘6.2万吨级多用途重吊船与3艘11.5万吨级油轮,构建“油散双轮”业务格局,分析师上调2026年及2027-2028年盈利预测,预计2026-2028年归母净利润分别为2.61/2.80/3.04亿元(EPS 0.47/0.50/0.55元),对应PE为18.3/17.1/15.7倍。
航运行业发展趋势如何?
航运行业受全球经济及大宗商品价格影响显著。波罗的海干散货指数(BDI.GI)在2026Q3上涨24.47%,从2501点升至3113点,显示行业景气度提升。公司同期新增一艘好望角型散货船,并有两艘63,500载重吨超灵便型散货船投入运营,同时在建4艘89,000载重吨甲醇双燃料散货船,未来一年半内陆续交付将降低平均船龄、增强长航线运营能力。
国航远洋报告重点分析了哪些方向?
报告重点分析了国航远洋通过定增拓展油轮与多用途重吊船业务的战略布局。公司拟购置3艘6.2万吨级多用途重吊船与3艘11.5万吨级LR2油轮,投入6.8亿元,补齐特种大件运输与能源液货运输运力短板,覆盖大宗矿石煤炭、风电大件、跨境能源油品等多元货流,构建干散货、大件货、液货协同发展的多元化船队格局。
当前航运市场现状如何?
当前航运市场呈现景气度回升态势。BDI指数高位运行,推动行业整体表现。国航远洋积极应对市场变化,通过新增运力提升竞争力。公司现有船队结构优化,在建新船将陆续交付,有助于降低运营成本、提升盈利能力。但需关注行业周期性波动对运价的影响。
研报提示了哪些风险?
研报提示的主要风险包括行业周期性波动风险,航运指数可能因宏观经济或供需关系变化而波动;新建运力延期风险,船舶建造进度可能受供应链或技术因素影响;客户集中度较高,需关注核心客户经营状况变化对收入的影响。