猜你想问
这份研报主要讲了什么内容?
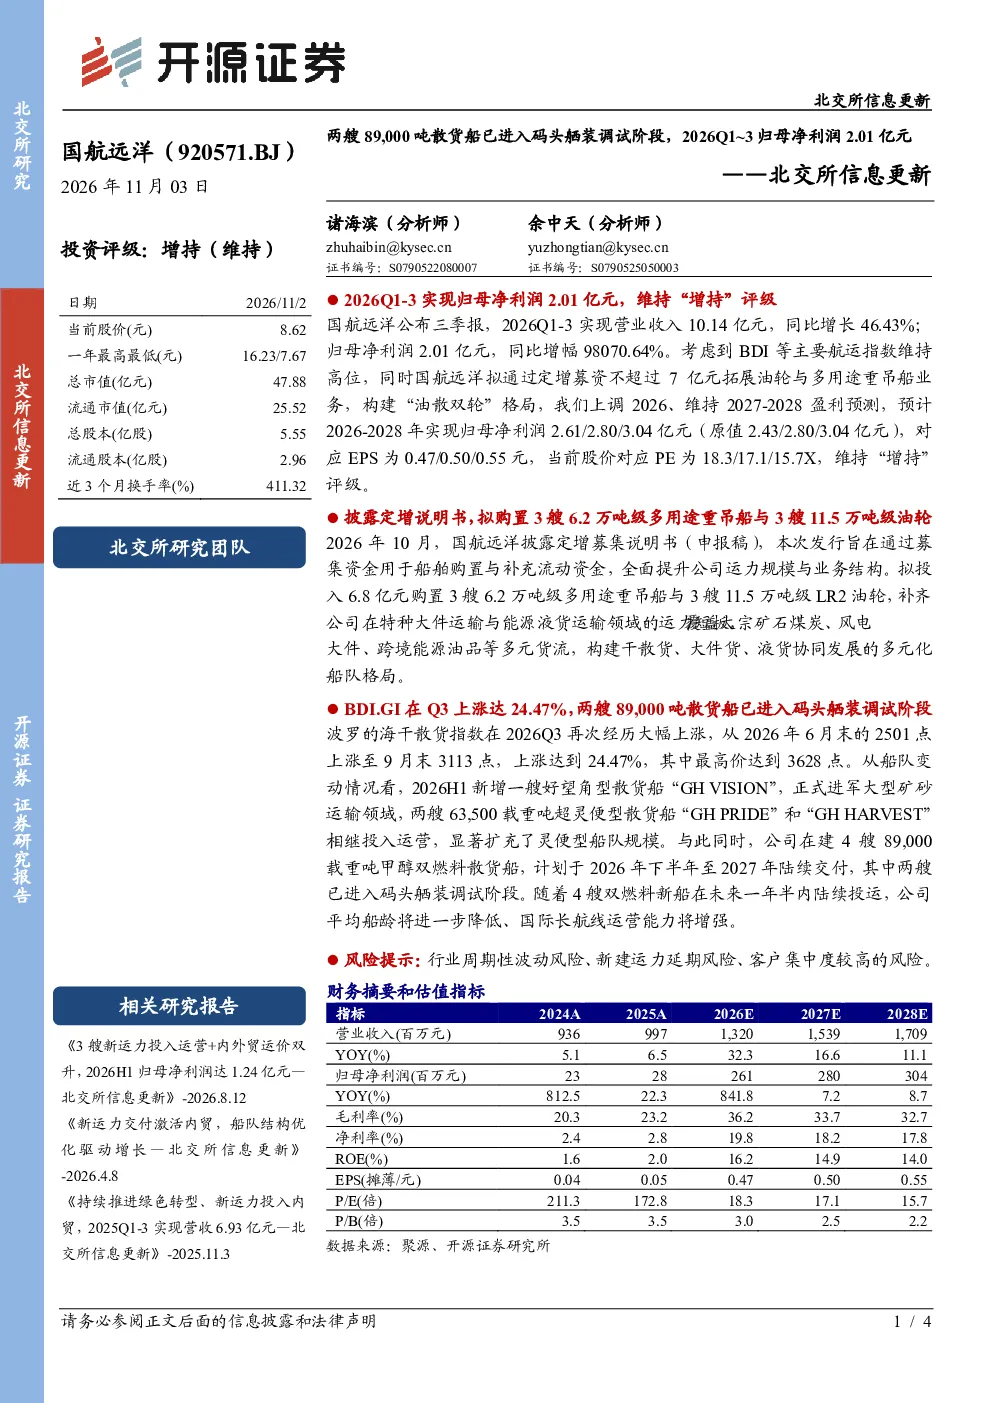
这份研报主要介绍了国航远洋在2026年Q1-3的业绩表现,实现营业收入10.14亿元,同比增长46.43%,归母净利润2.01亿元,同比增长98070.64%。分析师维持“增持”评级,并上调了2026年及2027-2028年的盈利预测。此外,公司计划通过定增募资购置新船,拓展油轮与多用途重吊船业务,构建“油散双轮”格局,以覆盖更多元化的货流。
当前航运行业的发展趋势如何?
当前航运行业的发展趋势显示,波罗的海干散货指数(BDI.GI)在2026Q3上涨24.47%,达到3113点,表明市场有所回暖。国航远洋船队方面,2026H1新增了好望角型散货船和超灵便型散货船,并在建4艘89,000载重吨甲醇双燃料散货船,未来新船交付将降低公司平均船龄,增强国际长航线运营能力。这些变化反映了航运行业对新能源和多元化船队的重视。
研报重点分析了哪些方面?
研报重点分析了国航远洋的业绩增长、未来盈利预测以及业务拓展计划。公司通过购置新船,计划拓展油轮与多用途重吊船业务,构建“油散双轮”格局,以补齐特种大件运输与能源液货运输领域的运力短板。此外,研报还关注了公司船队的新增和在建情况,以及新船交付对公司运营能力的影响。
当前市场对航运行业的整体判断是什么?
当前市场对航运行业的整体判断显示,行业正在逐步复苏。波罗的海干散货指数的上涨以及国航远洋等企业的积极扩张,表明市场对航运需求有所提升。同时,新船交付和业务多元化策略的推进,也显示出航运企业对未来市场的信心。这些因素共同作用,为航运行业的持续发展提供了动力。
研报中提到了哪些风险提示?
研报中提到了几个风险提示,包括行业周期性波动风险、新建运力延期风险以及客户集中度较高的风险。行业周期性波动可能导致航运需求不稳定,影响公司业绩;新建运力延期可能影响公司扩张计划;客户集中度较高则可能存在经营风险。这些风险需要投资者关注,并在投资决策中加以考虑。
你可能感兴趣
北交所信息更新:30万吨/年前驱体项目预计2026Q4试产,2026Q1-3归母净利润达1.55亿元
开源证券2026-11-02
鸿仕达:北交所信息更新,AI服务器+先进封装设备成核心增长引擎,2026Q1-3归母净利润同比+208%
开源证券2026-10-30
北交所信息更新:公司完成CPO/NPO无源内连光器件开发,2026Q1-3归母净利润同比+192.60%
开源证券2026-11-02
北交所信息更新:特色原料药盈利质量提升,2026Q1-3归母净利润同比+34.38%
农林牧渔开源证券2026-10-30
北交所信息更新:汽车电子进入量产交付阶段,2024Q3归母净利润+70%
电子设备开源证券2024-11-04
北交所信息更新:硅碳负极进入头部客户、亿纬锂能增资子公司,预计2024归母净利润9.06亿元
开源证券2025-03-14
北交所信息更新:汽车电子新客户已进入批量生产,2025Q1归母净利润同比增长115%
电子设备开源证券2025-06-15
同力股份:北交所信息更新:2023年归母净利润预增28%,125吨级以上车型处于研发试制阶段
开源证券2024-03-01
北交所信息更新:并购交易预案公布标的2023净利润合计超3.5亿元,2024预计归母净利润1.06亿
开源证券2025-03-07
北交所信息更新:印尼基地投产、摩洛哥项目开工,Q1-3实现归母净利润6.71亿元
开源证券2024-11-15