猜你想问
蘅东光最新业绩表现如何?
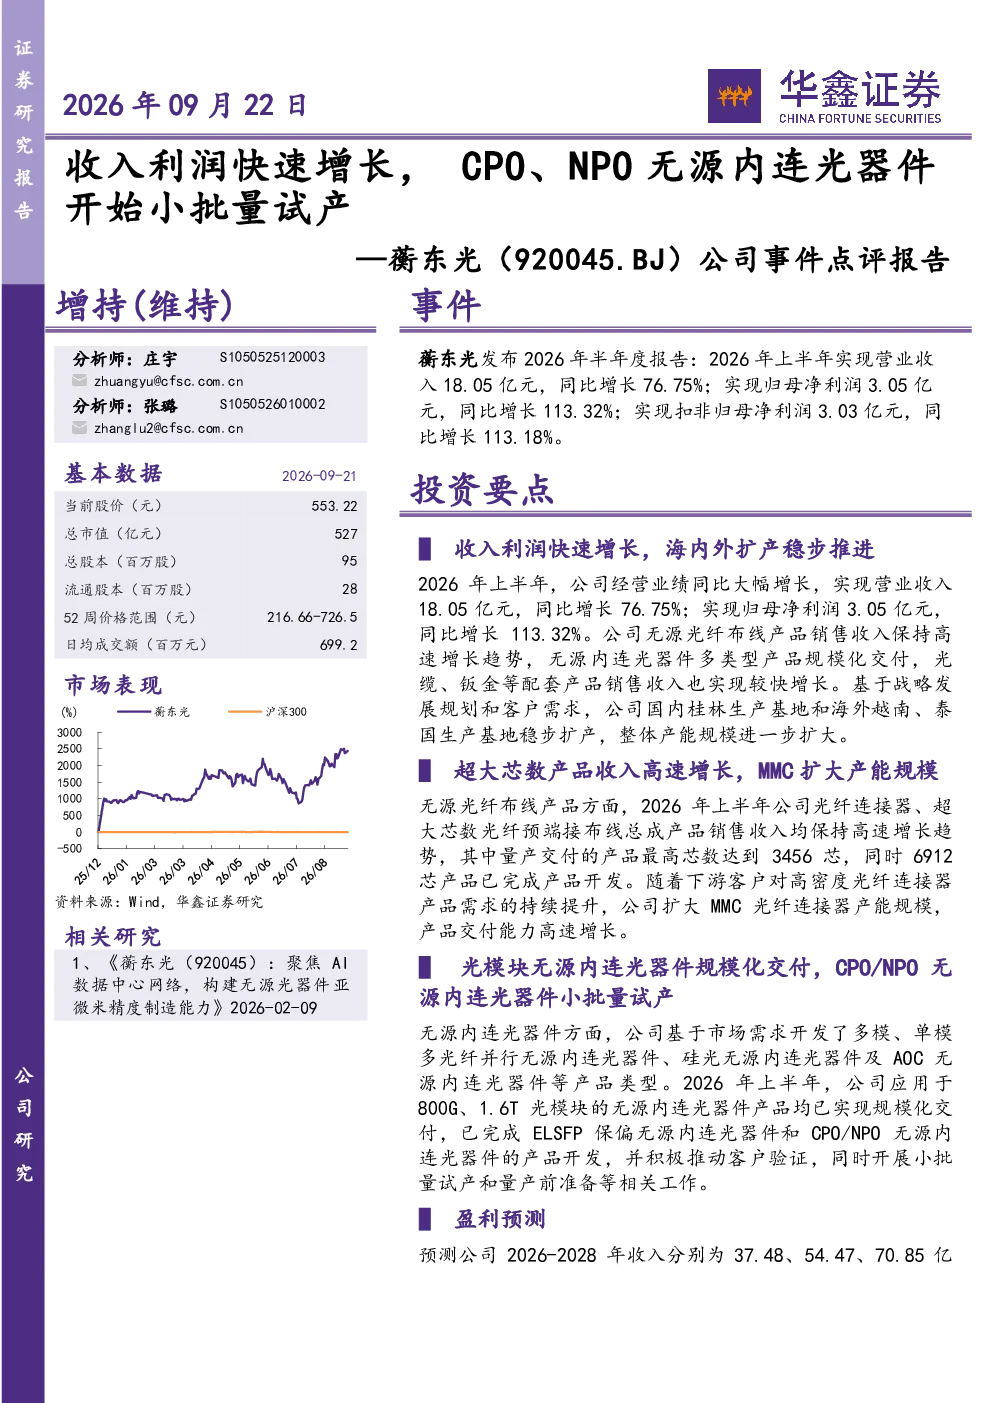
蘅东光2026年上半年实现营业收入18.05亿元,同比增长76.75%;归母净利润3.05亿元,同比增长113.32%。无源光纤布线产品收入高速增长,最高芯数产品达3456芯,6912芯产品已完成开发。扩大MMC光纤连接器产能,交付能力提升。无源内连光器件规模化交付(800G、1.6T光模块),CPO/NPO无源内连光器件小批量试产。国内桂林基地及海外越南、泰国基地稳步扩产。
AI数据中心网络产业链发展趋势如何?
AI数据中心网络产业链受益于AI算力需求增长和数据中心建设加速。蘅东光深度布局该产业链,无源内连光器件规模化交付,CPO/NPO产品小批量试产。超大芯数产品收入高速增长,MMC产能扩大,满足AI数据中心高速互联需求。未来该赛道有望持续受益于AI算力需求爆发式增长。
研报重点分析了哪些业务板块?
研报重点分析了无源光纤布线和无源内连光器件业务板块。无源光纤布线方面,超大芯数产品收入高速增长,最高芯数产品达3456芯,6912芯产品已完成开发,MMC光纤连接器产能扩大。无源内连光器件方面,规模化交付800G、1.6T光模块,CPO/NPO产品小批量试产,国内桂林基地及海外越南、泰国基地稳步扩产。
当前无源内连光器件市场现状如何?
无源内连光器件市场正处于快速发展阶段,蘅东光已实现规模化交付800G、1.6T光模块,并开始CPO/NPO无源内连光器件小批量试产。超大芯数产品收入高速增长,最高芯数产品达3456芯,6912芯产品已完成开发。随着AI算力需求增长,无源内连光器件市场有望持续扩大。
研报提示了哪些风险?
研报提示了宏观经济、产品研发、行业竞争、下游需求、扩产不及预期等风险。宏观经济波动可能影响下游需求,产品研发失败可能导致市场竞争劣势,行业竞争加剧可能压缩利润空间,下游需求变化可能影响产品销售,扩产不及预期可能导致产能利用率下降。
你可能感兴趣
公司事件点评报告:聚焦AI数据中心网络,构建无源光器件亚微米精度制造能力
华鑫证券2026-02-08
公司事件点评报告: AI算力建设拉动光器件,CPO技术发展带来新增量
电子设备华鑫证券2025-01-24
公司事件点评报告:全年利润同比高增,有源无源产品线协同发展
信息技术华鑫证券2026-02-08
公司事件点评报告:内生外延双轮驱动,营收利润再创新高
华鑫证券2025-09-08
公司事件点评报告:中高端样板小批量优势稳固,南通高端产能打开成长空间
电子设备华鑫证券2026-09-04
公司事件点评报告:海外AI部署助推光引擎光器件业务高速发展,股权激励彰显业绩稳增信心
华鑫证券2024-02-16
公司事件点评报告:收入高增态势延续,费用管控得当释放利润弹性
食品饮料华鑫证券2024-08-17
公司事件点评报告:收入符合预期,利润略承压
食品饮料华鑫证券2024-04-26
公司事件点评报告:Q3收入利润同比高增,华为Mate 60有望拉动消费电子回暖
华鑫证券2023-11-04
公司事件点评报告:收入环比改善,利润超预期
食品饮料华鑫证券2024-11-06