猜你想问
这份研报的核心内容是什么?
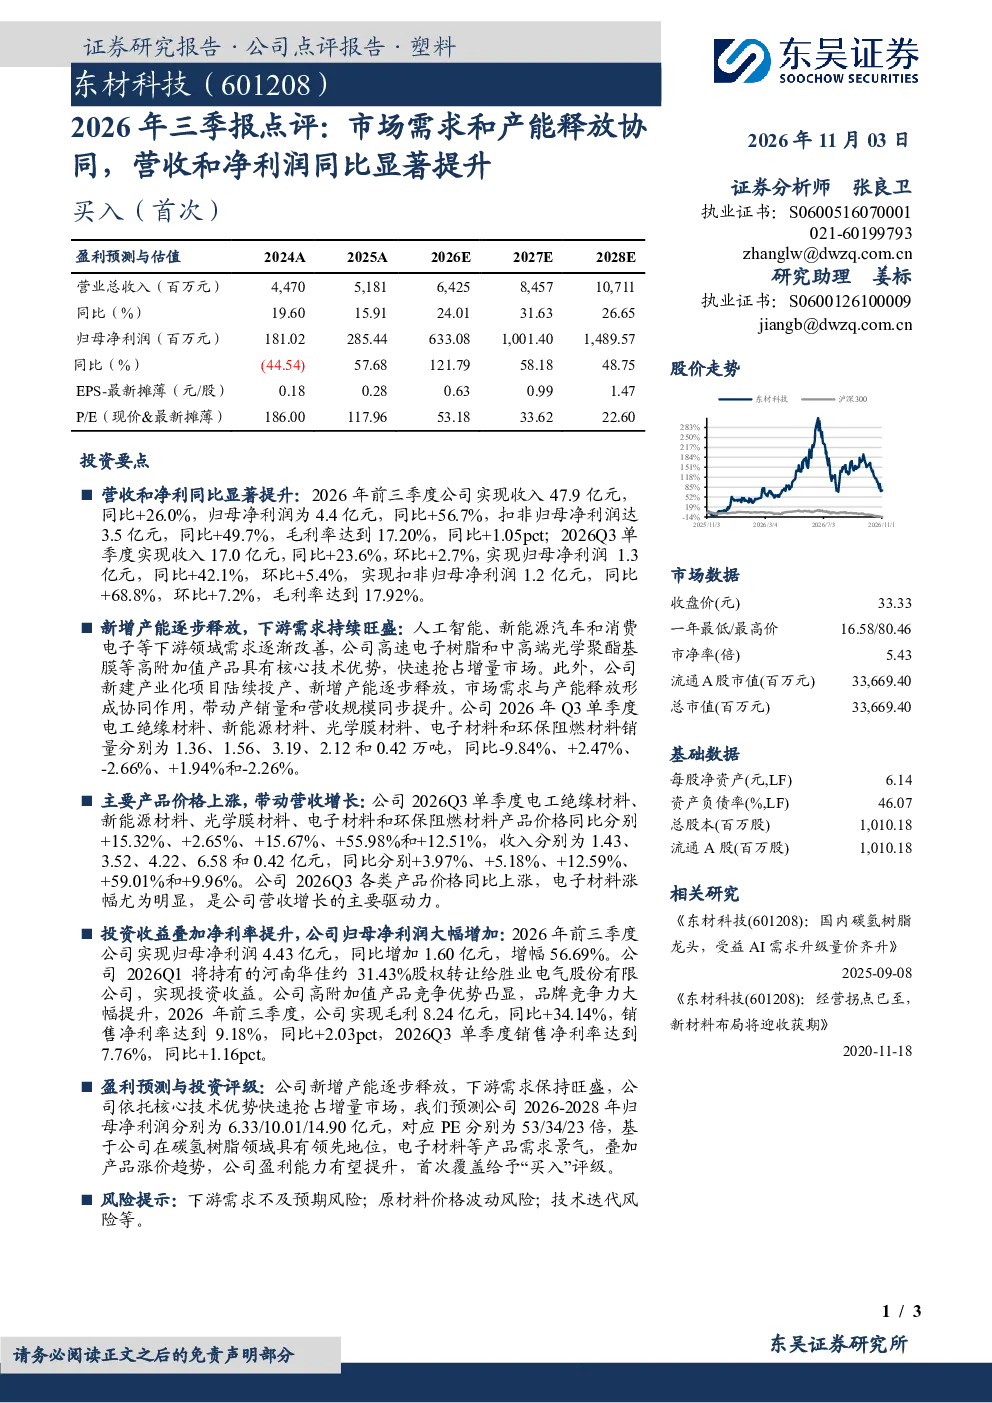
这份研报主要点评了2026年前三季度某建筑建材公司(股票代码601208东材科技)的业绩表现。报告显示公司营收和净利润同比显著提升,2026年前三季度实现收入47.9亿元,同比增长26.0%;归母净利润4.4亿元,同比增长56.7%。Q3单季度收入17.0亿元,同比增长23.6%;归母净利润1.3亿元,同比增长42.1%。毛利率达到17.20%,同比提升1.05个百分点。报告强调市场需求与产能释放协同,推动公司产销量和营收规模提升。
建筑建材行业的发展趋势如何?
建筑建材行业正经历结构性变化,下游需求持续改善。人工智能、新能源汽车和消费电子等领域对高性能材料的需求增加,公司高附加值产品如高速电子树脂、中高端光学聚酯基膜等抢占增量市场。新建产业化项目陆续投产,进一步释放产能。不过,不同细分领域表现分化,如电工绝缘材料销量同比下滑9.84%,而电子材料销量同比增长1.94%。整体看,行业受益于技术升级和下游需求景气,但需关注各细分赛道的发展差异。
研报重点分析了哪些方向?
研报重点分析了公司营收和净利润增长的核心驱动因素,包括市场需求与产能释放的协同效应、主要产品价格上涨等。报告指出,电子材料价格同比涨幅高达55.98%,是营收增长的主要驱动力。同时,公司通过投资收益和净利率提升,进一步增强了盈利能力。此外,报告还关注了公司高附加值产品的竞争优势,以及新建产业化项目对未来的贡献。
当前建筑建材市场的现状如何?
当前建筑建材市场呈现需求改善与产能释放并行的态势。公司下游应用领域如新能源汽车、消费电子等需求持续向好,带动高附加值产品销量增长。电子材料价格显著上涨,反映出市场对高性能材料的强劲需求。然而,部分传统材料如电工绝缘材料面临需求下滑压力。整体而言,市场受益于技术进步和产业升级,但不同产品表现存在差异,需关注行业结构性变化。
研报提示了哪些风险?
研报提示了几个主要风险点:一是下游需求不及预期的风险,如果下游行业增长放缓,可能影响公司产品销量;二是原材料价格波动的风险,原材料成本上升可能压缩公司利润空间;三是技术迭代风险,新材料技术的快速发展可能对公司现有产品优势构成挑战。这些风险需引起投资者关注,以全面评估投资价值。