猜你想问
2026年三季报核心内容是什么?
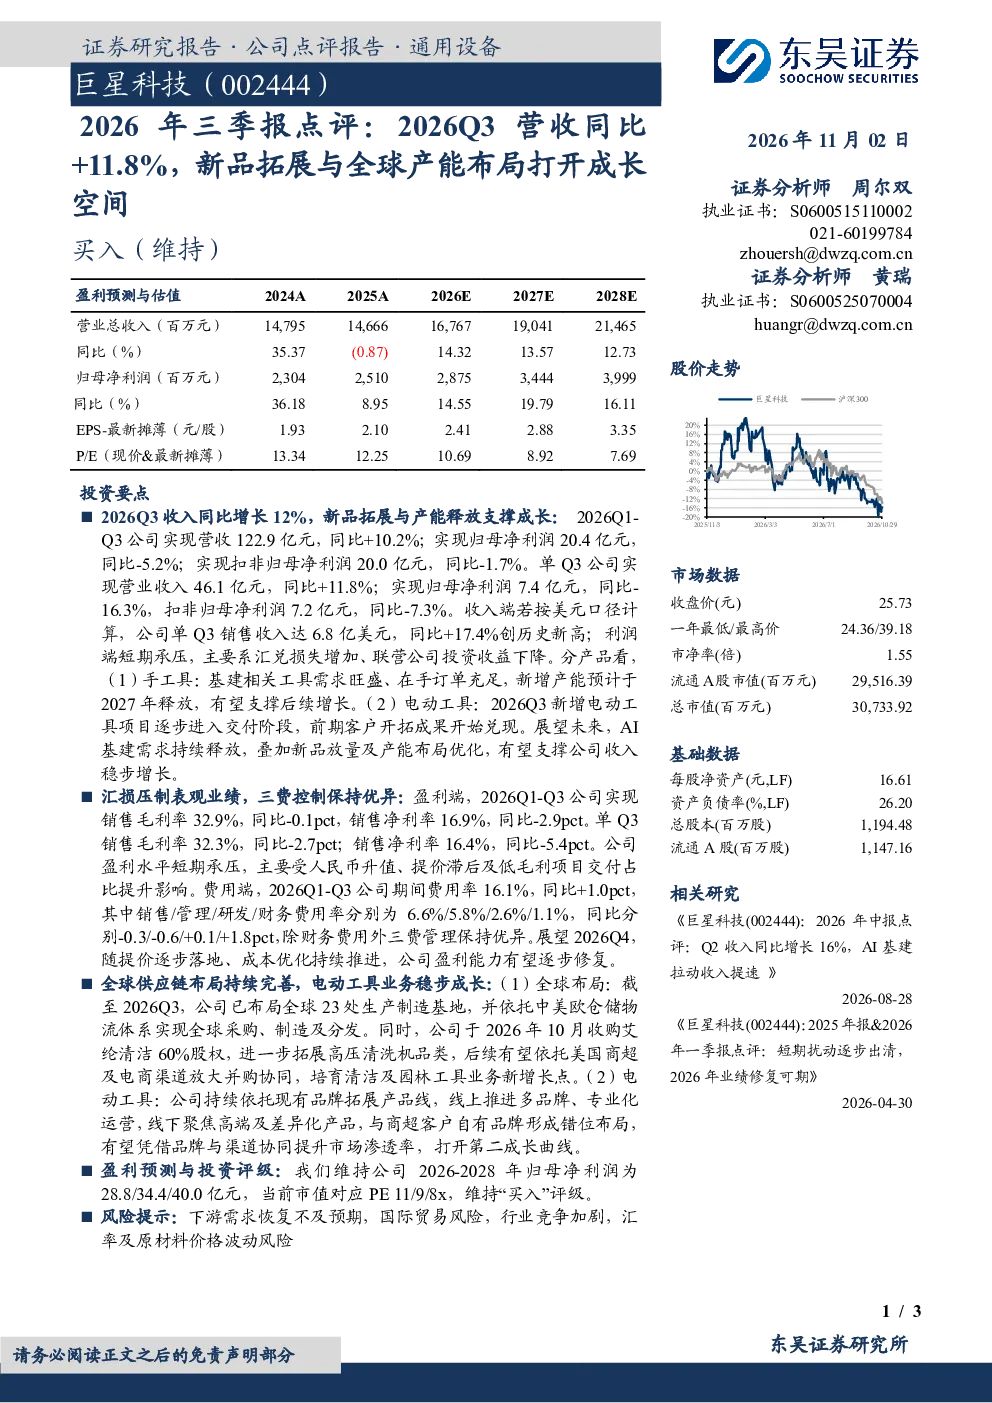
2026年第三季度公司营收同比增长11.8%,主要得益于新品拓展和全球产能布局。手工具业务受益于基建需求旺盛,电动工具业务逐步进入交付阶段,未来有望凭借AI基建需求、新品放量及产能优化实现稳步增长。单Q3营收46.1亿元,同比+11.8%,美元口径营收6.8亿美元,同比+17.4%,创历史新高。
手工具和电动工具业务的发展趋势如何?
手工具业务受益于基建需求旺盛,在手订单充足,新增产能预计2027年释放。电动工具业务新增项目逐步交付,前期客户开拓成果兑现,AI基建需求持续释放。公司已布局全球23处生产基地,收购艾纶清洁60%股权拓展高压清洗机品类,电动工具业务线上多品牌运营,线下聚焦高端产品,与商超自有品牌形成错位布局。
报告重点分析了哪些方向?
报告重点分析了公司手工具和电动工具业务的发展情况,手工具受益基建需求,电动工具逐步交付并受益AI基建。同时关注了公司全球产能布局,已布局全球23处生产基地并收购艾纶清洁,拓展高压清洗机品类。此外,报告还分析了公司线上多品牌运营和线下高端产品聚焦的策略。
当前市场现状如何?
公司2026年Q1-Q3营收122.9亿元,同比+10.2%,单Q3营收46.1亿元,同比+11.8%。美元口径单Q3营收6.8亿美元,同比+17.4%,创历史新高。手工具业务在手订单充足,电动工具业务逐步进入交付阶段。公司全球布局已覆盖23处生产基地,并拓展高压清洗机品类。
研报有哪些风险提示?
研报提示的风险包括下游需求恢复不及预期、国际贸易风险、行业竞争加剧、汇率及原材料价格波动风险。公司需关注这些风险因素,以稳健经营应对市场变化。具体来看,下游需求恢复情况、国际贸易环境变化、行业竞争态势以及汇率和原材料价格波动都可能对公司经营产生影响。
你可能感兴趣
2026年三季报点评:2026Q3营收同比+11.8%,新品拓展与全球产能布局打开成长空间
轻工制造东吴证券2026-11-02
2025中报点评:市场拓展与子公司并表促营收高增,布局轻型电动车业务打开成长空间
交运设备东吴证券2025-08-31
2026年三季报点评:单季度营收增速&合同负债均创历史新高,一体化交付打开成长空间
机械设备东吴证券2026-11-01
2024年三季报点评:三季度营收及利润双增长,软硬件布局打开成长空间
华创证券2024-11-03
2026年三季报点评:营收持续增长,具身智能打开长期成长空间
机械设备东吴证券2026-10-30
2026年三季报点评2026Q3营收同比增长16.39%,归母净利润同比增长9.12%
华创证券2026-10-30
2026年三季报点评:单季度营收与净利润同比大增,新产能推进顺利
电子设备东吴证券2026-10-27
光威复材2026年中报点评:营收稳增盈利阶段性承压,高端碳纤维与新兴应用拓展成长空间
东吴证券2026-08-26
2022年年报及2023年一季报点评:Q1营收表现亮眼,新品持续拓展打开增量空间
民生证券2023-05-05
营收净利同比下滑,P2P+跨境电商打开转型与成长空间
商贸零售安信证券2015-10-27