猜你想问
天目湖2026年三季报的主要财务表现如何?
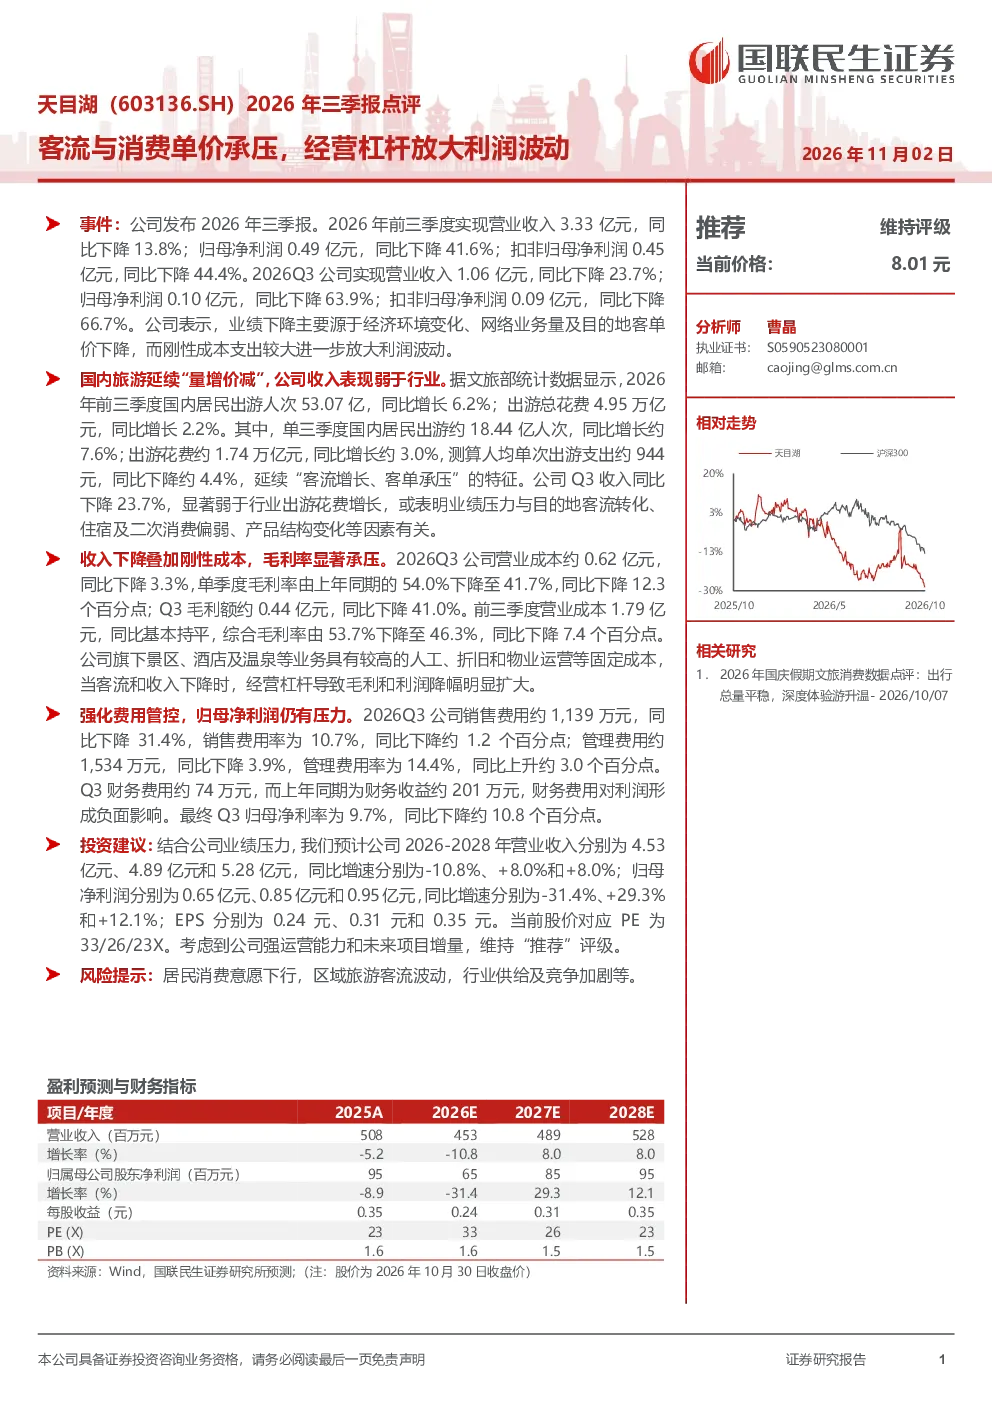
天目湖2026年前三季度业绩承压,营业收入3.33亿元,同比下降13.8%;归母净利润0.49亿元,同比下降41.6%。主要受经济环境变化、网络业务量及目的地客单价下降影响。国内旅游延续“量增价减”,公司收入表现弱于行业,Q3收入同比下降23.7%,毛利率由54.0%下降至41.7%。费用管控方面,Q3销售费用同比下降31.4%,但管理费用率上升约3.0个百分点,财务费用对利润形成负面影响,最终Q3归母净利率为9.7%,同比下降约10.8个百分点。
国内旅游行业目前的发展趋势是什么?
国内旅游行业延续“量增价减”趋势,但天目湖的收入表现弱于行业出游花费增长。Q3收入同比下降23.7%,显著低于行业增长。这反映了在旅游消费复苏背景下,消费者更倾向于选择性价比高的旅游产品,导致客单价下降。同时,行业竞争加剧,供给增加也对客单价形成压力。未来旅游行业可能需要通过提升服务体验和产品差异化来应对这一趋势。
研报对天目湖的经营情况有哪些重点分析?
研报重点分析了天目湖客流与消费单价承压的问题。公司2026年前三季度业绩下滑主要受经济环境变化、网络业务量及目的地客单价下降影响。Q3收入同比下降23.7%,毛利率由54.0%大幅下降至41.7%。此外,刚性成本支出较大放大了利润波动,Q3销售费用同比下降31.4%,但管理费用率上升约3.0个百分点,财务费用也对利润形成负面影响。这些因素共同导致公司盈利能力显著承压。
当前旅游市场的整体状况如何判断?
当前旅游市场呈现“量增价减”的分化趋势。虽然旅游人次有所恢复,但客单价普遍下降,消费者更注重性价比。天目湖的收入表现弱于行业,Q3收入同比下降23.7%,显著低于行业出游花费增长。这反映了旅游市场在复苏过程中,消费行为更加理性,对价格敏感度提升。同时,行业竞争加剧,供给增加也对客单价形成压力。未来市场可能需要通过创新产品和服务来提升客单价。
研报提示的主要风险有哪些?
研报提示的主要风险包括居民消费意愿下行、区域旅游客流波动、行业供给及竞争加剧等。居民消费意愿下行可能导致旅游需求进一步萎缩,影响公司收入增长。区域旅游客流波动可能加剧公司经营的不确定性。行业供给及竞争加剧将进一步压缩利润空间,对公司的盈利能力形成压力。此外,经济环境变化也可能对公司经营产生负面影响。