猜你想问
这份研报主要分析了什么内容?
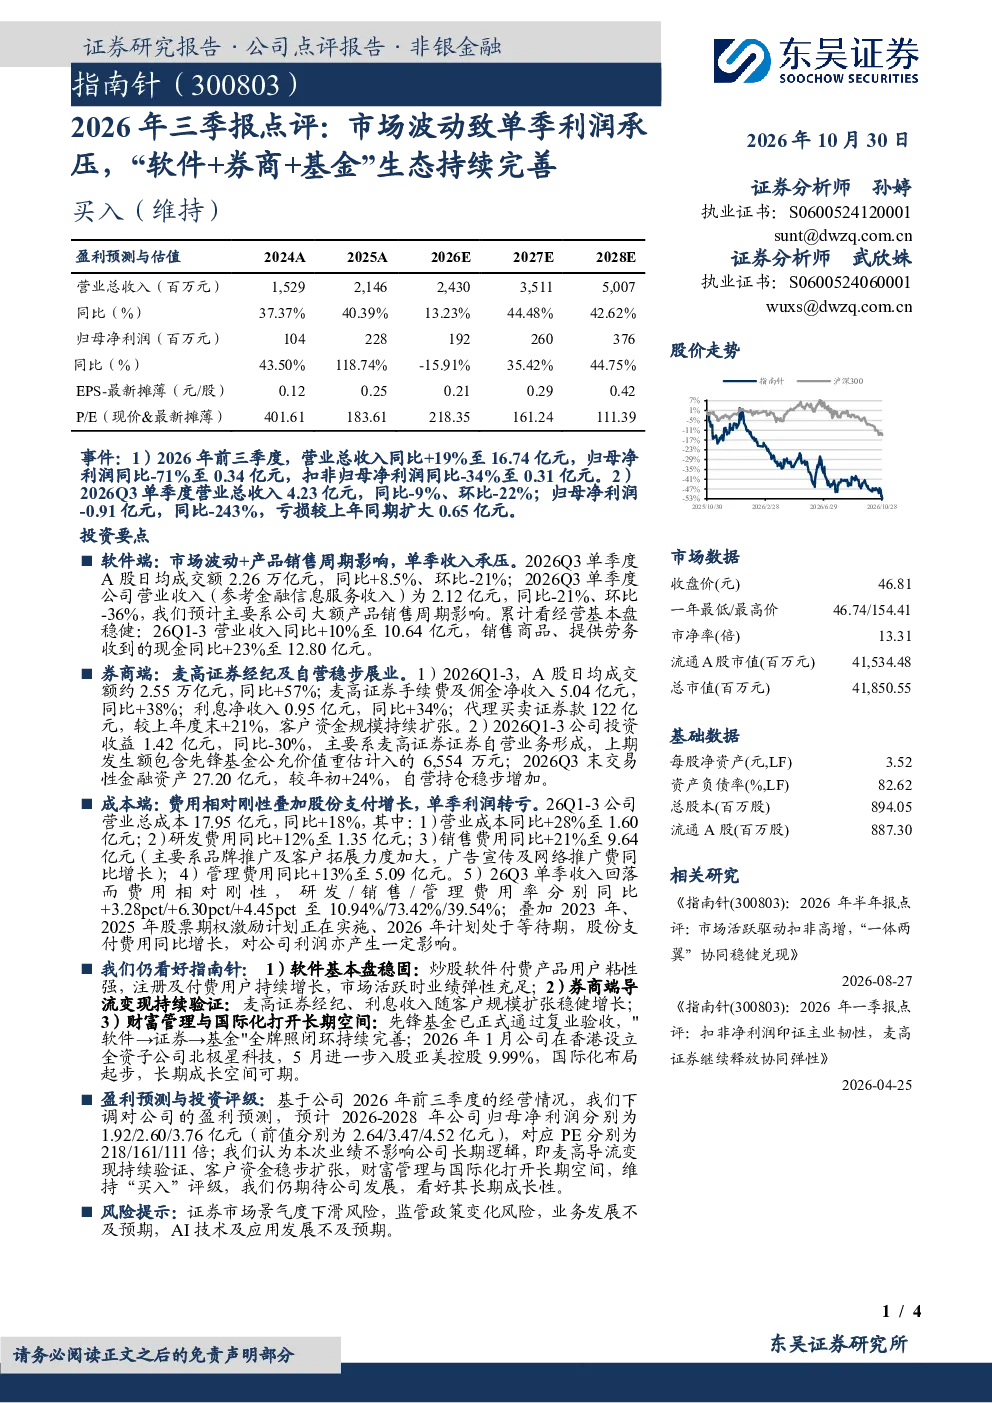
这份研报主要分析了2026年三季度的经营情况,指出市场波动导致单季利润承压,但累计来看营业收入和现金收入稳健增长。软件端受销售周期影响收入下滑,券商端业务稳步展业,手续费及佣金净收入增长显著,但自营业务投资收益下降。成本端费用刚性导致单季利润转亏,但整体经营基本盘稳健。
软件行业发展趋势如何?
软件行业受市场波动及销售周期影响,单季收入可能波动,但长期来看用户粘性强,市场活跃时业绩弹性充足。研发投入持续增加,销售费用加大以提升品牌和客户拓展,费用率有所上升。行业整体仍保持增长态势,但需关注市场竞争和产品迭代速度。
研报重点分析了哪些方向?
研报重点分析了软件、券商、基金三大业务板块的运营情况。软件端关注收入和现金流,券商端聚焦经纪和自营业务收入增长及客户资金规模扩张,基金端则关注财富管理和国际化布局,如先锋基金复业和香港子公司设立,展现“软件→证券→基金”全牌照闭环的完善。
当前市场对这类公司有何判断?
当前市场判断这类公司受市场波动影响较大,单季利润承压,但长期发展逻辑清晰,生态闭环逐步完善。软件基本盘稳固,券商端导流变现持续,财富管理国际化布局打开空间。投资者需关注证券市场景气度、监管政策变化以及业务发展预期,综合评估公司长期价值。
研报提示了哪些风险?
研报提示的主要风险包括证券市场景气度下滑可能影响券商业务收入,监管政策变化可能带来合规挑战,业务发展不及预期可能导致业绩增长放缓,以及AI技术及应用发展不及预期可能影响软件业务竞争力。这些风险需持续关注,以全面评估投资风险。
你可能感兴趣
2026年三季报点评2026年前三季度归母净利-6.42%,Q3单季运量转弱致业绩承压
华创证券2026-10-28
2024年三季报点评:汇率波动致利润短期承压,毛利率企稳回升
信息技术东方财富2024-11-01
2026年三季报点评原材料成本上升致业绩短期承压,低空战略聚焦蓄力,持续看好低空主机厂稀缺价值
华创证券2026-10-26
单季业绩有所波动,海外市场持续拓展2026年三季报点评
信息技术财信证券2026-10-25
2022年三季报点评:利润短期承压,持续加大汽车软件投入
东方财富2022-10-28
11-58 天目湖2026年三季报点评暑期量价承压刚性成本放大利润波动 1064071
未知机构2026-10-29
2022年三季报点评:营收端持续回暖,新游投放致利润短期承压
基础化工东吴证券2022-10-31
大金重工2026年三季报分析 Q3海外交付节奏波动致业绩承压 Q4发货 订单有望改善
未知机构2026-10-27
公司动态点评:汇率波动致业绩承压,全球产能布局渐完善
纺织服装长城证券2017-08-21
2019年三季报点评:免税高增长,但Q3成本环比上升致单季利润下滑,持续看好公司潜力释放
交通运输华创证券2019-10-29