猜你想问
桃李面包2026年三季报核心内容是什么?
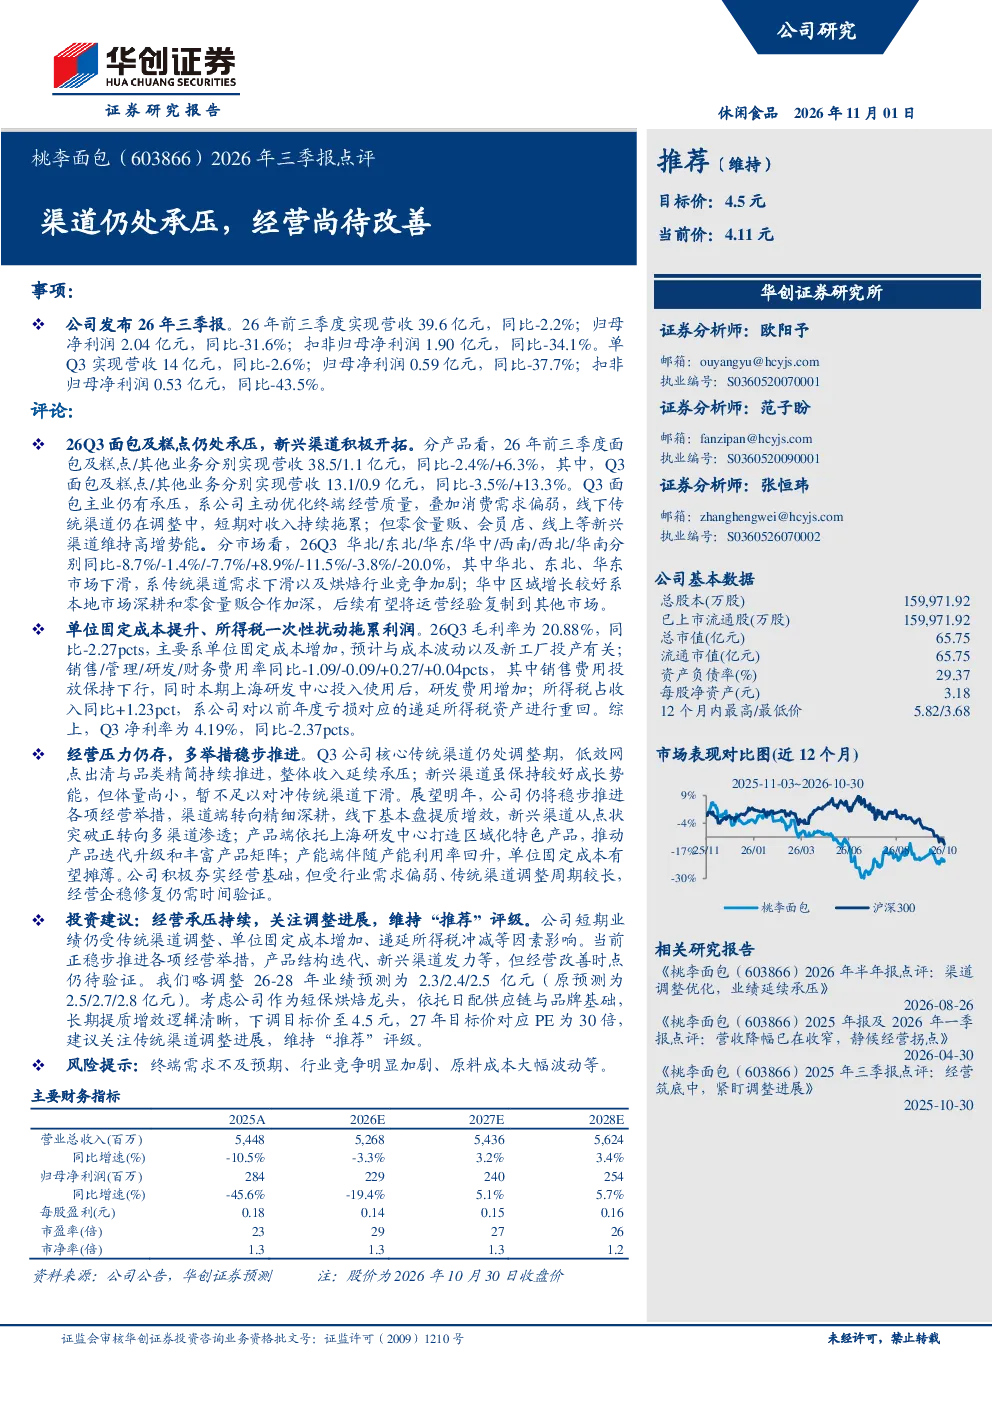
桃李面包2026年前三季度业绩承压,主要受传统渠道调整、消费需求偏弱及单位固定成本提升等因素影响。公司正积极开拓新兴渠道(零食量贩、会员店、线上)并推进产品迭代,但经营改善仍需时间验证。具体数据显示,2026年前三季度营收39.6亿元,同比-2.2%;归母净利润2.04亿元,同比-31.6%;扣非归母净利润1.90亿元,同比-34.1%。\nQ3营收14亿元,同比-2.6%;归母净利润0.59亿元,同比-37.7%;扣非归母净利润0.53亿元,同比-43.5%。毛利率20.88%,同比-2.27pcts(主因单位固定成本增加);净利率4.19%,同比-2.37pcts(主因所得税一次性扰动)。面包及糕点业务承压,Q3营收13.1亿元,同比-3.5%;其他业务(零食)增长强劲,Q3营收0.9亿元,同比+13.3%。市场表现分化:华北、东北、华东下滑(-8.7%/-1.4%/-7.7%),华中增长8.9%(得益于本地深耕及零食量贩合作)。
面包行业未来发展趋势如何?
面包行业未来发展趋势呈现多元化格局。一方面,传统面包渠道面临调整压力,消费者需求逐渐从标准化产品转向个性化、健康化产品。另一方面,新兴渠道如零食量贩、会员店、线上平台等成为增长新动力,满足消费者便捷、多样化的需求。同时,品牌方积极通过产品迭代、区域化特色开发(如依托上海研发中心)提升竞争力。产能利用率回升有助于摊薄成本,但行业竞争加剧、原料成本波动仍是主要挑战。企业需在渠道优化、产品创新和成本控制间寻求平衡,以适应市场变化。
报告重点分析了桃李面包哪些方面?
报告重点分析了桃李面包的渠道调整、经营举措及市场表现。在渠道端,公司优化终端经营质量,推进低效网点出清与品类精简,新兴渠道从点状突破转向多渠道渗透。产品端,依托上海研发中心打造区域化特色产品,推动迭代升级。市场表现方面,面包及糕点业务承压,但零食业务增长强劲,市场区域分化明显。报告还关注了公司短期业绩拖累因素(传统渠道调整、单位固定成本增加、递延所得税冲减)及长期改善举措,如产能利用率提升摊薄成本等。
当前面包市场整体情况如何?
当前面包市场呈现分化态势。传统渠道面临调整压力,消费者需求疲软导致部分区域下滑,如华北、东北、华东市场同比分别下降8.7%、1.4%、7.7%。这反映了消费者购买习惯的变化和渠道竞争的加剧。与此同时,新兴渠道如零食量贩、会员店及线上平台增长迅速,为市场带来新活力。桃李面包等企业积极布局这些渠道,并推出区域性特色产品以满足差异化需求。整体来看,市场增速放缓,但结构性机会并存,企业需通过渠道创新和产品升级应对挑战。
研报提示了哪些风险?
研报提示了几个主要风险:终端需求不及预期可能导致销售增长放缓;行业竞争加剧可能压缩利润空间;原料成本大幅波动会直接影响生产成本。此外,桃李面包自身经营中存在的传统渠道调整风险也不容忽视,虽然公司在优化渠道结构,但转型过程可能带来短期业绩压力。递延所得税冲减等会计因素也可能影响净利润表现。这些风险需持续关注,但报告也指出公司正通过多渠道渗透、产品迭代等举措逐步改善经营状况,长期发展仍具潜力。