猜你想问
这份研报主要分析了哪些半导体领域?
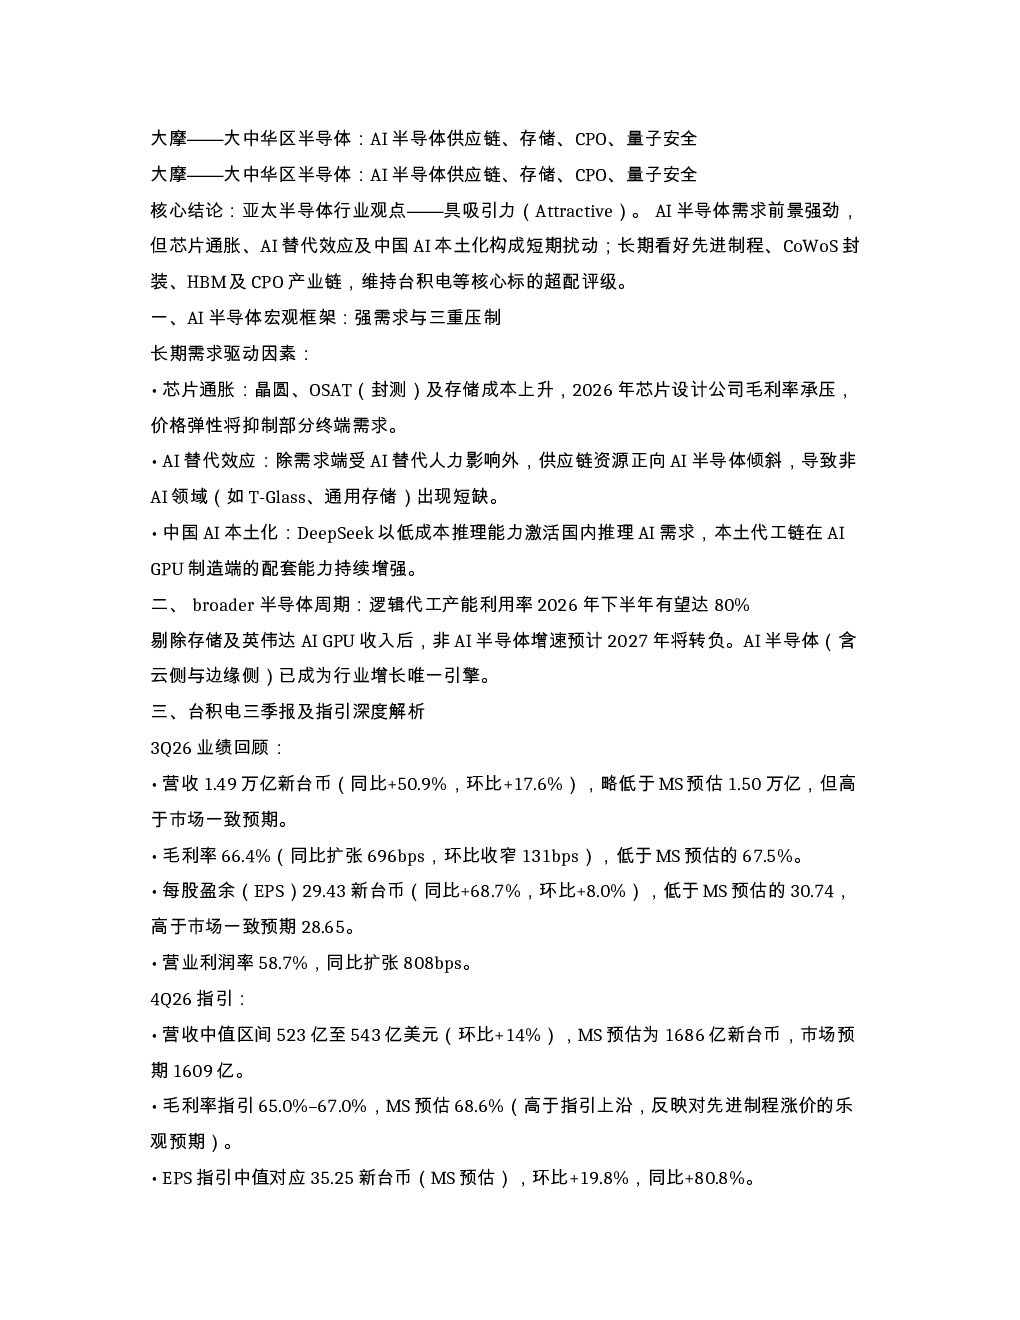
这份研报主要分析了AI半导体、台积电、CoWoS先进封装、CPO、量子安全等半导体领域。报告从宏观框架、行业发展趋势、市场现状、风险收益等多个维度进行了深入探讨,涵盖了AI半导体供应链、存储、芯片测试、云capex等多个细分赛道。
AI半导体赛道未来发展趋势如何?
AI半导体赛道未来发展趋势向好。报告指出,AI半导体将成为行业增长唯一引擎,预计2024年AI半导体收入占比约15%,2029年将超过60%,2026年突破30%。长期需求驱动因素包括芯片通胀、AI替代效应及中国AI本土化,AI计算晶圆消耗将超550亿美元,HBM总消耗量2027年达440亿Gb。
报告重点分析了台积电的哪些方面?
报告重点分析了台积电的业绩表现、定价权与资本开支、先进制程晶圆涨价、CoWoS产能扩张、2nm需求等方面。报告回顾了台积电3Q26的业绩,指引了4Q26的营收和利润预期,并预测2027年先进制程晶圆价格将上调5%-10%,资本开支将上修至2027/2028年830/920亿美元。
当前半导体市场现状如何?
当前半导体市场现状呈现结构性短缺和增长态势。AI存储拉动NAND短缺延续至2026年,NOR Flash 2026年供不应求,DDR4短缺持续至2H26。全球半导体市场2027年预计达2.5万亿美元,AI半导体贡献约8090亿美元。主要云服务提供商capex增速放缓,2028年合计增速降至12%。
研报提示了哪些风险?
研报提示了AI capex超预期、先进制程涨价落地、CoWoS/CPO渗透率加速、中国AI需求爆发、存储涨价等上行风险,以及云capex增速骤降、地缘贸易摩擦、原材料成本粘性、汇率波动、技术迭代不及预期、HBM产能过剩等下行风险。报告强调需关注行业动态和潜在的市场波动。
你可能感兴趣
大摩 大中华区半导体 全球中国云资本开支与
未知机构2026-08-16
大摩 大中华区IT服务与软件 2026年中国BEST大会要点 企业AI落地依赖 即战力数据
未知机构2026-09-25
摩根士丹利 大中华区半导体行业 利基存储 无长期协议并非坏事
未知机构2026-08-18
大摩闭门会:台积电与AI供应链、存储周期及利基型存储展望
未知机构2024-10-10
大摩 大中华区科技硬件 2026年TPCA展会要点总结
未知机构2026-10-28
大摩大中华区科技硬件2026年OCP全球峰会光子学要...
未知机构2026-10-20
大摩闭门会亚洲研讨会大中华区科技硬件20260710
未知机构2026-07-10
大摩大中华区科技硬件亚太ABF载板资本开支加码...
未知机构2026-10-18
大摩CPO及其测试封装供应链研报评级
未知机构2026-10-09
大摩 大中华区科技硬件 中国NPO技术创新持续推进
未知机构2026-09-29