猜你想问
这份研报的核心内容是什么?
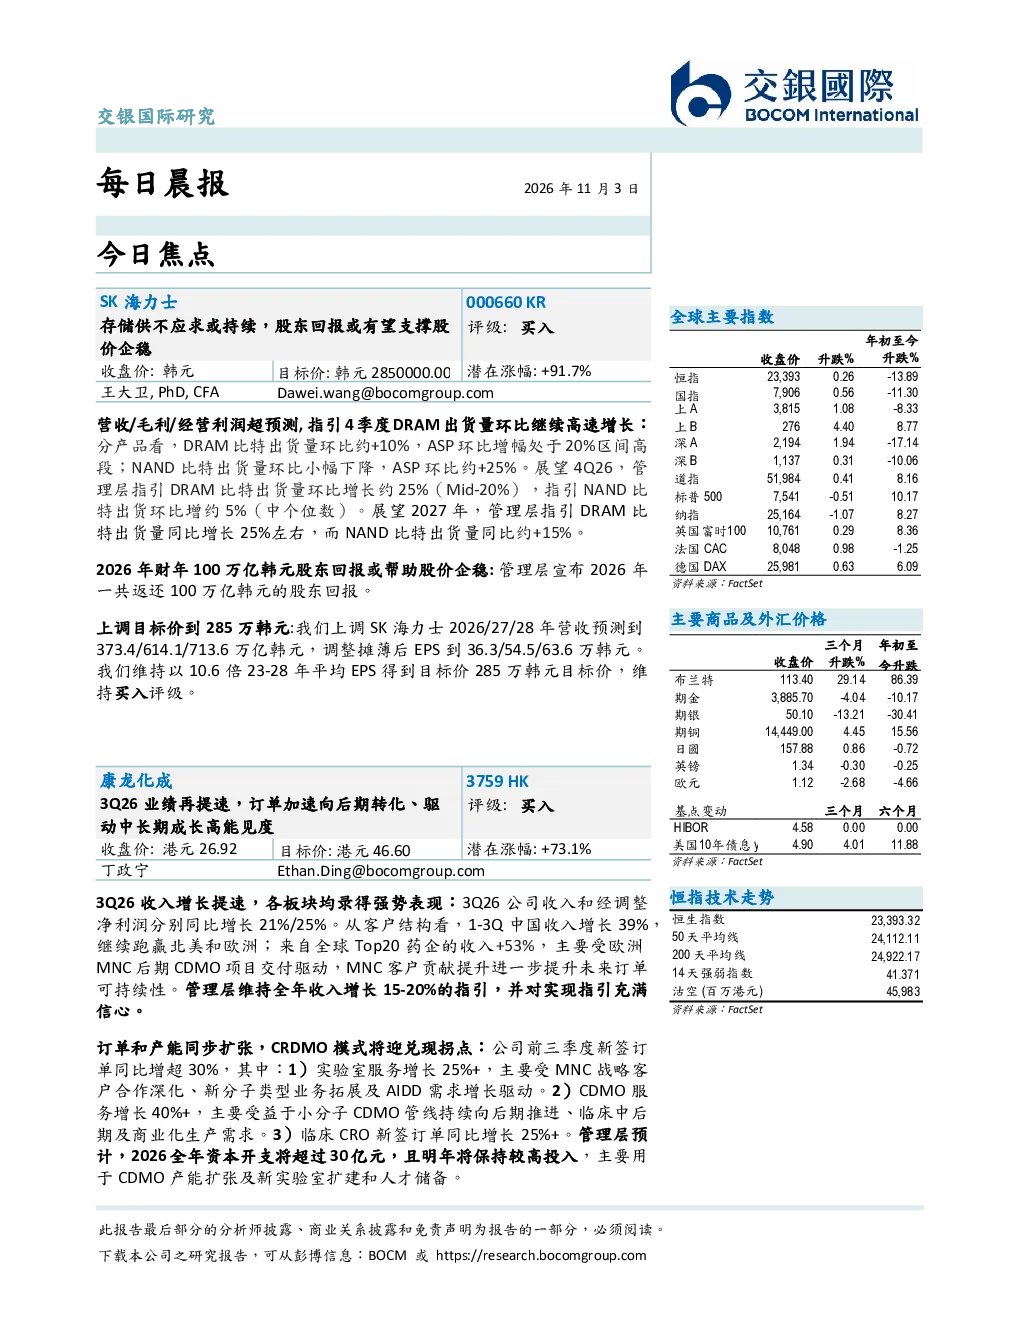
研报指出,公司营收、毛利及经营利润超预期,DRAM出货量环比增长约10%,ASP环比增幅达20%区间高段;NAND比特出货量环比小幅下降,ASP环比约+25%。展望4Q26,DRAM比特出货量环比增长约25%,NAND比特环比增约5%;2027年,DRAM比特出货量同比增长约25%,NAND比特同比约+15%。公司宣布2026年财年100万亿韩元股东回报,上调2026-28年营收预测及摊薄后EPS,目标价285万韩元,维持买入评级。
该赛道/行业的发展趋势如何?
研报显示,公司3Q26收入和经调整净利润同比增长21%/25%,中国收入增长39%,Top20药企收入+53%。前三季度新签订单同比增超30%,实验室服务增长25%+,CDMO服务增长40%+,临床CRO新签订单同比增长25%+。管理层预计2026全年资本开支超30亿元,主要用于CDMO产能扩张及新实验室扩建。CRDMO模式将迎兑现拐点。
报告重点分析了哪些方向?
报告重点分析了公司3Q26业绩表现,收入增长提速,各板块强势。客户结构方面,中国和Top20药企收入增长显著。订单和产能扩张方面,新签订单同比增超30%,实验室、CDMO、临床CRO均实现高增长。管理层对全年收入增长15-20%的指引充满信心,并计划持续高投入扩张产能。
当前市场现状如何判断?
研报指出,公司3Q26收入和净利润均实现同比增长,客户结构优化,Top20药企收入贡献提升。订单和产能同步扩张,新签订单增长强劲,CRDMO模式进入兑现拐点。公司宣布大规模股东回报计划,提振市场信心。整体来看,公司在行业中的竞争优势和增长潜力持续显现。
研报提示了哪些风险?
研报未明确提示具体风险,但指出公司需持续高投入扩张产能,可能面临资金压力。同时,行业竞争加剧、客户需求变化等因素可能影响公司业绩表现。此外,全球宏观经济环境的不确定性也可能对行业产生影响。投资者需关注公司产能扩张的执行情况及行业竞争格局的变化。