猜你想问
东方钽业三季度业绩改善的具体表现是什么?
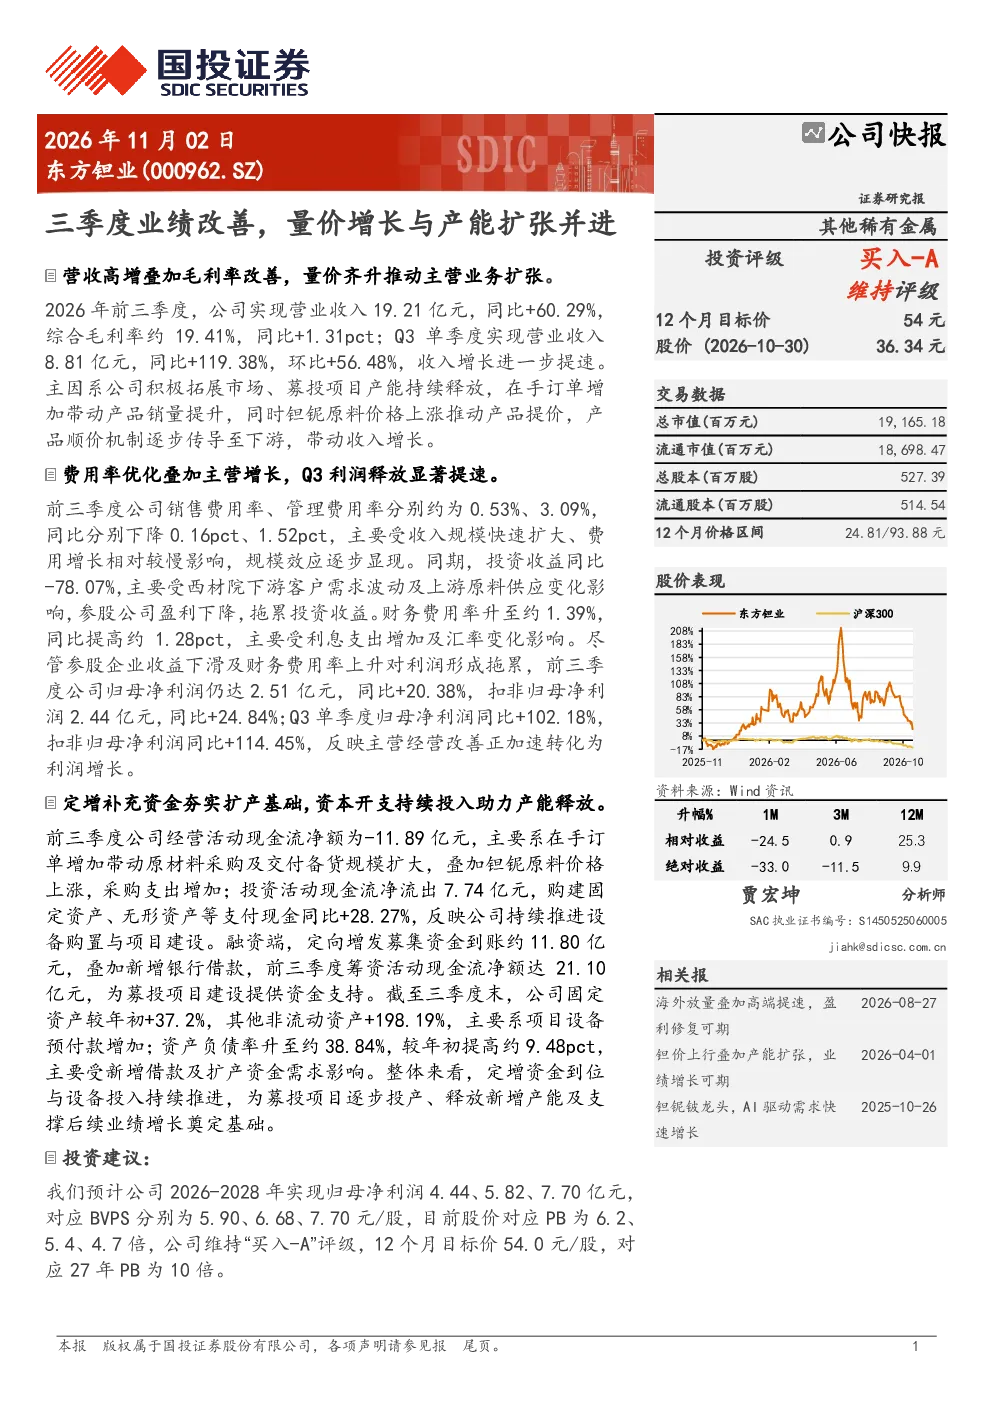
东方钽业2026年前三季度实现营业收入19.21亿元,同比增长60.29%,综合毛利率约19.41%,同比提升1.31个百分点。Q3单季度收入8.81亿元,同比增长119.38%,环比增长56.48%。主要原因是市场拓展、募投项目产能释放、在手订单增加带动销量提升,以及钽铌原料价格上涨推动产品提价。销售费用率、管理费用率分别约为0.53%、3.09%,同比分别下降0.16个百分点、1.52个百分点,主要受收入规模扩大、费用增长相对较慢影响。尽管投资收益同比下滑78.07%,财务费用率上升1.28个百分点,但归母净利润仍同比增长20.38%,扣非归母净利润同比增长24.84%。Q3单季度归母净利润同比增长102.18%,扣非归母净利润同比增长114.45%,反映主营经营改善加速转化为利润增长。
钽铌行业发展趋势如何?
钽铌行业发展趋势受下游需求和技术进步驱动。钽材料在电子元器件、新能源等领域应用广泛,随着5G、新能源汽车等产业发展,对高性能电子材料的需求持续增长。铌材料在高温合金、特殊合金等领域具有独特优势,航空航天和军工领域需求稳定。目前行业产能扩张加速,但高端产品仍存在技术壁垒,未来行业整合和产品升级将提升龙头企业竞争力。原材料价格波动是行业主要风险,但长期看,技术进步和下游需求增长将支撑行业景气度。
研报对东方钽业的分析重点是什么?
研报重点分析了东方钽业的业绩改善和产能扩张。业绩方面,公司通过市场拓展、募投项目释放、原料提价等实现收入和利润双增长。费用率优化是公司利润提速的关键,销售费用率、管理费用率同比下降,反映规模效应显现。产能扩张方面,公司定向增发募集资金约11.80亿元,主要用于扩产项目,固定资产较年初增长37.2%。报告关注公司募投项目投产进度和产能释放情况,认为这将进一步提升公司市场占有率。
当前市场对东方钽业的判断是什么?
当前市场对东方钽业的判断是积极关注。公司三季度业绩超预期,量价增长与产能扩张同步推进,反映公司经营改善加速。财务数据显示,公司费用率优化显著,现金流状况虽受原材料备货影响短期承压,但融资活动现金流净额达21.10亿元,为后续发展提供资金支持。行业层面,钽铌需求受益于电子和新能源产业发展,但原材料价格波动仍是主要风险。市场关注公司募投项目进展和高端产品市场拓展情况。
研报提示的主要风险有哪些?
研报提示的主要风险包括原材料价格大幅波动、下游需求不及预期、宏观政策扰动、定增项目投产不及预期等。钽铌等稀有金属价格受供需关系和金融属性影响,短期波动较大可能影响公司盈利稳定性。下游电子、新能源等行业受宏观经济和产业政策影响,需求变化可能传导至上游。募投项目若投产延期或达产不及预期,将影响公司产能扩张计划。此外,公司资产负债率升至约38.84%,需关注财务风险。