猜你想问
东方钽业2026年三季报主要财务数据表现如何?
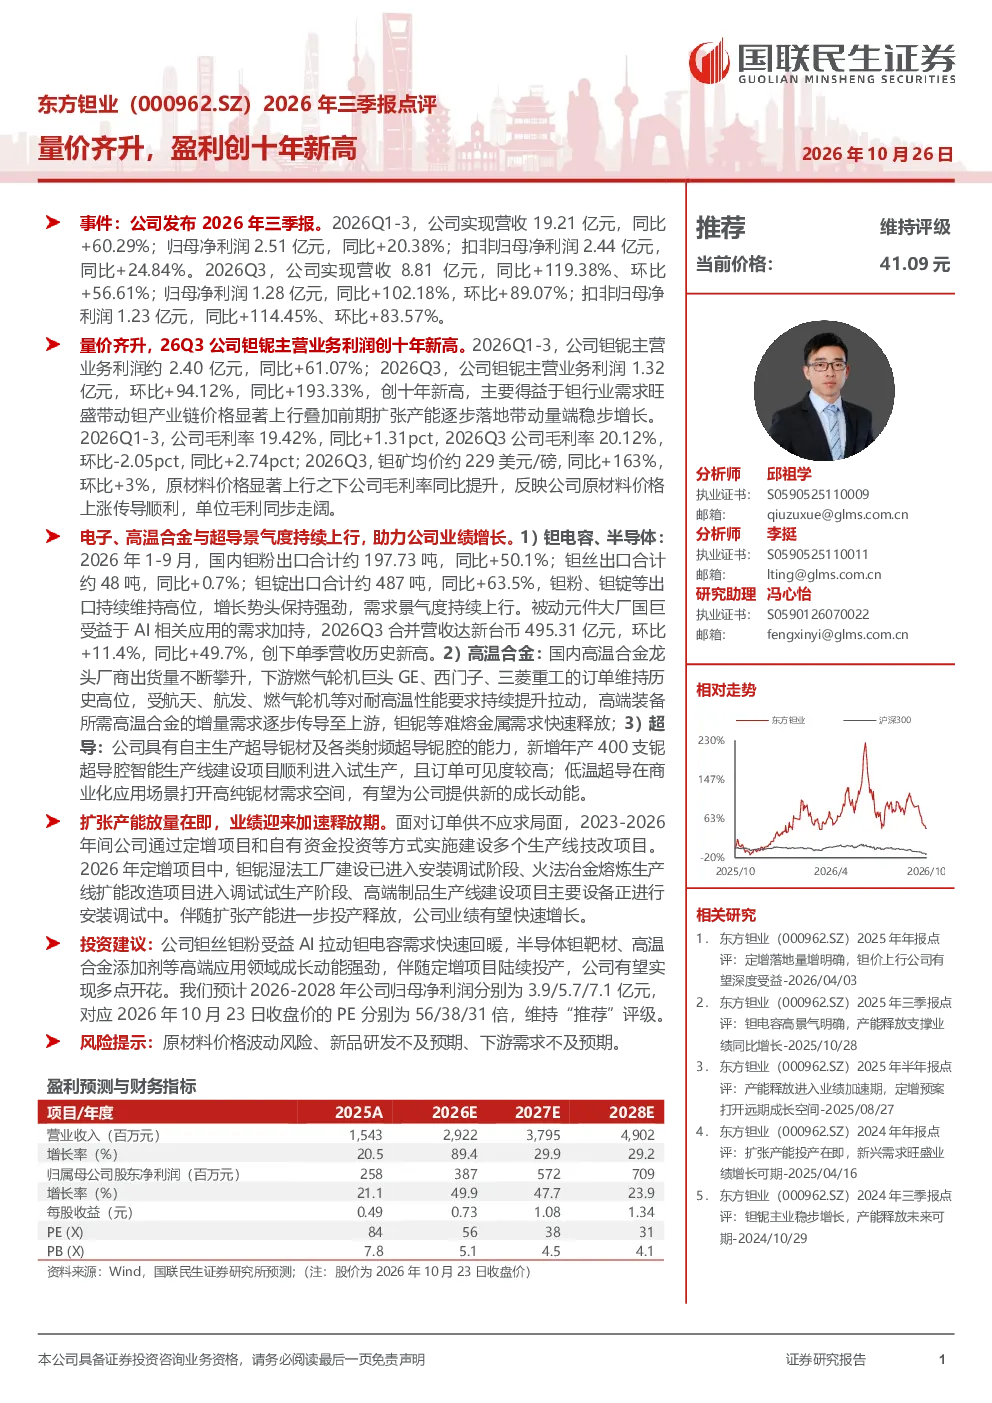
东方钽业2026年三季报显示,公司实现营收19.21亿元,同比增长60.29%,归母净利润2.51亿元,同比增长20.38%。扣非归母净利润2.44亿元,同比增长24.84%。Q3单季营收8.81亿元,同比增长119.38%,归母净利润1.28亿元,同比增长102.18%,扣非归母净利润1.23亿元,同比增长114.45%,均创十年新高。主要得益于钽行业需求旺盛带动钽产业链价格上行,以及前期产能扩张逐步落地。
钽行业下游需求现状及发展趋势如何?
钽行业下游需求呈现景气上行态势。电子领域,钽电容受益于AI设备需求增长;高温合金领域,航天、燃气轮机需求提升;超导领域,新增产能及订单支撑。这些高端应用领域的需求增长持续推动钽产业链价格上行,为东方钽业业绩提供有力支撑。未来随着技术进步和产业升级,钽材料在新能源、半导体等领域的应用有望进一步拓展,行业景气度有望保持高位。
东方钽业产能扩张计划及对业绩的影响?
东方钽业通过定增等项目实施产能扩张,钽铌湿法工厂等已进入安装调试或试生产阶段。产能扩张将逐步释放,预计未来几年业绩有望加速释放。目前产能扩张项目进展顺利,为业绩增长提供坚实基础。随着新产能的逐步投产,公司产品供应能力将进一步提升,有助于巩固市场地位并提升盈利能力。
当前市场对东方钽业的整体判断是什么?
东方钽业受益于AI拉动、高端应用领域成长及产能释放,有望实现多点开花。公司业绩持续增长,盈利能力创十年新高,未来发展潜力较大。当前市场对东方钽业持积极看法,认为公司在行业景气上行周期中具备优势。公司通过产能扩张和技术创新,有望在钽铌材料领域保持领先地位。
东方钽业研报提示的主要风险有哪些?
东方钽业研报提示的主要风险包括原材料价格波动、新品研发不及预期、下游需求不及预期。原材料价格波动可能影响公司成本控制,新品研发若进展缓慢可能影响未来增长,下游需求若出现疲软则可能影响公司订单和收入。投资者需关注这些风险因素,结合行业发展趋势进行综合判断。