猜你想问
赛轮轮胎2026年三季报核心内容有哪些?
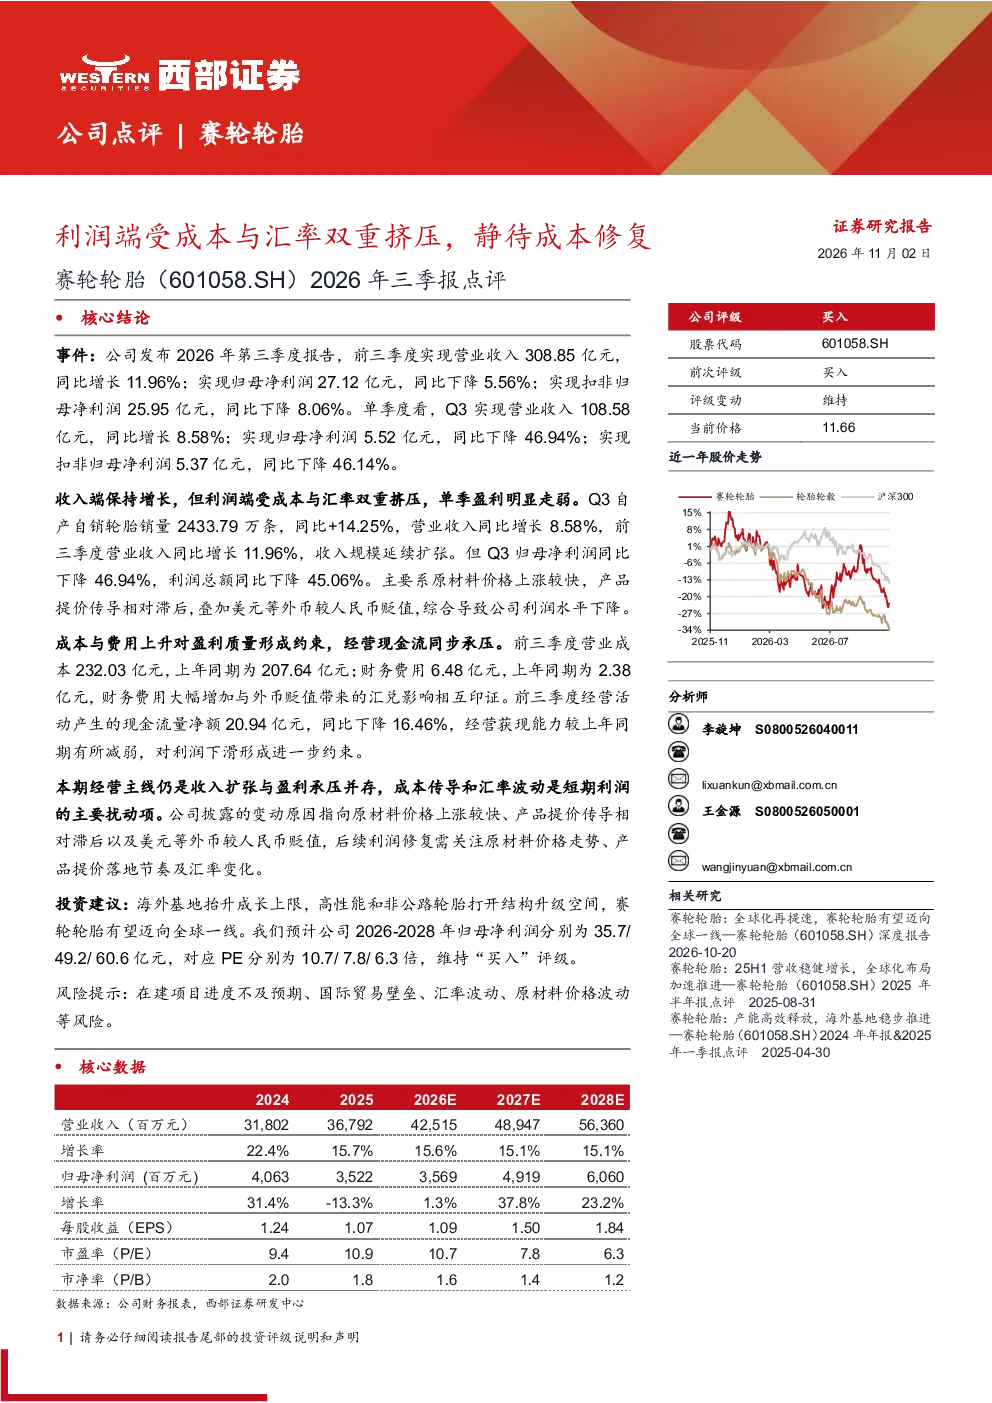
赛轮轮胎2026年三季报显示,公司前三季度实现营业收入308.85亿元,同比增长11.96%;归母净利润27.12亿元,同比下降5.56%;扣非归母净利润25.95亿元,同比下降8.06%。单季度来看,Q3营业收入108.58亿元,同比增长8.58%,但归母净利润同比下降46.94%,扣非归母净利润同比下降46.14%。收入端保持增长,但利润端受原材料价格上涨、产品提价传导滞后以及美元等外币贬值双重挤压,导致单季盈利明显走弱。
轮胎行业发展趋势如何?
轮胎行业正经历原材料成本波动、汇率变化等多重挑战。原材料价格上涨较快、产品提价传导滞后以及美元等外币贬值是导致轮胎企业利润下滑的主要原因。行业未来发展需关注原材料价格走势、产品提价落地节奏及汇率变化,成本传导和汇率波动是短期利润的主要扰动项。
赛轮轮胎报告重点分析了哪些方向?
赛轮轮胎报告重点分析了收入扩张与盈利承压并存的经营主线。报告指出,成本传导和汇率波动是短期利润的主要扰动项,原材料价格上涨较快、产品提价传导滞后以及美元等外币贬值是导致利润下滑的主要原因。后续利润修复需关注原材料价格走势、产品提价落地节奏及汇率变化。
当前轮胎市场现状如何判断?
当前轮胎市场呈现收入增长但利润承压的态势。赛轮轮胎前三季度营业收入同比增长11.96%,但归母净利润同比下降5.56%。Q3单季盈利明显走弱,归母净利润同比下降46.94%。市场整体面临原材料成本上涨、产品提价传导滞后以及汇率贬值的挑战,行业盈利能力受到显著影响。
赛轮轮胎研报有哪些风险提示?
赛轮轮胎研报提示了在建项目进度不及预期、国际贸易壁垒、汇率波动、原材料价格波动等风险。在建项目进度不及预期可能影响未来产能扩张和成本控制;国际贸易壁垒可能影响出口业务;汇率波动直接影响外币资产和负债价值;原材料价格波动直接影响生产成本。这些风险需持续关注。
你可能感兴趣
申洲国际:2026年中期业绩受汇兑成本双重挤压,期待H2经营回暖
国金证券2026-08-27
2022年半年报点评:原料价格挤压利润,静待盈利修复
国泰君安证券2022-09-12
利润受挤压,静待指标反转
轻工制造国金证券2022-10-26
2023年三季报点评:资产端拖累净利润,静待负债端修复
金融华创证券2023-10-27
2025年年报&2026年一季报点评:成本优势持续体现,静待行业修复
机械设备东吴证券2026-04-30
2024年三季报点评:Q3利润端表现亮眼,静待投交活跃带动业绩回暖
信息技术民生证券2024-11-01
2026年三季报点评:盈利能力受业务结构、原材料与汇率拖累
国信证券2026-10-27
新宝股份(002705.SZ)2026年三季报点评:收入维稳,盈利能力受原材料与汇率影响
国信证券2026-11-01
久立特材2026年三季报点评:Q3利润环比扭亏,静待海外市场恢复
国联民生证券2026-10-27
2026年中报点评:需求承压延续,静待渠道调整与盈利修复
华创证券2026-09-15