猜你想问
豪迈科技26Q3报告核心内容有哪些?
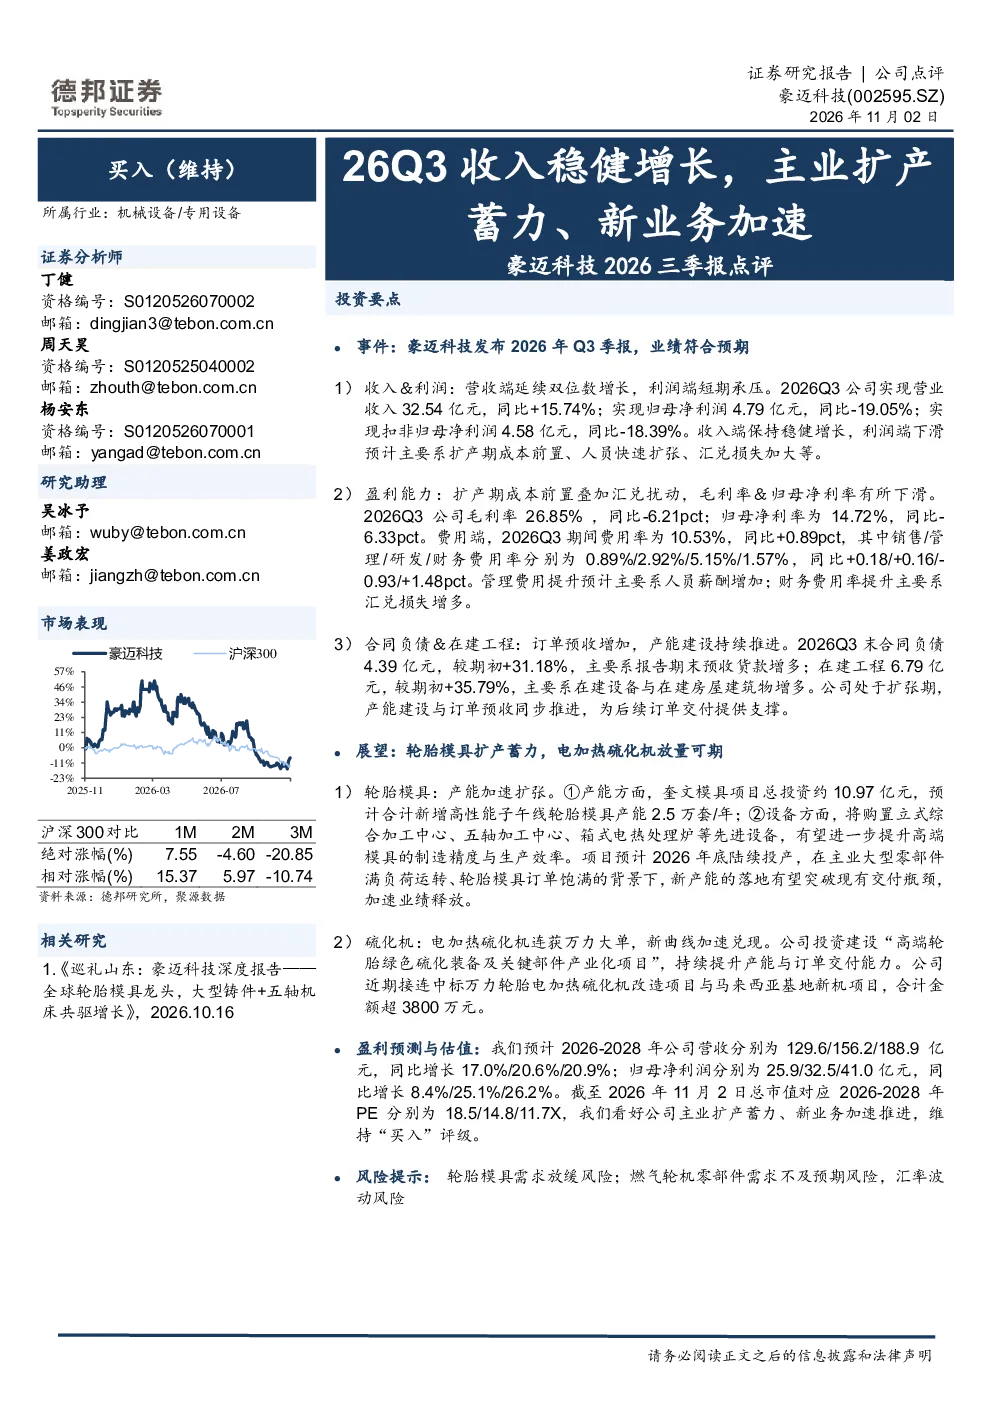
豪迈科技2026年Q3季报显示业绩符合预期,收入端保持双位数增长,但利润端短期承压。主要原因是扩产期成本前置、人员快速扩张及汇兑损失加大。毛利率与归母净利率同比下滑,期间费用率上升,其中管理费用主要因人员薪酬增加,财务费用率上升主要因汇兑损失增多。合同负债增加,在建工程规模扩大,显示公司产能建设与订单预收同步推进。
交通运输行业发展趋势如何?
交通运输行业持续受益于经济复苏和基础设施投资,政策支持力度加大,推动行业转型升级。新能源、智能化成为行业发展趋势,轮胎模具、硫化机等设备需求稳定增长,技术创新和产能扩张成为企业竞争关键。豪迈科技作为行业领先企业,积极布局新业务,有望受益于行业整体发展。
豪迈科技报告重点分析了哪些业务方向?
豪迈科技报告重点分析了轮胎模具和硫化机业务。轮胎模具方面,奎文模具项目将新增高性能子午线轮胎模具产能2.5万套/年,购置先进设备提升制造精度与效率,预计2026年底陆续投产,有望突破交付瓶颈。硫化机方面,电加热硫化机连获万力大单,新业务加速兑现,公司持续提升产能与订单交付能力。
当前市场对豪迈科技有何判断?
当前市场对豪迈科技判断积极,公司主业扩产蓄力及新业务加速推进获得认可。预计2026-2028年公司营收分别为129.6/156.2/188.9亿元,同比增长17.0%/20.6%/20.9%;归母净利润分别为25.9/32.5/41.0亿元,同比增长8.4%/25.1%/26.2%。公司维持“买入”评级,显示出市场对公司未来发展的信心。
豪迈科技报告提示了哪些风险?
豪迈科技报告提示了轮胎模具需求放缓风险、燃气轮机零部件需求不及预期风险、汇率波动风险。轮胎模具需求放缓可能导致公司产能利用率下降,燃气轮机零部件需求不及预期可能影响新业务收入,汇率波动风险可能增加财务费用。公司需密切关注行业变化和政策调整,加强风险管理。
你可能感兴趣
传统主业扩产释放产能,新涉业务决定未来高度
电子设备中投证券2016-12-02
杰瑞股份2026三季报点评:26Q3业绩加速成长,AIDC业务蓄势向上
化石能源德邦证券2026-10-22
山推股份2026三季报点评:26Q3业绩稳健增长,经营质量持续提升
德邦证券2026-11-02
2026年三季报点评:26Q3收入稳健增长,盈利能力短期承压
食品饮料西南证券2026-10-27
2020年三季报点评:收入恢复两位数增长,定增扩产蓄力双百亿目标
食品饮料东方财富2020-11-17
瑞声科技2026年半年报点评:业绩稳健增长,新业务加速放量打开成长空间
华创证券2026-08-23
业绩增长稳健,机器人&AI算力新业务加速成长——敏实集团2026年半年报点评
西部证券2026-08-30
主业扩产路线清晰、网链业务放量迅速,色纺龙头进入快速成长期
基础化工东吴证券2017-08-27
2025年三季报点评大客户模切业务持续兑现Q3稳健增长,华阳通蓄力营收端略承压
华创证券2025-10-30
军工行业2022年三季报总结:行业稳健增长,扩产蓄力充分
国防军工国金证券2022-11-04