猜你想问
杰瑞股份2026年Q3业绩表现如何?
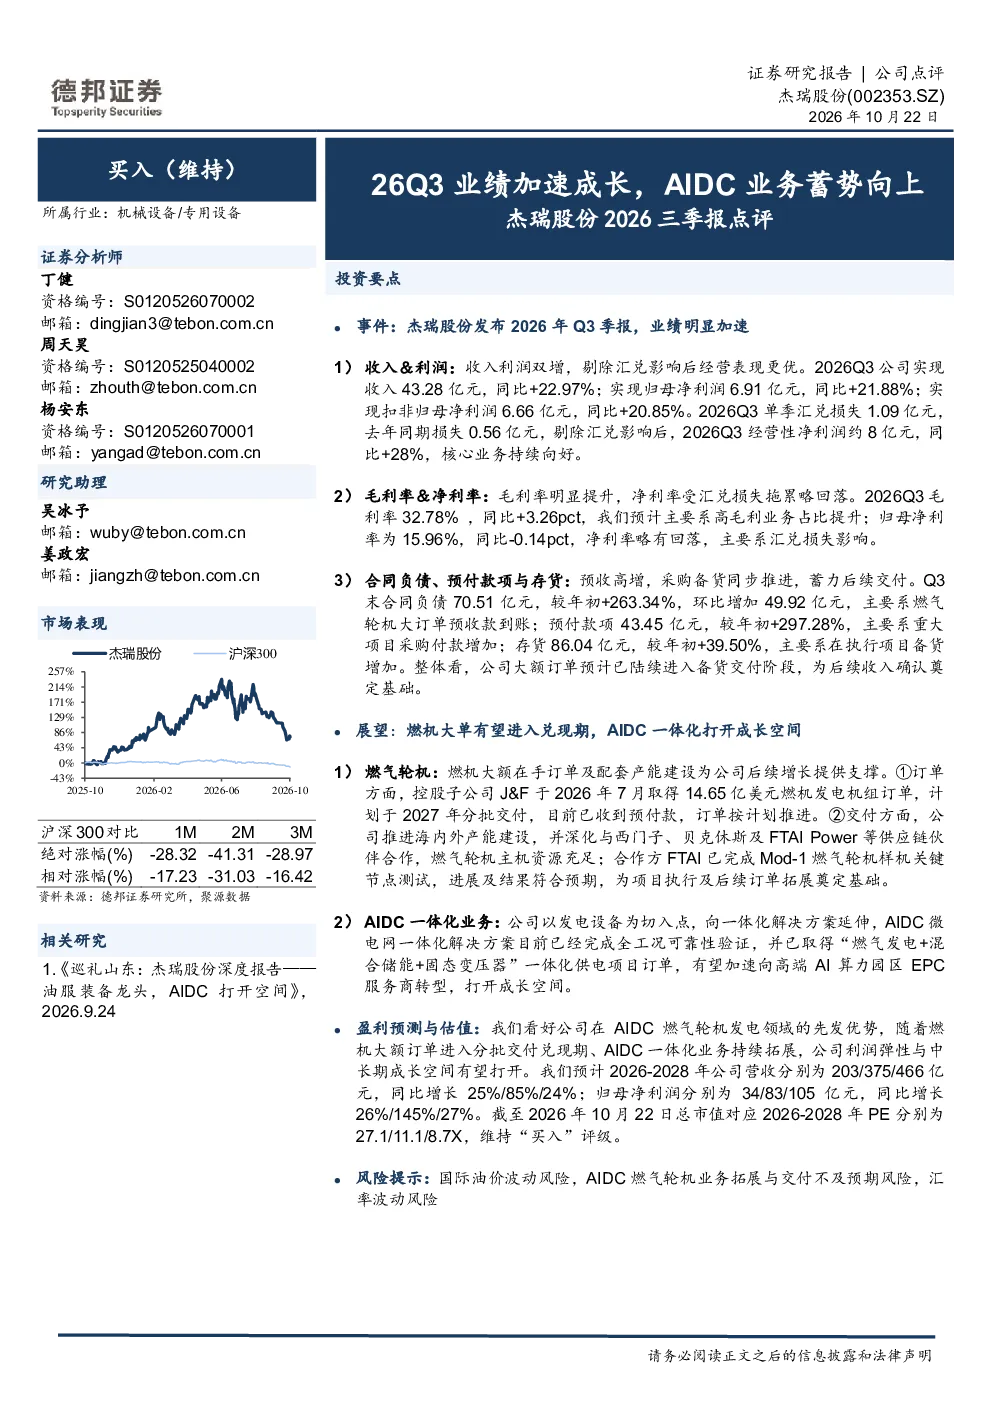
杰瑞股份2026年Q3业绩显著加速,收入43.28亿元同比增长22.97%,归母净利润6.91亿元同比增长21.88%。剔除汇兑影响后,经营性净利润同比增长28%。毛利率提升至32.78%,但净利率受汇兑损失影响略降至15.96%。合同负债和预付款项大幅增长,显示公司订单饱满,现金流充裕。
AIDC业务发展情况怎样?
杰瑞股份AIDC业务正加速拓展,微电网一体化解决方案已完成全工况可靠性验证,并已获得“燃气发电+混合储能+固态变压器”一体化供电项目订单。公司正以发电设备为切入点,向一体化解决方案延伸,有望转型为高端AI算力园区EPC服务商,打开新的成长空间。
燃气轮机业务前景如何?
燃气轮机业务方面,子公司J&F获得14.65亿美元燃机订单,计划2027年交付。公司推进海内外产能建设,与西门子深化合作,FTAI完成Mod-1样机关键测试。这些进展为后续订单拓展奠定基础,显示公司在燃气轮机领域的先发优势。
当前市场对杰瑞股份有何评价?
市场关注杰瑞股份在AIDC和燃气轮机领域的布局,公司业绩加速成长,尤其在AIDC一体化解决方案方面展现潜力。分析师预计公司2026-2028年营收和净利润将保持较快增长,维持“买入”评级。但需关注国际油价波动、业务拓展不及预期及汇率波动等风险。
研报提示的主要风险有哪些?
研报提示的主要风险包括国际油价波动可能影响燃气轮机业务成本,AIDC燃气轮机业务拓展与交付存在不确定性,以及汇率波动可能对财务表现产生影响。此外,公司存货增长较快,需关注后续消化情况。
你可能感兴趣
杰瑞股份(002353.SZ)2026年半年报点评:多因素影响短期业绩承压,AIDC业务值得期待
国联民生证券2026-08-15
杰瑞股份 中信机械 再论电力业务预期差 成长曲线 燃机兑现27 28年业绩 AIDC一体化打开
未知机构2026-07-23
2026年前三季度业绩预告点评:Q3业绩有望超预期,海外AIDC业务打开长期成长空间
机械设备东吴证券2026-10-14
杰瑞股份(002353)财报点评:多因素扰动短期业绩,燃机+AIDC一体化打开成长空间
东方财富2026-08-30
礼物浙商机械 杰瑞股份 发布AIDC液冷方案 一体化业务成长空间广阔 浙商深度白马
未知机构2026-07-03
宗申动力(001696)2026年半年报点评:传统通机业务短期承压,AIDC电源与航空动力打开新成长空间
华创证券2026-08-30
2026年半年报点评海外业务加速拓展,AIDC带来新增量
西南证券2026-09-08
杰瑞股份中信机械26Q3点评业绩会亮点总结
未知机构2026-10-22
2022年三季报点评:业绩加速向上,看好储能业务放量
东方财富2022-10-26
2025年三季报点评Q3业绩稳健向上,新业务布局加速推进
华西证券2025-10-28