猜你想问
万联晨会研报核心内容是什么?
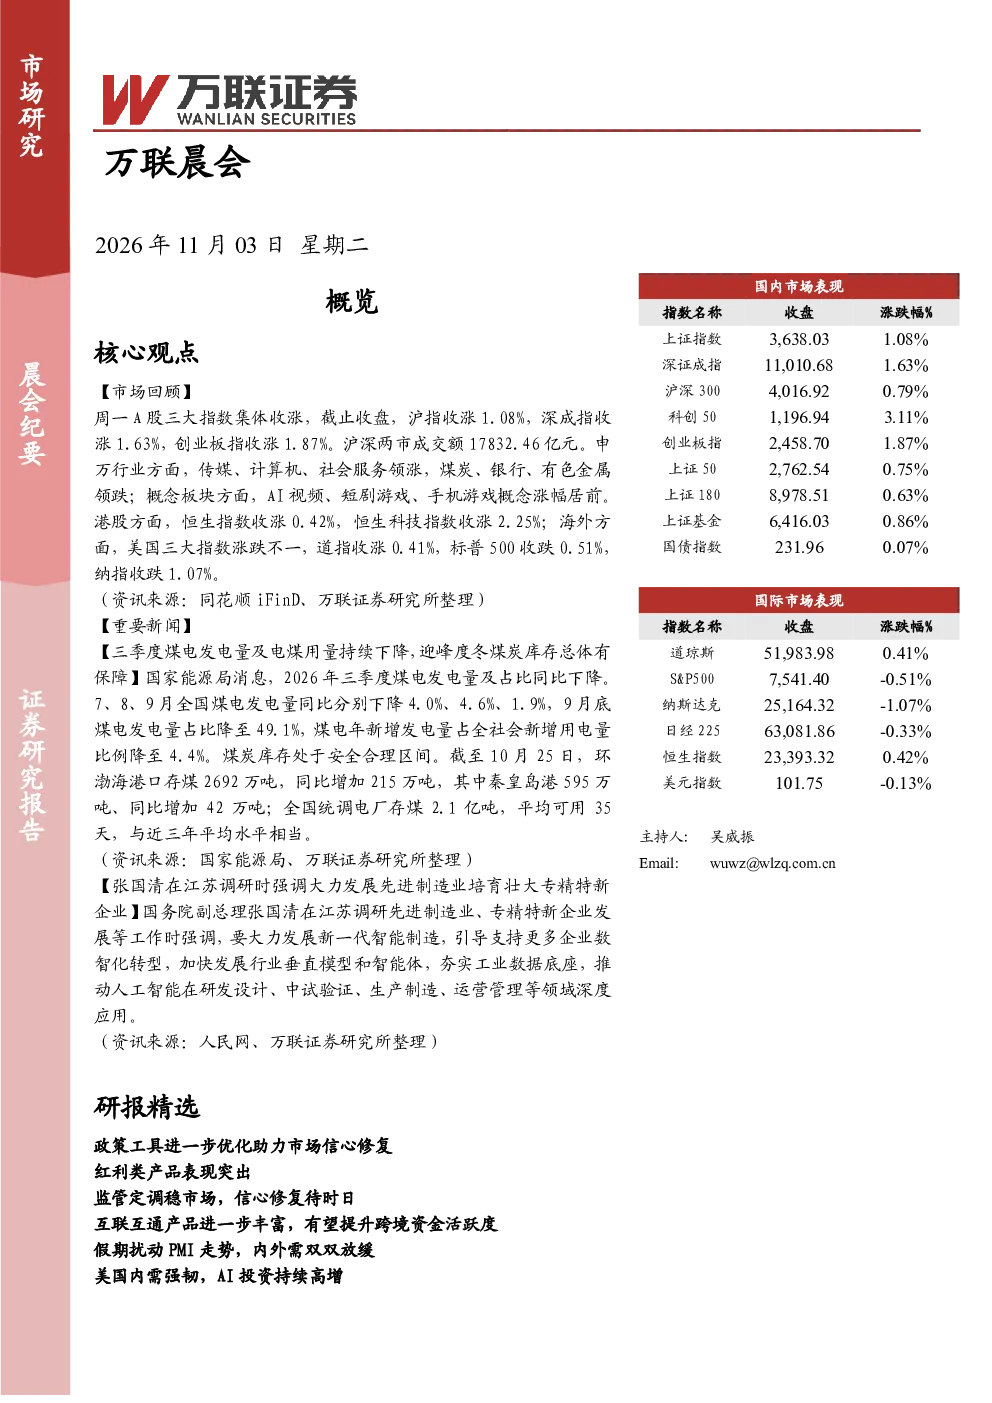
万联晨会研报核心内容聚焦于政策工具优化对市场信心的提振作用,特别是互换便利和股票回购增持再贷款政策的完善。报告还分析了红利类产品表现、监管政策对市场的影响、互联互通产品的丰富以及跨境资金活跃度的提升。此外,报告探讨了AI产业需求重心转向应用推理、固态电池和钠离子电池的技术产业化进程、人形机器人产业的商业化前景、国产游戏市场的发展以及厄尔尼诺对产业链的影响。最后,报告关注了券商行业的基本面、AI算力基础设施建设的景气状态以及电子大宗气体业务的发展情况。
研报中提到的AI行业发展趋势如何?
研报指出,我国人工智能推理数据量已超过训练数据量,标志着AI产业需求重心正向应用推理延伸。大语言模型在中国MaaS市场营收中占比最大,模型厂商正提升复杂任务的性价比,将模型能力转化为生产力服务。同时,Marvell拟收购Lumentum强化光电布局,华尔街资本与芯片厂商正通过创新融资方案助力AI算力建设,表明AI行业在技术和资金层面均保持高增长态势。
报告重点分析了哪些方向?
报告重点分析了政策工具对市场信心的修复作用,包括互换便利和股票回购增持再贷款政策的完善。此外,报告关注了红利类产品的市场表现、监管政策对市场的影响、互联互通产品的丰富以及跨境资金活跃度的提升。同时,报告还深入探讨了AI产业需求重心的变化、固态电池和钠离子电池的技术产业化进程、人形机器人产业的商业化前景、国产游戏市场的发展以及厄尔尼诺对产业链的影响。
当前市场现状如何判断?
当前市场现状呈现多面性:A股主要宽基指数普遍调整但交投活跃度回升,电子行业成交额居首;港股市场行情分化,南向资金净流出规模收窄;美国通胀水平仍高于美联储目标值,但美联储维持联邦基金利率目标区间不变。国内方面,工业企业利润额同比增长,但PMI低于荣枯线,显示内外需双双放缓。总体来看,市场在政策支持和行业发展的推动下呈现结构性机会,但经济复苏仍需时日。
研报中提示了哪些风险?
研报提示的风险主要集中在宏观经济层面和政策不确定性上。首先,10月我国制造业PMI和非制造业PMI均低于荣枯线,显示内外需放缓,经济复苏面临压力。其次,美国通胀水平仍高于目标值,美联储政策走向存在不确定性,可能影响全球资本流动。此外,AI算力建设虽然景气度高,但技术迭代快,市场竞争激烈,存在技术路线不确定性和投资回报风险。最后,政策工具的常态化设计和市场信心修复需要时间,短期内市场波动仍可能加剧。