猜你想问
这份报告的核心内容是什么?
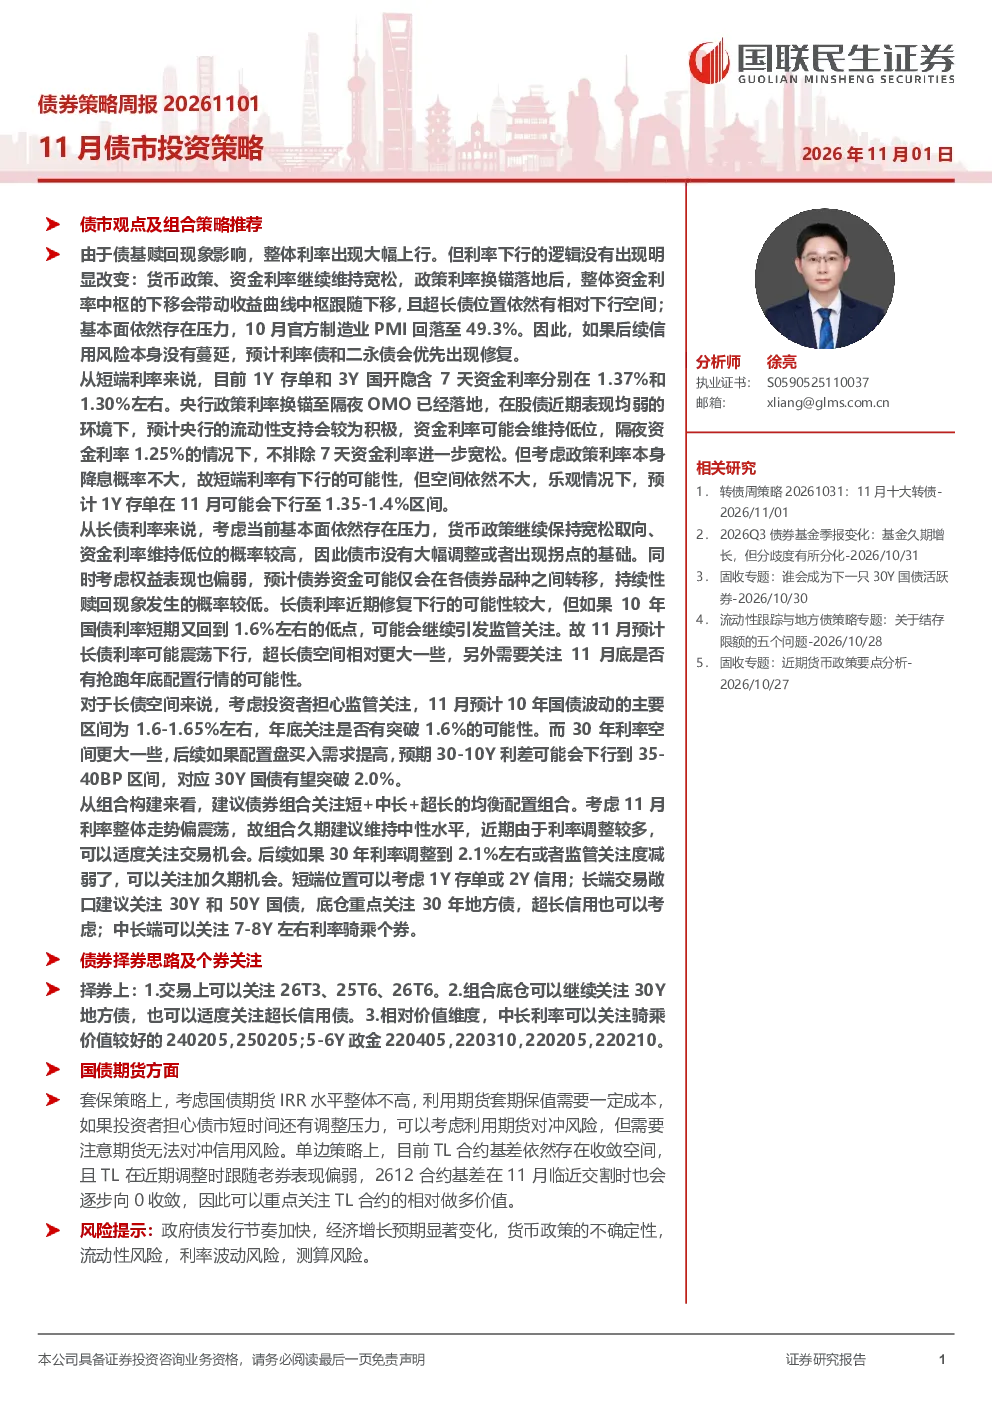
报告分析了债市整体利率走势,指出虽然因债基赎回利率上行,但下行逻辑未变。主要基于货币政策宽松、资金利率低位等因素,预测收益曲线中枢下移,超长债仍有相对下行空间。报告建议均衡配置短、中长、超长债,关注交易机会和加久期机会,并推荐了具体的券种配置方向。
债市未来发展趋势如何?
报告认为债市无大幅调整基础,预计震荡下行,超长债空间更大。政策利率换锚后资金利率中枢下移,带动收益曲线中枢下移。10年国债波动区间预计1.6-1.65%,30年利率空间更大,预期30-10Y利差下行至35-40BP,对应30Y国债有望突破2.0%。
报告中重点分析了哪些方向?
报告重点分析了利率债和二永债的修复情况,短端利率走势,长债利率的震荡下行空间,以及国债期货的套保和单边策略。在券种选择上,关注国债9Y、国开9Y/4Y/7Y/10Y、农发10Y、口行5Y/9Y、二级资本债7Y/10Y、中票9Y等,并具体推荐了10年国开、10年国债、30年国债等个券。
当前债市的市场现状是怎样的?
当前债市利率因债基赎回上行,但货币政策宽松、资金利率低位等因素支撑利率下行逻辑。10年国债波动区间预计1.6-1.65%,30年国债预期利差压缩,空间更大。短端利率1Y存单和3Y国开隐含7天资金利率分别在1.37%和1.30%左右,央行流动性支持预计积极,但降息概率不大。
这份报告有哪些风险提示?
报告提示了多项风险,包括政府债发行节奏加快可能影响市场供需,经济增长预期显著变化可能影响宏观政策,货币政策不确定性可能导致利率走势变化,流动性风险可能引发市场波动,利率波动风险影响投资收益,以及测算风险可能导致分析偏差。
你可能感兴趣
债券策略周报:11月债市投资策略
民生证券2025-11-02
11月债券投资策略:债市环境边际改善,交易性机会或可期
东兴证券2020-11-03
11月:债市年末抢跑是否会启动:债券月度策略思考
华创证券2025-11-02
11月自下而上看债市:稳健策略下继续增配债券
安信证券2017-11-07
债券策略周报 20260802:8月债市投资策略展望
国联民生证券2026-08-02
债券策略周报20260628 7月债市投资策略
国联民生证券2026-06-28
债券策略周报 20260301:3月债市投资策略
国联民生证券2026-03-01
债券策略周报 9月债市投资策略展望
国联民生证券2026-08-31
债券策略周报20251201:12月债市投资策略
金融国联民生证券2025-12-01
【债券周报】11月经济数据预测&利率周报 :数据不乏亮点,债市不言乐观
华创证券2020-12-06